تشير البيانات التاريخية إلى أن الأسهم الأميركية قد تتعرض لضغوط مع بدء مجلس الاحتياطي الفيدرالي دورة جديدة لرفع أسعار الفائدة، لكن حجم التداعيات على السوق سيتوقف إلى حد كبير على مدى حدة التشديد النقدي، وعلى كيفية استجابة الاقتصاد لهذه الزيادات. وفي مسعى لتهدئة التضخم المرتفع باستمرار،
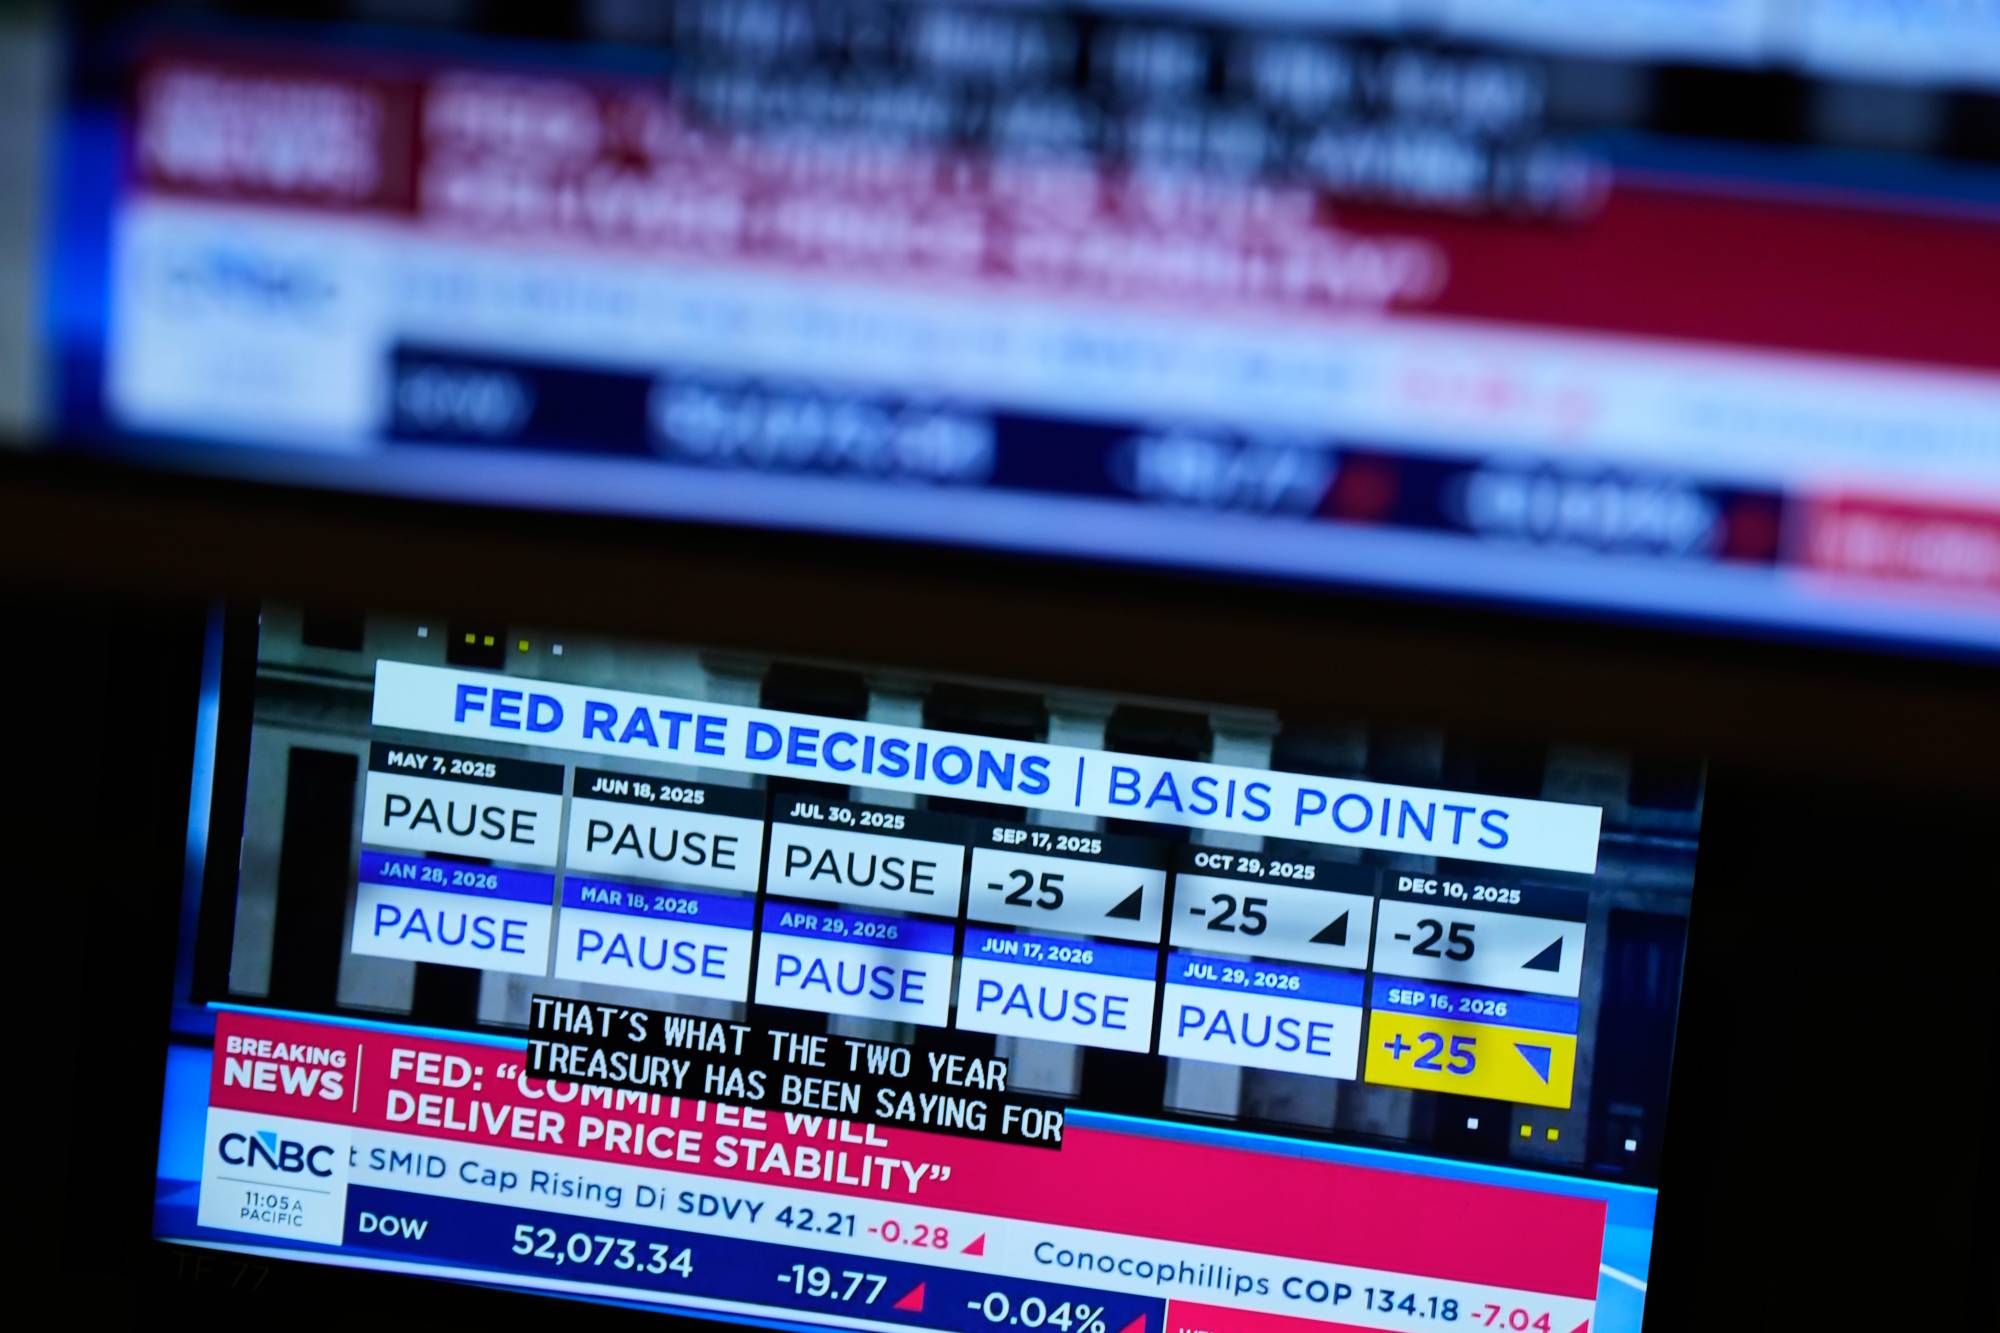
رفع «المركزي الأميركي»، الأسبوع الماضي، سعر الفائدة الرئيسي للمرة الأولى منذ عام 2023، في خطوة من شأنها زيادة تكاليف الاقتراض.
وأشار الاحتياطي الفيدرالي إلى أنه يتوقع أن يتبع رفع الفائدة بمقدار ربع نقطة مئوية بزيادة أخرى بحلول نهاية العام. كما يأخذ المستثمرون في الحسبان مزيداً من الزيادات في عام 2027، وفق «رويترز». وقال ديفيد ليفكويتز،
رئيس استراتيجية الأسهم الأميركية لدى «يو بي إس» لإدارة الثروات العالمية: «خلاصة الأمر بالنسبة لنا هي ما إذا كانت إجراءات الاحتياطي الفيدرالي ستؤثر على توقعات السوق بشأن نمو الاقتصاد أو نمو أرباح الشركات». وأضاف: «لا نعتقد أن الفيدرالي يحتاج إلى رفع الفائدة كثيراً. وهنا أعتقد أن النقاش الذي سيدور في السوق سيكون حول مقدار الرفع الذي يحتاج إليه الاحتياطي الفيدرالي». وارتفع مؤشر «ستاندرد آند بورز 500» القياسي بأكثر من 12 في المائة منذ بداية العام،
وكان يحوم قرب مستويات قياسية يوم الأربعاء. وقد طغت قوة أرباح الشركات على مخاطر تشمل ارتفاع أسعار النفط وسط الصراع في الشرق الأوسط، وصعود عوائد السندات، وتحول «المركزي الأميركي» نحو موقف أكثر تشدداً.
لكن المستثمرين يستعدون لاحتمال تعرض السوق لضغوط هبوطية على المدى القريب. وسجل مؤشر «ستاندرد آند بورز 500» تراجعاً وسيطاً بنسبة 2.6 في المائة خلال الأشهر الثلاثة التي أعقبت أول رفع للفائدة في كل دورة، وفق بيانات من «إل بي إل فاينانشال» درست ست دورات منذ أن بدأ الاحتياطي الفيدرالي إعلان نتائج اجتماعاته في عام 1994. وخلال هذه الفترات،
تعرض المؤشر «لتراجع كبير» في الغالب بعد وقت قصير من الرفع الأول للفائدة، وفق لوري كالفاسينا، رئيسة استراتيجية الأسهم الأميركية لدى «آر بي سي كابيتال ماركتس». وقالت «آر بي سي» إن التراجعات من مستويات الذروة لمؤشر «ستاندرد آند بورز 500» تراوحت بين 8 و14 في المائة خلال خمس من تلك الدورات،
فيما حدثت أدنى المستويات بعد فترة تراوحت بين شهر وثلاثة أشهر ونصف الشهر من رفع الفائدة. وقالت كالفاسينا في مذكرة يوم الجمعة: «إن بدء هذه المرحلة الجديدة يبقينا في حالة يقظة تحسباً لتراجع اعتيادي يتراوح بين 5 و10 في المائة في مؤشر (ستاندرد آند بورز 500) على المدى القريب». هبوط السوق في 2022 لا يزال حاضراً في الأذهان يتمثل أحد الاستثناءات، الذي لا يزال حاضراً في أذهان المستثمرين،
في دورة رفع الفائدة التي بدأت في مارس (آذار) 2022، عندما تعرضت الأسهم في نهاية المطاف لسوق هابطة. وفي ذلك العام، تراجع مؤشر «ستاندرد آند بورز 500» بنسبة 25 في المائة من ذروته،
مسجلاً أدنى مستوياته بعد نحو سبعة أشهر من أول رفع للفائدة. ويميّز كالفاسينا ومحللون آخرون في السوق بين بيئة عام 2022 وفترات أخرى، بما فيها الفترة الحالية. وقال المحللون إن ذلك العام شهد مخاوف من حدوث ركود،
إلى جانب دورة رفع فائدة اتسمت بحدة خاصة. وقال سام ستوفال، كبير استراتيجيي الاستثمار لدى «سي إف آر إيه»: «إن حجم الزيادات في عام 2022 هو ما أثار قلق السوق». ومن المتوقع أن تكون دورة رفع الفائدة الحالية قصيرة نسبياً ومحدودة الارتفاع.
وأظهرت عقود العقود الآجلة لأسعار الفائدة على الأموال الفيدرالية، حتى يوم الأربعاء، أن سعر الفائدة سيبلغ ذروته عند نحو 4.8 في المائة خلال ما يزيد قليلاً على عام، أي بإجمالي زيادات يتجاوز 100 نقطة أساس،
أو نقطة مئوية واحدة، وفق بيانات «إل إس إي جي». ومنذ عام 1983، استمرت دورة رفع الفائدة في المتوسط أقل بقليل من عامين،
مع ارتفاع أسعار الفائدة بمقدار 320 نقطة أساس، وفق جين غيبونز، استراتيجية الأسهم لدى «جيفريز». وفي دورة 2022-2023،
رفع «المركزي الأميركي» أسعار الفائدة بمقدار 525 نقطة أساس. وقالت مونا ماهجان، رئيسة استراتيجية الاستثمار لدى «إدوارد جونز»: «يبدو مسار رفع الفائدة الحالي وكأنه تعديل في منتصف الدورة، يمكن للاقتصاد أن يستوعبه من منظور النمو،
ونأمل أيضاً من منظور سوق العمل». الأسهم تميل إلى التعافي بعد التراجعات الأولية خلال دورات رفع الفائدة السابقة، مالت الأسهم إلى التعافي سريعاً نسبياً. وبعد عام من أول رفع للفائدة،
كان مؤشر «ستاندرد آند بورز 500» أعلى بنسبة 6.8 في المائة، على أساس وسيط، فيما سجل المؤشر ارتفاعاً بعد عام في كل دورة باستثناء دورة 2022-2023، وفق «إل بي إل».
وقال جيفري بوشبندر، كبير استراتيجيي الأسهم لدى «إل بي إل فاينانشال»: «تاريخياً، تصبح الأسهم أكثر توتراً بعض الشيء في البداية بعد بدء دورات رفع الفائدة، ثم تميل إلى الاستقرار والعودة إلى أساسيات النمو الاقتصادي وأرباح الشركات».
ويمكن لارتفاع أسعار الفائدة أن يكشف عن مواطن ضعف في الاقتصاد لم تكن واضحة في السابق، أو يسهم في تفاقمها. وعلى الرغم من أن الأسهم كانت أعلى بعد عام من بدء دورة 1999-2000، قال مستثمرون إن زيادات الفائدة خلال تلك الفترة ربما ساهمت في تفاقم الهبوط الحاد في السوق بعد انفجار فقاعة الإنترنت في أوائل العقد الأول من القرن الحادي والعشرين.
ومع الرفع الأخير للفائدة، قد يسهم الأداء المتواضع للسوق في الآونة الأخيرة في الحد من أي تراجعات. وقال جيف شولزه، كبير استراتيجيي الاستثمار لدى «معهد فرانكلين تمبلتون»،
إن المؤشر لم يطرأ عليه تغير يُذكر خلال الأشهر الثلاثة التي سبقت تحرك الأسبوع الماضي، مقارنة بمتوسط مكاسب بلغ 4.2 في المائة خلال الأشهر الثلاثة التي سبقت أولى عمليات رفع الفائدة تاريخياً. وقال شولزه: «أعتقد أن السوق مهيأ لمواصلة الارتفاع تدريجياً خلال ربع رابع قوي جداً من الناحية الموسمية». ويعتزم ليفكويتز من «يو بي إس» مراقبة مؤشر «آي إس إم» للتصنيع عن كثب،
ولا سيما مكوّن الطلبيات الجديدة، في إطار متابعة المؤشرات الاقتصادية لتقييم تداعيات دورة رفع الفائدة على سوق الأسهم. وقال: «سيصبح السوق أكثر حساسية بكثير لكل من بيانات النمو والتضخم».