
الأرشيف
تصفح جميع الأخبار والتقارير
انخفاض طلبات إعانة البطالة الأميركية الأسبوع الماضي
انخفضت الطلبات الجديدة للحصول على إعانات البطالة في الولايات المتحدة الأسبوع الماضي، كما تراجعت عمليات تسريح العمال في سبتمبر (أيلول)، في مؤشر على استمرار استقرار سوق العمل، رغم بقاء أصحاب العمل حذرين بشأن زيادة التوظيف. وذكرت وزارة العمل يوم الخميس أن الطلبات الأولية للحصول على إعانات البطالة الحكومية انخفضت بمقدار ألف طلب إلى 197 ألف طلب، بعد التعديل الموسمي، خلال الأسبوع المنتهي في 26 سبتمبر. وكان خبراء اقتصاد استطلعت «رويترز» آراءهم قد توقعوا تسجيل 200 ألف طلب خلال الأسبوع. وتقترب الطلبات من أدنى مستوياتها في 57 عاماً، رغم ازدياد الرياح المعاكسة الناجمة عن الحرب مع إيران، التي تدفع أسعار الطاقة إلى الارتفاع، فيما سجلت أسعار الديزل مستويات قياسية. وقال خبراء اقتصاد إن النمو القوي في أرباح الشركات وصمود الطلب المحلي يسهمان في حماية العمال من عمليات التسريح. وأظهر تقرير منفصل صادر عن شركة «تشالنجر غراي آند كريسمس» المتخصصة في خدمات التوظيف وإعادة التأهيل المهني، أن عمليات التسريح المخطط لها من جانب أصحاب العمل في الولايات المتحدة انخفضت بنسبة 18 في المائة إلى 43.281 ألف عملية في سبتمبر. كما تراجعت عمليات إلغاء الوظائف المعلنة بنسبة 20 في المائة مقارنةً بالعام الماضي. ومنذ بداية العام، أعلن أصحاب العمل عن تسريح 573.195 ألف عامل، بانخفاض 39 في المائة مقارنةً بالأشهر التسعة الأولى من عام 2025. كما تراجعت عمليات إلغاء الوظائف المخطط لها بنسبة 43 في المائة في الربع الثالث. ومع ذلك، لا يبدو أصحاب العمل في عجلة من أمرهم لزيادة أعداد الموظفين، إذ بلغت خطط التوظيف 90.787 وظيفة الشهر الماضي. ورغم أن هذا الرقم يمثل زيادة حادة مقارنةً بـ12.325 ألف وظيفة في أغسطس (آب)، فإن نيّات التوظيف انخفضت بنسبة 23 في المائة عن العام الماضي، مسجلةً أدنى مستوى لأي شهر سبتمبر منذ عام 2011. وقالت «تشالنجر غراي آند كريسمس» إن الزيادة المعتادة في التوظيف الموسمي، التي تبدأ عادةً في سبتمبر، غابت هذه المرة. وقال آندي تشالنجر، الرئيس التنفيذي للإيرادات في الشركة: «تمر الشركات حالياً بمرحلة ترقب وانتظار». وأضاف أن أصحاب العمل يواجهون تكاليف طاقة مرتفعة، وحالة من عدم اليقين بشأن حرب محتملة في إيران، وارتفاعاً في أسعار الفائدة قد يزيد تكلفة التوظيف، فضلاً عن احتمال ارتفاع تكاليف الرعاية الصحية. وكان «الاحتياطي الفيدرالي» قد رفع الشهر الماضي سعر الفائدة القياسي على الإقراض لليلة واحدة بمقدار 25 نقطة أساس إلى نطاق يتراوح بين 3.75 و4 في المائة، في أول زيادة من نوعها منذ ثلاث سنوات، كما أشار إلى احتمال إجراء مزيد من الزيادات في تكاليف الاقتراض خلال الأشهر المقبلة. وأظهر تقرير طلبات إعانة البطالة أن عدد الأشخاص الذين يتلقون الإعانات بعد الأسبوع الأول من المساعدة (وهو مؤشر يُستخدم لقياس وتيرة التوظيف) انخفض بمقدار 11 ألف شخص إلى 1.701 مليون شخص، بعد التعديل الموسمي، خلال الأسبوع المنتهي في 19 سبتمبر. ورغم أن ما تُعرف بـ«طلبات الإعانة المستمرة» تقع عند الحد الأدنى للنطاق المسجل هذا العام، فإن بعض من فقدوا وظائفهم يواجهون فترات بطالة طويلة. في سياق متصل، أظهر مسح أجرته مؤسسة «كونفرنس بورد» يوم الثلاثاء، انخفاض نسبة المستهلكين الذين يرون أن فرص العمل «متوفرة بكثرة» في سبتمبر إلى أدنى مستوى لها منذ فبراير (شباط) 2021، في حين ارتفعت نسبة من يرون أن الحصول على وظيفة «صعب» إلى أعلى مستوى لها منذ أكثر من خمس سنوات ونصف. ولا تؤثر بيانات طلبات الإعانة هذه في تقرير التوظيف لشهر سبتمبر، إذ تقع خارج الفترة الزمنية التي يغطيها المسح المستخدم لإعداد التقرير. وتشير توقعات الاقتصاديين في استطلاع أجرته «رويترز» إلى أن عدد الوظائف في القطاعات غير الزراعية ارتفع بنحو 90 ألف وظيفة الشهر الماضي، بعد زيادة بلغت 162 ألف وظيفة في أغسطس. ومن المتوقع أن يظل معدل البطالة ثابتاً عند 4.1 في المائة للشهر الثالث على التوالي، مع بقاء المخاطر مائلة نحو الارتفاع.
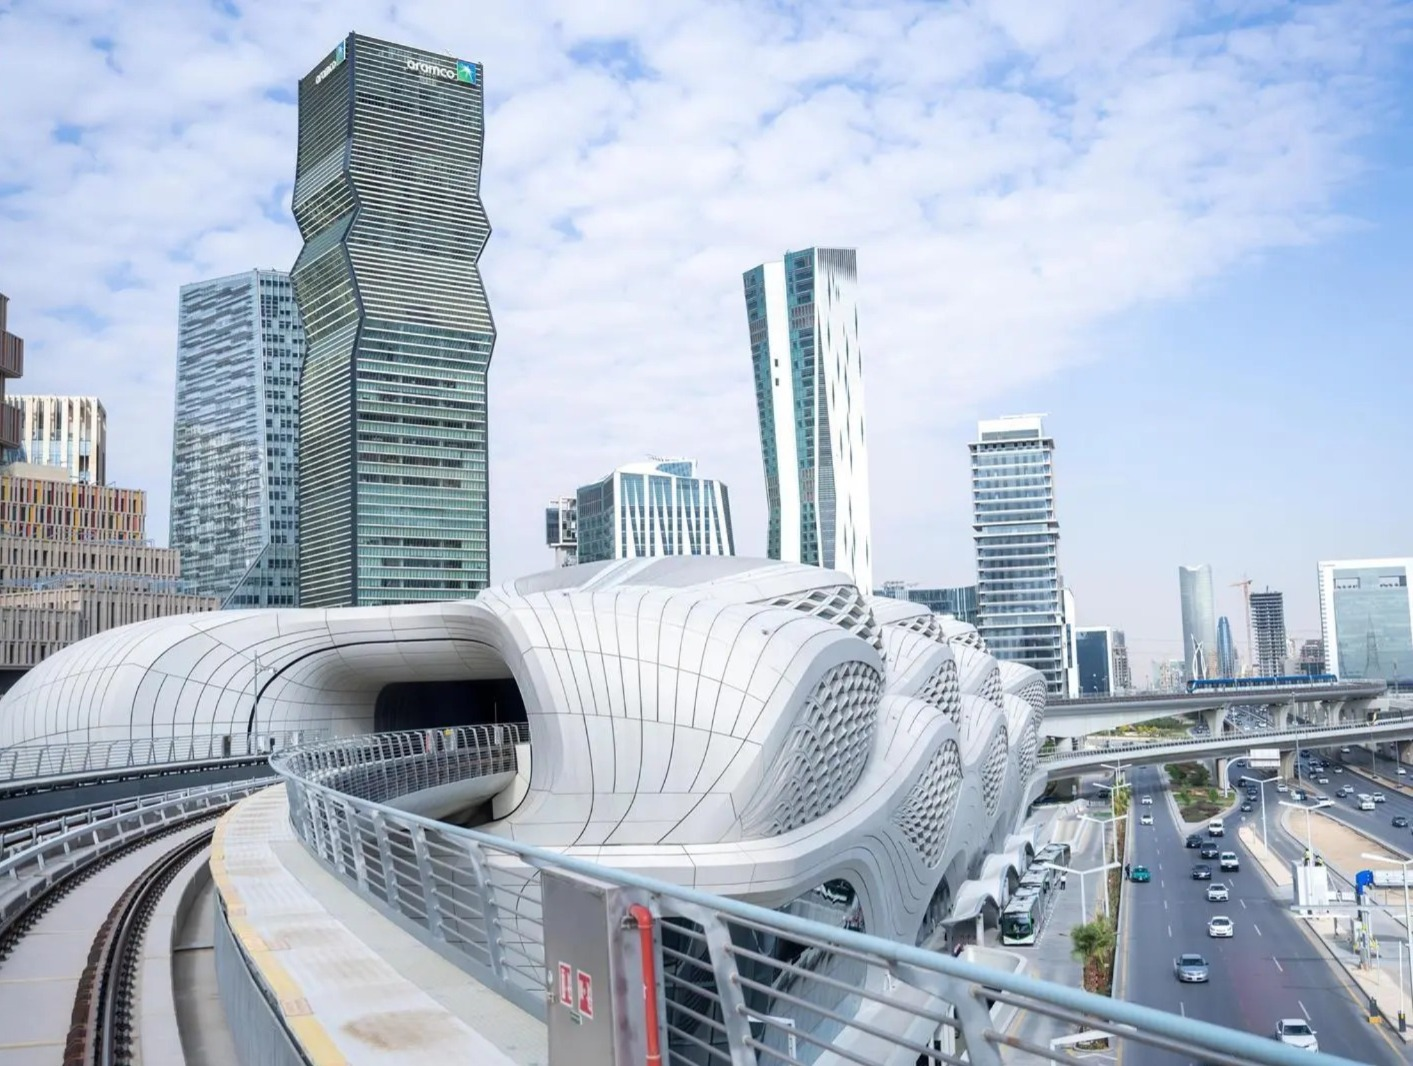
السعودية تدخل 2027 بتعافٍ قوي وتنوع أكبر في محركات النمو
تدخل المالية العامة السعودية عام 2027 من قاعدة مختلفة عن العام الحالي، مع توقعات بتعافي النمو بقوة بعد الانكماش المرتبط بتراجع إنتاج النفط، في وقت أظهر فيه الاقتصاد غير النفطي قدرة متزايدة على دعم النشاط وتخفيف أثر الصدمة النفطية. ويعكس بيان الميزانية التمهيدي استمرار الرهان على الإنفاق الاستثماري، وتنويع مصادر النمو، بالتوازي مع مسار يستهدف خفض العجز تدريجياً خلال السنوات المقبلة. وتوقع البيان نمو الناتج المحلي الإجمالي الحقيقي بنسبة 12.8 في المائة 2027، بعد انكماش متوقع بنحو 3.6 في المائة خلال 2026، فيما يُقدّر العجز عند 3.6 في المائة من الناتج المحلي. وفي الوقت نفسه، يواصل القطاع غير النفطي توسيع إسهاماته في الاقتصاد، مدعوماً بتنامي الإيرادات غير النفطية، ودور القطاع الخاص والاستثمارات المرتبطة بالتحول الاقتصادي. وقال مختصون لـ«الشرق الأوسط» إن هذه المؤشرات تعكس تحولاً تدريجياً في مصادر النمو والإيرادات، مع استمرار النفط في أداء دوره الرئيسي في المالية العامة والصادرات، لكن ضمن اقتصاد أصبحت لديه قاعدة أوسع من الأنشطة القادرة على توليد النمو والدخل. وتوقعت السعودية إنفاقاً حكومياً بنحو 1.392 تريليون ريال (371 مليار دولار) في موازنة 2027، مقابل إيرادات عند 1.202 تريليون ريال (320.5 مليار دولار)؛ بحيث يتوقع أن يبلغ العجز ما قيمته 190 مليار ريال (50.5 مليار دولار) فيما يُقدّر عجز الموازنة بنحو 3.6 في المائة من الناتج المحلي الإجمالي. 3 سيناريوهات للإيرادات وتضمنت تقديرات موازنة 2027 ثلاثة سيناريوهات للإيرادات خلال الفترة من 2027 إلى 2029، مع تثبيت الإنفاق الحكومي عند نحو 1.392 تريليون ريال سنوياً، بما يعكس اختلاف النتائج المالية المحتملة تبعاً لمسار الإيرادات. وحسب السيناريو الأساسي، تُقدّر الإيرادات عند 1.202 تريليون ريال، مقابل عجز يبلغ نحو 191 مليار ريال، فيما يفترض السيناريو المرتفع ارتفاع الإيرادات إلى 1.261 تريليون ريال، وتراجع العجز إلى نحو 132 مليار ريال. وفي المقابل، يفترض السيناريو المنخفض تراجع الإيرادات إلى 1.134 تريليون ريال، ليرتفع العجز إلى نحو 259 مليار ريال. وتعكس هذه السيناريوهات اتساع نطاق الاحتمالات أمام المالية العامة، في ظل ارتباط جزء من الإيرادات بتطورات أسواق النفط والاقتصاد العالمي، مع استمرار الحكومة في التخطيط للإنفاق ضمن مستويات محددة. كما تُظهر قدرة السياسة المالية على استيعاب تفاوت الإيرادات، من خلال تغير مستوى العجز، بدلاً من ربط الإنفاق بالكامل بالتقلبات قصيرة الأجل في الإيرادات. الإنفاق والعجز قال أستاذ الاقتصاد المساعد في جامعة الملك فهد للبترول والمعادن، الدكتور عبد الله المير، إن استمرار الإنفاق عند مستويات مرتفعة رغم تسجيل عجز في موازنة 2027 يعكس توجهاً لاستخدام السياسة المالية لدعم النمو وتمويل التحول الهيكلي في الاقتصاد. وأوضح أن العجز المقدر بنحو 3.6 في المائة من الناتج المحلي الإجمالي يأتي، من وجهة نظره، ضمن سياسة مالية تسعى إلى الموازنة بين دعم النشاط الاقتصادي والحفاظ على الاستدامة المالية، مشيراً إلى أن تقييم مستوى العجز يرتبط بطبيعة الإنفاق الذي يموله. وأضاف أن توجيه الإنفاق إلى مشروعات البنية التحتية والتنمية والتحول الاقتصادي يمكن أن يدعم النمو ويوسع قاعدة الأنشطة غير النفطية، في حين أن ارتفاع الإنفاق الجاري غير المنتج قد يزيد أعباء الدين وتكاليف التمويل ويضغط على الاحتياطيات. وأشار المير إلى أن الدين العام في السعودية، وفق تقديراته، يدور حالياً بين 30 و33 في المائة من الناتج المحلي الإجمالي، مع استمرار الحكومة في استخدام أدوات التمويل المحلية والدولية، بما فيها الصكوك والسندات. الإيرادات غير النفطية ويرى المير أن التحول في هيكل الإيرادات يُمثل أحد المؤشرات المهمة على اتساع القاعدة الاقتصادية وانخفاض حساسية المالية العامة لتقلبات أسعار النفط، مشيراً إلى ارتفاع نسبة تغطية الإيرادات غير النفطية لإجمالي النفقات من نحو 17 في المائة خلال 2015 إلى نحو 36 في المائة 2025. وقال إن هذا التحول تزامن مع توسع الاقتصاد السعودي ونمو إسهامات القطاع الخاص والاستثمارات، مدفوعاً باتساع الأنشطة غير النفطية في قطاعات تشمل البنية التحتية والسياحة والتحول الرقمي. وأضاف أن الاستثمارات المرتبطة باستراتيجية الاستثمار الوطنية، وتوسع صندوق الاستثمارات العامة، وبرنامج المقرات الإقليمية، أسهمت في تنشيط القطاعات غير النفطية، مشيراً، وفق تقديراته، إلى استقطاب أكثر من 700 شركة عالمية لمقراتها الإقليمية في الرياض. يعكس #البيان_التمهيدي2027 نهج المملكة المسؤول في مواجهة التطورات الجيوسياسية، مستنداً إلى اقتصاد متين ومركز مالي قوي، وتخطيط مالي يستبق المخاطر، بما يعزز جاهزيتنا لمختلف السيناريوهات، ويدعم استمرار الخدمات والإنفاق على الأولويات التنموية والاجتماعية، ويحافظ على الاستدامة المالية. https://t.co/ARjIrrHWxx — محمد عبدالله عبدالعزيز الجدعان | Mohammed Aljadaan (@MAAljadaan) September 30, 2026 مخاطر خارجية وحول المخاطر التي قد تواجه موازنة 2027، أشار المير إلى أن التطورات الجيوسياسية في المنطقة والعالم تظل من أبرز العوامل المؤثرة في أسواق النفط والسلع وحركة الشحن. وأوضح أن تباطؤ الاقتصاد العالمي، بالتزامن مع ارتفاع أسعار الطاقة، قد ينعكس على الطلب على النفط السعودي والصادرات غير النفطية، في حين يمكن لاستمرار التضخم العالمي وارتفاع أسعار الفائدة أن يرفع تكاليف التمويل على القطاع الخاص. ولفت كذلك إلى احتمال انتقال جزء من الضغوط التضخمية العالمية إلى الأسعار المحلية عبر ارتفاع تكاليف السلع والخدمات والشحن، مشيراً إلى أن التضخم في السعودية يُتوقع أن يبلغ 2.1 في المائة خلال 2026. مؤشر الاقتصاد غير النفطي ويرى المير أن نمو الناتج المحلي الحقيقي للأنشطة غير النفطية سيكون المؤشر الأهم لمتابعة أداء الاقتصاد السعودي خلال 2027، بوصفه مؤشراً على استمرار التنويع الاقتصادي وتراجع الاعتماد النسبي على النفط. وأضاف أن نمو الأنشطة غير النفطية ينعكس على الإيرادات غير النفطية واستدامة المالية العامة وسوق العمل، إلى جانب مؤشرات أخرى تشمل التضخم، ونسبة تغطية الإيرادات غير النفطية للنفقات، والبطالة بين السعوديين، وإسهامات القطاع الخاص في الناتج المحلي ونسبة الدين إلى الناتج. التحول الاقتصادي من جهته، قال الدكتور والمستشار المالي حسين العطاس إن أرقام موازنة 2027 تكشف عن تركيز السياسة المالية على استدامة النمو الاقتصادي بالتوازي مع الاستدامة المالية، وليس فقط ضبط الإنفاق أو تقليص العجز. وأوضح أن الموازنة تستهدف مواصلة الإنفاق على المشروعات والقطاعات الداعمة للتحول الاقتصادي، وتعزيز دور القطاع الخاص ورفع إسهامات الأنشطة غير النفطية، مع الحفاظ على مستويات إنفاق قادرة على دعم النمو والاستثمار. ويرى العطاس أن ذلك يعكس انتقال السياسة المالية من التركيز على إدارة الإيرادات النفطية إلى إدارة اقتصاد أكثر تنوعاً، واستخدام المالية العامة بوصفها أداة لتمكين النمو المستدام. المركز المالي في السعودية (واس) نمو الإيرادات غير النفطية وأشار العطاس إلى أن أبرز التحولات خلال العقد الماضي تمثّل في النمو الكبير للإيرادات غير النفطية، التي ارتفعت من نحو 166 مليار ريال في 2015 إلى نحو 505 مليارات ريال في 2025، عادّاً أن هذا النمو يعكس تحولاً هيكلياً في الاقتصاد، وليس مجرد زيادة مؤقتة في الإيرادات. وأضاف أن توسع قاعدة الأنشطة الاقتصادية غير النفطية، إلى جانب تنامي دور القطاع الخاص والسياحة والخدمات والصناعة والتقنية والاستثمار، جعل الاقتصاد السعودي يمتلك قاعدة أوسع لتوليد النمو والإيرادات. النفط لا يزال ركيزة وحسب العطاس، فإن أبرز إنجاز اقتصادي بعد نحو عقد على إطلاق «رؤية 2030» يتمثل في انتقال التنويع الاقتصادي من مرحلة التخطيط والمبادرات إلى ظهور أثره الفعلي في الاقتصاد والمالية العامة، مشيراً إلى أن الإيرادات غير النفطية أصبحت مصدراً مهماً للمالية العامة. ولفت إلى أن انخفاض حساسية الاقتصاد السعودي لتقلبات أسعار النفط لا يعني زوال تأثير الخام، إذ لا يزال مكوناً رئيسياً في الإيرادات والصادرات، ومن ثم يظل تغير الأسعار والإنتاج مؤثراً في المالية العامة. لكنه أشار إلى أن الفارق اليوم يتمثل في اتساع الاقتصاد غير النفطي وقدرته على توليد النمو والإيرادات، ما يجعل الاقتصاد السعودي أكثر تعدداً في محركاته، مع بقاء النفط ركيزة أساسية. وقال العطاس إن جوهر التحول الاقتصادي لا يتمثل في الاستغناء عن النفط، وإنما في بناء اقتصاد يستطيع مواصلة النمو والتوسع مع اختلاف ظروف السوق النفطية.
أكتوبر أم ديسمبر؟ السؤال الأبرز في الأوساط الاقتصادية اليابانية
يواجه بنك اليابان معادلة أكثر تعقيداً في تحديد توقيت خطوته المقبلة، بعدما أظهرت مداولات اجتماعه الأخير ميلاً متزايداً داخل مجلس السياسة النقدية نحو مواصلة رفع أسعار الفائدة وربما تسريع وتيرة التشديد إذا تصاعدت مخاطر التضخم، في حين قدم أحدث مسح لثقة الشركات صورة أقل وضوحاً عن قوة الاقتصاد، بما قد يقلل الحاجة إلى زيادة متتالية للفائدة خلال أكتوبر (تشرين الأول). وأظهر ملخص آراء اجتماع سبتمبر (أيلول) أن معظم صانعي السياسة يرون ضرورة اتباع الزيادة الأخيرة في أسعار الفائدة بخطوات إضافية، بعدما رفع البنك سعر الفائدة إلى 1.25 في المائة، وهو أعلى مستوى في 31 عاماً. لكن مسح «تانكان» الفصلي، الصادر الخميس، كشف عن تحسن قوي في ثقة المصنعين يقابله تراجع في معنويات الشركات غير الصناعية واستقرار نسبي في توقعات التضخم. ويضع التباين بنك اليابان أمام قرار دقيق؛ فالاستمرار في تطبيع السياسة النقدية لمنع التضخم من تجاوز مستهدفه بصورة مستدامة، من دون تشديد سريع قد يضغط على الاستهلاك والخدمات وتمويل الشركات. وقال أحد أعضاء مجلس السياسة النقدية، وفق ملخص الاجتماع: «إذا ظهرت مؤشرات على انحراف الأسعار صعوداً، فسيحتاج البنك إلى تسريع وتيرة رفع أسعار الفائدة». ورأى عضو آخر أنه من المرغوب فيه تقريب سعر الفائدة من «الهدف التقريبي» للبنك في وقت قريب نسبياً، بما يمنح السياسة النقدية مساحة للتحرك إذا واجه الاقتصاد تطورات غير متوقعة. كما دعا أحد الأعضاء البنك إلى التحرك «في الوقت المناسب من دون الإفراط في الحذر»، في ظل ما وصفها بالمخاطر الصعودية الكبيرة للأسعار، مع ضرورة تحسين تقديرات مستوى الفائدة المحايدة. وتتراوح تقديرات بنك اليابان للفائدة الاسمية المحايدة، التي لا تحفز النشاط الاقتصادي ولا تقيده، بين 1.1 و2.5 في المائة. ويعني وجود سعر الفائدة الحالي عند 1.25 في المائة أن السياسة النقدية لا تزال قريبة من الطرف الأدنى لهذا النطاق. التضخم يُبقي باب التشديد مفتوحاً تعكس المناقشات تحولاً واضحاً في اهتمام بنك اليابان من الخروج التدريجي من سنوات السياسة النقدية شديدة التيسير إلى منع التضخم من الاستقرار فوق المستوى المستهدف. وأشار عدد من أعضاء المجلس إلى أن التضخم الأساسي وصل بالفعل، أو بات قريباً، من هدف البنك البالغ 2 في المائة. كما برزت أسعار النفط بوصفها أحد المخاطر الرئيسية، مع تحذير عضو من ضرورة بناء توقعات الأسعار على احتمال استمرار الخام عند مستويات مرتفعة بسبب الصراع في الشرق الأوسط. لكن أحدث بيانات «تانكان» لم تقدم دليلاً حاسماً على تسارع جديد في الضغوط التضخمية. وأظهر المسح أن الشركات تتوقع ارتفاع الأسعار بنسبة 2.6 في المائة خلال السنوات الثلاث المقبلة و2.5 في المائة خلال خمس سنوات. ورغم تجاوز التوقعات هدف البنك البالغ 2 في المائة، فإن تقديرات السنوات الثلاث لم تتغير مقارنةً بالمسح السابق، بينما انخفضت توقعات السنوات الخمس قليلاً. ويكتسب ذلك أهمية خاصة بعدما أكد محافظ بنك اليابان كازو أويدا، أن ارتفاع توقعات التضخم كان من العوامل التي عززت ثقته في اقتراب التضخم الأساسي من هدف البنك. الصناعة قوية والخدمات تتراجع في الوقت نفسه، أظهر «تانكان» أن ثقة كبار المصنعين ارتفعت إلى موجب 24 نقطة في سبتمبر من موجب 22 نقطة في يونيو (حزيران)، مسجلةً أعلى مستوى منذ مارس (آذار) 2018، وإن جاءت أقل قليلاً من توقعات المحللين عند موجب 25 نقطة. واستفاد المصنعون من الطلب العالمي القوي على أشباه الموصلات والتقنيات المرتبطة بالذكاء الاصطناعي، إلى جانب تراجع بعض قيود سلاسل الإمداد وتحسن هوامش الأرباح مع تمرير الشركات جزءاً من ارتفاع تكاليف المواد الخام إلى العملاء. لكن الصورة كانت أضعف في القطاعات غير الصناعية. فقد انخفض مؤشر ثقة الشركات الكبرى غير الصناعية إلى موجب 35 نقطة من موجب 37 في يونيو، مسجلاً أول تراجع في خمسة فصول، كما جاء دون توقعات السوق البالغة موجب 36 نقطة. وأوضح مسؤول في بنك اليابان أن شركات الخدمات عانت ارتفاع تكاليف المواد الخام والأجور، في حين تضررت المبيعات من إحجام المستهلكين عن قبول زيادات الأسعار. كما أثرت الأعاصير وفترات الأمطار الطويلة على نشاط المطاعم والفنادق. وقال تاكيشي مينامي، الاقتصادي لدى «نورينتشوكين ريسيرش إنستيتيوت»، إن تحسن ثقة المصنعين جاء نتيجة الطلب العالمي القوي المرتبط بالذكاء الاصطناعي وانحسار قيود العرض، بينما حدَّ ضعف استهلاك السلع المعمرة من التفاؤل. وأضاف أن نتائج «تانكان» تعزز مبررات تنفيذ زيادات إضافية للفائدة، لكنها «لا تقدم ما يكفي لتنفيذ زيادة متتالية». خلاف حول سرعة التحرك ولا يوجد إجماع كامل داخل مجلس بنك اليابان على سرعة التشديد. فقد عارض العضوان تويتشيرو أسادا وأيانو ساتو قرار رفع الفائدة في سبتمبر، وتضمن ملخص الاجتماع آراء تُحذر من ضعف الاستهلاك ومحدودية التضخم في قطاع الخدمات، وهي عوامل تدعم التريث. كما طالب ممثل مكتب مجلس الوزراء البنك بأن «يدرس بعناية الآثار التراكمية لزيادات أسعار الفائدة السابقة»، في إشارة إلى مخاوف الحكومة من تأثير ارتفاع تكاليف الاقتراض على النشاط الاقتصادي. ولا يكشف الملخص عن هوية أصحاب الآراء، لكن وزير الاقتصاد مينورو كيوتشي مثّل مكتب مجلس الوزراء في اجتماع سبتمبر. وتراقب حكومة رئيسة الوزراء ساناي تاكايتشي، من كثب ارتفاع تكاليف التمويل، في ظل خططها للإنفاق والمخاوف المتزايدة بشأن أوضاع المالية العامة. وفي المقابل، أظهر «تانكان» أن ظروف تمويل الشركات لم تتغير كثيراً خلال الأشهر الثلاثة الماضية، مما يعني أن زيادات الفائدة السابقة لم تؤدِّ حتى الآن إلى تشديد حاد في البيئة الائتمانية. وقال ماساتو كويكي، كبير الاقتصاديين لدى «سومبو إنستيتيوت بلس»، إن ظهور تدهور واضح في ظروف تمويل الشركات كان سيشكل عائقاً أمام رفع الفائدة مجدداً، لكن البيانات الأخيرة تشير إلى أن اليابان تجنبت مثل هذا السيناريو حتى الآن. أكتوبر أم ديسمبر؟ كان كثير من المحللين يتوقعون أن يرفع بنك اليابان الفائدة مرة أخرى في أكتوبر أو ديسمبر (كانون الأول)، إلا أن التطورات الأخيرة دفعت الأسواق إلى تقليص رهاناتها على تحرك فوري. وتراجع الضغط أيضاً مع انخفاض احتمالات رفع مجلس الاحتياطي الفيدرالي الأميركي للفائدة بعد بيانات تضخم أميركية جاءت أضعف من المتوقع. وكان احتمال زيادة الفائدة الأميركية يثير مخاوف في طوكيو من اتساع فارق العوائد بين البلدين، بما قد يؤدي إلى مزيد من ضعف الين وارتفاع تكلفة الواردات اليابانية. وارتفع الدولار إلى نحو 157.87 ين بعد صدور ملخص اجتماع بنك اليابان، مع تقليص المستثمرين رهاناتهم على تنفيذ زيادة ثانية متتالية في أكتوبر. ويضيف «تانكان» أسباباً أخرى للحذر، إذ تتوقع الشركات الصناعية وغير الصناعية تدهور ظروف الأعمال خلال الأشهر الثلاثة المقبلة، في ظل حالة عدم اليقين المرتبطة بالاقتصاد العالمي وأسعار الطاقة والصراع في الشرق الأوسط. لكن قوة ثقة المصنعين، واستمرار توقعات التضخم فوق 2 في المائة، وعدم ظهور ضغوط كبيرة في تمويل الشركات، كلها عوامل تُبقي الباب مفتوحاً أمام مزيد من التشديد. وهكذا لم يعد السؤال الأساسي في الأسواق اليابانية يدور حول ما إذا كان بنك اليابان سيرفع الفائدة مجدداً، بقدر ما يتعلق بسرعة التحرك. فمداولات سبتمبر تُظهر مجلساً أكثر قلقاً من التضخم، بينما يقدم «تانكان» اقتصاداً متفاوت الأداء: صناعة قوية تستفيد من طفرة الذكاء الاصطناعي، وخدمات واستهلاك أكثر هشاشة. وسيكون على البنك في اجتماعه المقبل الموازنة بين هذين المسارين؛ فالتأخر في التشديد قد يزيد مخاطر التضخم ويضغط على الين، بينما قد تؤدي زيادة متسرعة للفائدة إلى إضعاف الطلب المحلي ورفع تكاليف الاقتراض. وبين الاحتمالين، تبدو بيانات الأسعار والأجور والاستهلاك المقبلة حاسمة في تحديد ما إذا كانت الزيادة التالية ستأتي في أكتوبر أم ينتظر البنك حتى ديسمبر.
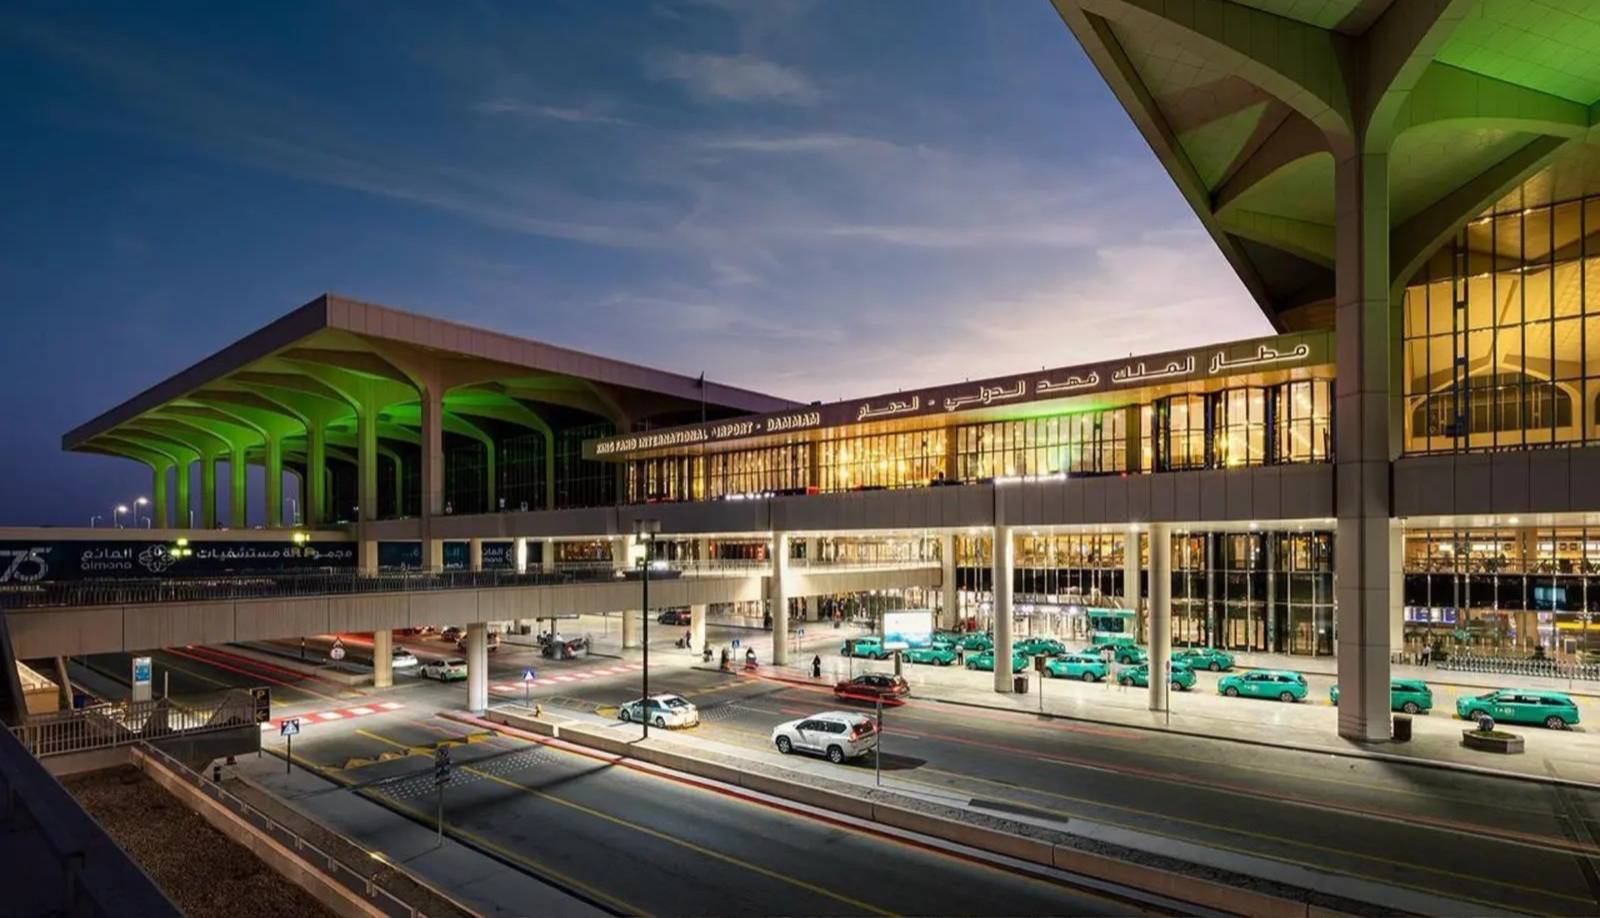
السعودية تربط مطار الملك فهد بالجبيل والخفجي عبر حافلات ترددية
أعلنت الهيئة العامة للنقل، بالتعاون مع مطارات الدمام، تنفيذ المرحلة الأولى من خدمة نقل الركاب بالحافلات عبر مسارين تردديين يربطان مطار الملك فهد الدولي بمدينة الجبيل ومحافظة الخفجي؛ بهدف تحسين جودة الحياة وتعزيز سهولة التنقل ومستوى الربط بين مدن المنطقة الشرقية، بما يدعم تكامل منظومة النقل وتوسيع خيارات التنقل أمام المسافرين. وأوضحت الهيئة أن المرحلة الأولى تشمل تشغيل رحلات ترددية لنقل الركاب بالحافلات في كلا الاتجاهين عبر المسارات المحددة المؤدية إلى الجبيل والخفجي، بما يسهم في تسهيل وصول المسافرين إلى المطار، وانتقالهم منه إلى وجهاتهم، وتعزيز التكامل بين خدمات النقل الجوي والبري. وتُقدَّم الخدمة عبر حافلات حديثة مجهزة بتقنيات تدعم سلامة الركاب وراحتهم، بما يرتقي بجودة تجربة التنقل ويلبي احتياجات المسافرين. ويمكن للمسافرين الحجز عبر رابط، أو من خلال مكاتب الخدمة الواقعة بالقرب من البوابتين (5 و6) في صالة القدوم بمطار الملك فهد الدولي.
فرنسا تُقدم مشروع موازنة 2027 بإجراءات تقشفية لخفض العجز وطمأنة المستثمرين
قدّمت فرنسا، الخميس، مشروع موازنة عام 2027، ساعيةً إلى تطبيق إجراءات تقشفية غير شعبية تهدف إلى خفض العجز وطمأنة مستثمري السندات الذين تتزايد مخاوفهم، وذلك قبيل الانتخابات الرئاسية المقررة العام المقبل. ويواجه مشروع الموازنة مساراً صعباً في برلمان منقسم بشدة، في وقت تستعد فيه التيارات السياسية لخوض واحدة من أكثر الانتخابات أهمية في تاريخ البلاد الحديث، علماً بأن رئيسي وزراء سابقين في فرنسا أُطيح بهما بسبب خطط تقشفية طرحاها، وفق «رويترز». ومن المقرر إجراء الانتخابات الرئاسية بين 18 أبريل (نيسان) و2 مايو (أيار)؛ حيث تتصدّر زعيمة اليمين المتطرف مارين لوبان استطلاعات الرأي، وسط ردّ فعل متزايد على إرث الرئيس إيمانويل ماكرون الوسطي. وتشمل إجراءات خفض الإنفاق تجميد أجور العاملين في القطاع العام ومعاشات التقاعد، باستثناء المعاشات الأدنى، وفرض قيود على موازنات الحكومات المحلية وتكاليف الرعاية الصحية، إلى جانب تقليص الإعفاءات الضريبية المتعلقة بإسهامات أصحاب العمل في الرواتب. ومع ذلك، لا تتضمن الخطة زيادة شاملة في الضرائب على الأسر والشركات، في حين سيتم خفض ضريبة إضافية استثنائية، كانت مفروضة على كبرى الشركات الفرنسية خلال العامين الماضيين، بنسبة 30 في المائة. وقال وزير المالية، رولان ليسكور، للصحافيين: «تتيح لنا هذه الموازنة العودة إلى المسار الصحيح نحو ضبط الأوضاع المالية من خلال جهود كبيرة»، مضيفاً أن إجمالي الوفورات يبلغ 54 مليار يورو، منها 43 مليار يورو تُمثل وفورات جديدة لعام 2027. مخاوف في سوق السندات ويواجه رئيس الوزراء سيباستيان ليكورنو ضغوطاً متزايدة من مستثمري السندات القلقين، ومن حالة عدم الاستقرار السياسي قبيل الانتخابات، ومن ناخبين يتزايد استياؤهم، ويتساءلون عن كيفية تأثير إجراءات خفض الإنفاق المقررة عليهم. وارتفعت تكلفة الاقتراض القياسية لفرنسا لأجل 10 سنوات إلى 4.96 في المائة يوم الخميس، وهو أعلى مستوى منذ يوليو (تموز) 2002، واقتربت بذلك من حاجز 5 في المائة، وسط تشكيك المستثمرين في قدرة الحكومة على كبح العجز المالي ومخاوفهم بشأن حالة عدم اليقين السياسي قبيل الانتخابات. وأعرب المستثمرون مراراً عن قلقهم إزاء وعود الإنفاق غير الممولة بالكامل التي أطلقتها كل من مارين لوبان ومنافسها من أقصى اليسار جان لوك ميلونشون. وفي حال فوز مارين لوبان، وهي شخصية شعبوية تشكك في جدوى اليورو، فإن من أبرز التحديات التي ستواجهها سيكون إقناع الأسواق المالية بتمويل وعودها الانتخابية، في ظل ضعف النمو الاقتصادي وسجل فرنسا الطويل في عدم تحقيق أهداف خفض العجز. وأشار ليسكور إلى أن تكاليف مدفوعات الفائدة المتزايدة ستُشكل أكثر من نصف عجز الموازنة في العام المقبل، وأنها تتجه إلى بلوغ 100 مليار يورو بحلول نهاية العقد، لكنه شدد على أن فرنسا لا تزال تتمتع بجدارة ائتمانية قوية. وقال ليسكور: «أسمع هنا وهناك أصوات المتشائمين الذين يتنبأون بأوقات عصيبة مقبلة، وأود أن أؤكد مجدداً أن الوضع المالي لفرنسا متين وموثوق». ردّ فعل غاضب ضد سياسات التقشف وأدّى الاستياء العام من ارتفاع أسعار الطاقة وتكاليف المعيشة، بالتزامن مع تصاعد معدلات التضخم، إلى زيادة الضغوط على حكومة لا تملك سوى حيّز مالي ضيق لتخفيف وطأة هذه الأعباء. ونظّم العاملون في القطاع العام إضراباً، يوم الثلاثاء، احتجاجاً على تجميد الأجور الوارد في الموازنة، في حين تتسع نطاقاً مظاهرات طلاب المدارس الثانوية، التي تتسم بطابع متزايد من التوتر، احتجاجاً على نقص الموارد الذي أدى، حسب قولهم، إلى اكتظاظ الفصول الدراسية، وتهالك المباني ونقص أعداد المعلمين. وصرح ليكورنو بأن إجراءات خفض الإنفاق ضرورية لإعادة العجز المالي إلى المسار الصحيح، بعد أن أخفقت الحكومات السابقة في إحراز تقدم ملموس، في ظل غياب أغلبية برلمانية منذ أن دعا ماكرون إلى انتخابات تشريعية مبكرة في عام 2024. وتهدف الحكومة إلى خفض عجز الموازنة من 5.4 في المائة من الناتج المحلي الإجمالي هذا العام إلى 5 في المائة في عام 2027، وهو ما عدّه ليسكور مؤشراً على إمكانية الوصول إلى سقف العجز الذي حدده الاتحاد الأوروبي عند 3 في المائة بحلول عام 2029، رغم تشكيك عدد من الاقتصاديين في ذلك. وأعلن مكتب الإحصاء الفرنسي (إنسي) يوم الثلاثاء أن العجز المرتفع والمستمر في فرنسا دفع عبء الدين العام إلى مستوى قياسي لم تشهده البلاد منذ الحرب العالمية الثانية، إذ بلغ 119 في المائة من الناتج المحلي الإجمالي بحلول الربع الثاني من العام. وسيتعين على فرنسا طرح كمية قياسية من أدوات الدين على المستثمرين في العام المقبل، بقيمة 340 مليار يورو، لتمويل العجز المالي وإعادة تمويل حجم متزايد من السندات التي أُصدرت بأسعار فائدة منخفضة للغاية خلال جائحة «كوفيد-19»، والتي يحين موعد استحقاقها الآن. الدين العام يسجل مستويات قياسية وارتفع الدين العام الفرنسي إلى مستوى قياسي خلال ولايتي الرئيس إيمانويل ماكرون، وبلغ في نهاية يونيو (حزيران) 3.596 تريليون يورو (4.08 تريليون دولار)، بما يعادل 119 في المائة من الناتج المحلي الإجمالي، وفقاً لأرقام أصدرها «المعهد الوطني الفرنسي للإحصاء والدراسات الاقتصادية» هذا الأسبوع، مقارنة مع 97.9 في المائة في عام 2019، قبل جائحة «كوفيد-19». وأدى ارتفاع الدين إلى زيادة أعباء خدمة الدين على الدولة الفرنسية، إذ تُمثل هذه الخدمة نحو 7 في المائة من موازنة الدولة. ومع ارتفاع أسعار الفائدة إلى مستويات أعلى بكثير في الوقت الحالي، من المتوقع أن تتجاوز تكاليف الفائدة 90 مليار يورو في عام 2027، وهو مبلغ يفوق بكثير ما تُخطط الحكومة لإنفاقه على الدفاع، البالغ 63.4 مليار يورو، أو التعليم، البالغ 65.5 مليار يورو. وفرنسا ليست الدولة الوحيدة التي راكمت مستويات مرتفعة من الدين خلال السنوات الأخيرة. ففي نهاية الربع الأول من عام 2026، بلغت نسبة الدين العام الإجمالي إلى الناتج المحلي الإجمالي في منطقة اليورو 88.9 في المائة، وفقاً لبيانات «يوروستات» (مكتب الإحصاء الرسمي للاتحاد الأوروبي). وتقل نسبة الدين الفرنسي عن نظيرتها في اليونان، التي بلغت 143.5 في المائة من الناتج المحلي الإجمالي، وإيطاليا التي بلغت 138.9 في المائة. كما أنها أقل من الدين الأميركي البالغ 122.6 في المائة. غير أن فرنسا لا تتمتع بالميزة التي تحظى بها الولايات المتحدة، والمتمثلة في امتلاك العملة الاحتياطية المهيمنة عالمياً، وهو ما يدعم قدرة واشنطن على الاقتراض. آفاق مستقرة رغم مخاوف وكالات التصنيف وخفضت وكالة «سكوب» للتصنيف الائتماني تصنيف فرنسا طويل الأجل في سبتمبر (أيلول). وقالت الوكالة إن «التدهور المستمر في آفاق المالية العامة، الذي يتسم بارتفاع الدين العام، واستمرار ارتفاع العجز المالي، ومحدودية التقدم في الإصلاحات الهيكلية، هو ما دفع إلى خفض التصنيف». وفي المقابل، ورغم اتساع العجز المالي وارتفاع الدين العام، أعلنت وكالة «فيتش» للتصنيف الائتماني في أغسطس (آب) أنها ستبقي التصنيف السيادي لفرنسا عند «إيه بلس» (A+) مع نظرة مستقبلية مستقرة. وقالت الوكالة: «يستند تصنيف فرنسا إلى اقتصادها الكبير والمتنوع وذي الدخل المرتفع، وقطاعها المصرفي السليم، وقاعدة المستثمرين المتنوعة».
لماذا تتعرض أسواق السندات العالمية لموجة بيع جديدة؟
تتعرض أسواق السندات الحكومية الكبرى لموجة بيع جديدة، دفعت تكاليف الاقتراض في الولايات المتحدة وألمانيا واليابان إلى مستويات مرتفعة لم تشهدها منذ عقود، مع تجدد المخاوف بشأن التضخم، وأسعار الفائدة، وأعباء الديون الحكومية. وقفز عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 5.34 في المائة الخميس، وهو أعلى مستوى له منذ عام 2002، بعدما سجل خلال الربع الثالث أكبر ارتفاع فصلي له منذ بداية القرن الحالي، بزيادة تقارب 90 نقطة أساس. وارتفعت عوائد السندات الفرنسية لأجل 10 سنوات إلى أعلى مستوياتها منذ 2002، فيما تجاوز عائد السندات البريطانية لأجل 30 عاماً مستوى 6 في المائة للمرة الأولى منذ 1998، بينما بلغت عوائد السندات اليابانية مستويات مرتفعة هي الأخرى مقارنة بالعقود الماضية. وتأتي هذه التحركات في وقت أدى فيه ارتفاع أسعار النفط مجدداً بفعل التوترات بين الولايات المتحدة وإيران إلى زيادة مخاوف التضخم، ما يدفع المستثمرين إلى الاستعداد لاحتمال بقاء أسعار الفائدة مرتفعة لفترة أطول، أو حتى زيادتها مجدداً. لماذا ترتفع عوائد السندات؟ تتحرك عوائد السندات عكس أسعارها، ولذلك فإن موجة البيع ترفع تكلفة الاقتراض للحكومات، والشركات، والأفراد. كما أن ارتفاع العوائد طويلة الأجل يعكس قلق المستثمرين من استمرار التضخم، وازدياد احتياجات الحكومات إلى الاقتراض، والإنفاق. وتجاوز الدين الحكومي الأميركي 40 تريليون دولار، فيما تبلغ نسبة الدين إلى الناتج المحلي الإجمالي 100 في المائة أو أكثر في معظم اقتصادات مجموعة السبع، باستثناء ألمانيا. وتكتسب هذه التطورات أهمية أوسع، لأن عوائد السندات الحكومية تعد مرجعاً رئيساً لتكاليف الاقتراض في الاقتصاد، من الرهون العقارية، وقروض السيارات، والتعليم، إلى تمويل الشركات. وكلما ارتفعت الفائدة، أصبح الاقتراض والإنفاق أقل جاذبية، ما قد يضغط على النمو الاقتصادي. وفي الولايات المتحدة ارتفع معدل الرهن العقاري الأكثر شيوعاً الشهر الماضي إلى أعلى مستوى له منذ أكثر من عامين، متجاوزاً 7 في المائة للمرة الأولى منذ الأسبوع الأول من ولاية ترمب الحالية. كما تؤدي العوائد المرتفعة إلى زيادة تكلفة خدمة الدين الحكومي عند إعادة تمويل السندات المستحقة. وفي بريطانيا بلغت فاتورة الفائدة نحو 4 في المائة من الناتج، أي ما يقارب ضعف متوسطها خلال العقد السابق للجائحة، وفق مكتب مراقبة المالية العامة البريطاني. الذكاء الاصطناعي يزيد الطلب على الاقتراض لا تقتصر الضغوط على الحكومات. فقد أصبح الإنفاق الضخم على الذكاء الاصطناعي عاملاً إضافياً في زيادة إصدارات ديون الشركات، وبالتالي زيادة المعروض من السندات في الأسواق. وتظهر بيانات مجموعة بورصة لندن أن خمساً من كبرى شركات الذكاء الاصطناعي، وهي «ألفابت» و«أمازون» و«ميتا» و«مايكروسوفت» و«أوراكل»، أصدرت سندات بقيمة 220 مليار دولار منذ بداية العام لتمويل استثماراتها في مراكز البيانات، والنماذج الخاصة بالذكاء الاصطناعي، وهو أكثر من ضعف إجمالي إصداراتها خلال العام الماضي. ومن المتوقع أن تستمر الإصدارات في الارتفاع خلال الأشهر المقبلة مع توسع شركات التكنولوجيا في الإنفاق على البنية التحتية اللازمة للذكاء الاصطناعي. وتشير قاعدة العرض والطلب في سوق السندات إلى أن زيادة الحاجة إلى الاقتراض تتيح للمقرضين المطالبة بعوائد أعلى، ما يدفع تكاليف التمويل إلى الارتفاع. هل تستطيع الحكومات والبنوك المركزية التدخل؟ تسعى بعض الحكومات والبنوك المركزية إلى الحد من الضغوط، لكن الإجراءات المتخذة حتى الآن لم توقف ارتفاع العوائد طويلة الأجل. وأعلنت وزارة الخزانة الأميركية أخيراً برنامجاً لإعادة شراء السندات، في خطوة يرى محللون أنها تهدف إلى الحد من ضغوط الاقتراض، إلا أن عوائد السندات طويلة الأجل واصلت ارتفاعها بعد الإعلان. كما تستطيع البنوك المركزية شراء السندات عندما تتعرض الأسواق لضغوط حادة. واستخدم بنك إنجلترا هذه الأداة خلال أزمة الميزانية البريطانية المصغرة في 2022. ويملك البنك المركزي الأوروبي أيضاً أداة لحماية انتقال السياسة النقدية تتيح له شراء السندات الحكومية للحد من الارتفاع «غير المبرر وغير المنظم» في تكاليف الاقتراض، شريطة التزام الدولة المعنية بقواعد الموازنة الأوروبية. لكن محافظ بنك فرنسا إيمانويل مولان حذر الأسبوع الماضي من أن توقع تدخل البنك المركزي الأوروبي لإنقاذ سوق السندات الفرنسية سيكون أمراً مضللاً. هل عاد «حراس السندات»؟ يرى كثير من المستثمرين أن الارتفاع الحالي في العوائد يعكس مزيجاً من زيادة الاقتراض، والمخاوف من التضخم. وقد يوفر تراجع أسعار النفط بعض الانفراج على المدى القصير، لكن المستثمرين يرون أن الانخفاض المستدام في تكاليف الاقتراض طويلة الأجل يحتاج في نهاية المطاف إلى تحرك حكومي منسق لخفض أعباء الدين، أو تعزيز النمو الاقتصادي. وفي غياب مثل هذه الإجراءات تظل الأسواق عرضة لضغوط ما يعرف بـ«حراس السندات»، وهم المستثمرون الذين يطالبون بعوائد أعلى عندما يرون أن الحكومات تنتهج سياسات مالية توسعية، أو لا تبذل ما يكفي للحد من التضخم. وتعكس عودة هذه المخاوف تحولاً في نظرة المستثمرين إلى سوق السندات، إذ لم تعد الضغوط مرتبطة فقط بمسار أسعار الفائدة في الأجل القصير، وإنما أيضاً بقدرة الاقتصادات الكبرى على إدارة مستويات الدين، وتمويل احتياجاتها الاستثمارية في بيئة تتسم بارتفاع الطلب على رأس المال.
واشنطن تضغط على أوروبا لسحب مخزونات الديزل... أو مواجهة حظر للصادرات
ضغطت إدارة الرئيس الأميركي دونالد ترمب على ألمانيا وفرنسا لسحب جزء من مخزونات الديزل الطارئة للمساعدة في زيادة المعروض العالمي وخفض أسعار الوقود، ملوّحة بإمكانية فرض حظر أميركي على صادرات الديزل إذا لم تستجب الدولتان، وفق ثلاثة مصادر مطلعة على المناقشات. وطلبت الإدارة الأميركية من الاتحاد الأوروبي، وفق مصدر أوروبي، الإفراج عن نحو 120 مليون برميل من الديزل خلال الأشهر الستة المقبلة، في خطوة تعكس تصاعد الضغوط على أوروبا للمساهمة في تخفيف شح المنتجات النفطية المكررة في الأسواق العالمية. وتجري المفوضية الأوروبية وفرنسا وإيطاليا وآيرلندا وبريطانيا، إلى جانب ألمانيا، مباحثات الخميس بشأن الحاجة المحتملة إلى الإفراج عن مخزونات الديزل، وفق مسؤول في الاتحاد الأوروبي. وقال مسؤول أميركي إن من مصلحة أوروبا «العمل مع الولايات المتحدة» في مسارات متعددة لزيادة إمدادات المنتجات المكررة وخفض تكاليفها على المستهلكين. ويأتي الضغط الأميركي في وقت تدرس فيه إدارة ترمب حظر صادرات الديزل الأميركية بهدف زيادة المعروض في السوق المحلية وخفض أسعار الوقود، مع اقتراب انتخابات التجديد النصفي في نوفمبر (تشرين الثاني). وقال وزير الطاقة الأميركي كريس رايت، الأربعاء، إن الإدارة تتوقع صدور إعلانات أوروبية قريباً بشأن إمدادات إضافية من الديزل، مشيراً إلى أن الأسواق فقدت جزءاً من صادرات الديزل القادمة من الشرق الأوسط والصين. وأضاف رايت أن بعض صادرات الديزل من الشرق الأوسط بدأت في العودة، لكن الاضطرابات الأخيرة أدت إلى فقدان كميات كبيرة من الإمدادات. ضغط على فرنسا وألمانيا وتشعر الإدارة الأميركية بقلق خاص تجاه فرنسا وألمانيا، إذ ترى واشنطن أن البلدين لم ينفذا بالكامل تعهدات سابقة بالإفراج عن مخزونات الطوارئ من النفط والمنتجات النفطية، وفق ما أوردته «رويترز» في وقت سابق. وقال مسؤول في قصر الإليزيه إن الرئيس الفرنسي إيمانويل ماكرون لم يناقش المسألة مع ترمب خلال لقائهما على هامش اجتماعات الجمعية العامة للأمم المتحدة في نيويورك الأسبوع الماضي. لكن المسؤول أوضح أن ماكرون سيعقد مؤتمراً عبر الفيديو مع قادة دول مجموعة السبع لبحث ارتفاع أسعار الوقود وتوفر المنتجات المكررة عالمياً، بما في ذلك تنسيق الإفراج عن الاحتياطيات بالتعاون مع وكالة الطاقة الدولية. أوروبا تعتمد أكثر على الوقود الأميركي وتزايد اعتماد أوروبا على الوقود الأميركي بعدما حظرت واردات النفط والمنتجات الروسية في أعقاب الحرب الروسية على أوكرانيا، في وقت أدت فيه الحرب الأميركية - الإسرائيلية على إيران إلى تعطيل إمدادات من الشرق الأوسط. ويأتي التحرك الأميركي في وقت تواجه فيه أسواق المنتجات المكررة ضغوطاً متزايدة نتيجة اضطرابات الإمدادات وتراجع بعض التدفقات من مناطق رئيسية، مما دفع واشنطن إلى البحث عن مصادر إضافية للمعروض خارج السوق الأميركية.
سلطات تركيا تسرّع خطواتها لتضييق الآثار السلبية لأزمة صناديق الاستثمار
سرّعت السطات التركية من خطواتها للتعامل مع أزمة صناديق الاستثمار التي تفجرت في منتصف سبتمبر (أيلول) الماضي وتسببت في خسائر كبيرة للمؤشر الرئيسي لبورصة إسطنبول وهروب استثمارات ضخمة من الأسواق. فقد قررت هيئة أسواق رأس المال صرف مبالغ مؤقتة للمستثمرين في 131 صندوق استثمار مملوكة لـ7 شركات سبق أن أصدرت أمراً بتصفيتها في مدى زمني يصل إلى 6 أشهر. وذكرت الهيئة، في بيان صدر في ساعة مبكرة الخميس، أن المستثمرين في صناديق «تيرا بورتفوي»، و«بوسولا بورتفوي»، و«أطلس بورتفوي»، و«هدف بورتفوي» لإدارة الأصول سيحصلون على كامل مبالغ استثماراتهم إذا كانت أقل من مليون ليرة تركية (نحو 20 ألفاً و405 دولارات). أما بالنسبة إلى المستثمرين الذين يبلغ صافي استثماراتهم مليون ليرة أو أكثر فسيحصلون على مليون ليرة كدفعة مؤقتة. رد الأرباح غير المشروعة من جانبها، أعلنت هيئة التنظيم والرقابة المصرفية، أن صندوق تأمين الودائع الادخارية، سيتولى حقوق المساهمين في 3 بنوك استثمارية وشركتين للتمويل التجاري من المتورطين في أزمة الصناديق، هي بنوك: «تيرا ياتيريم»، و«ديستيك ياتيريم» و«هديف ياتيريم» وشركتا «ديستيك فاينانس فاكتورينغ» و«تيرا فاينانس فاكتورينغ». وتضمَّن القرار نقل حصص الملكية في الشركتين في غضون 6 أشهر، على أن يمارس صندوق تأمين الودائع الادخارية حقوق التصويت المرتبطة بتلك الأسهم حتى اكتمال عمليات النقل. شركة «تيرا ياتيريم» إحدى الشركات المتهمة بالتلاعب في صناديق الاستثمار (موقع الشركة) وأشار إلى أن أصول البنوك الثلاثة لا تمثل سوى 0.22 في المائة من إجمالي أصول القطاع المصرفي، فيما تشكل أصول الشركتين ما نسبته 1.45 في المائة من أصول قطاع التخصيم. تحركات حكومية وفي خطوة لتشجيع من حصلوا على أرباح تتجاوز الأرباح الحقيقية للحصص والأسهم على إعادة الأموال التي حصلوا عليها بطرق غير مشروعة، أعلنت هيئة أسواق رأس المال فتح حسابات باسم صندوق تأمين ودائع الادخار، لاسترداد الأرباح الزائدة المتحصلة من بيع حصص المشاركة في صناديق الاستثمار قيد التصفية، وكذلك من حققوا أرباحاً زائدة من أسهم الشركات المتداولة علناً، اختيارياً. ووفقاً لقانون أسواق رأس المال والتشريعات ذات الصلة، تم فتح «حسابات استرداد اختيارية» لصناديق الاستثمار قيد التصفية، بشكل منفصل لكل صندوق في حساب الصندوق الموحد باسم صندوق تأمين ودائع الادخار في «البنك الزراعي» و«إيس بنك»، حيث ستستخدم الأموال المودعة اختيارياً في دفع مستحقات أصحاب الحصص. كما تم فتح «حساب استرداد الأسهم العام» في بنك «بيرليشيك فون» باسم صندوق تأمين ودائع الادخار للراغبين في إعادة الأرباح الطائلة التي حققوها من شراء وبيع أسهم الشركات المساهمة العامة وما شابهها من معاملات. وأعلن نائب الرئيس التركي، جودت يلماظ، عبر حسابه في «إكس» أن «مجلس تنسيق الصناديق»، الذي أعلن الرئيس رجب طيب إردوغان، إنشاءه، الثلاثاء، سيعقد اجتماعه الثاني صباح الجمعة، لافتاً إلى أنه تم تحديد خريطة الطريق لحل الأزمة، وأن جميع المؤسسات المعنية تتخذ خطوات ملموسة بالتنسيق فيما بينها بشأن المسائل التي تقع ضمن نطاق مسؤولياتها، كما يجري تنفيذ الإجراءات القضائية بفاعلية. Sayın Cumhurbaşkanımız tarafından oluşturulan ve başkanlığını yaptığım Fon Koordinasyon Kurulu 2. Toplantısını yarın sabah gerçekleştirecektir.Yol haritamız belirlenmiştir. İlgili tüm kurumlarımız, görev alanlarına giren konularda eşgüdüm içinde somut adımlar atmaktadır. BDDK... — Cevdet Yılmaz (@_cevdetyilmaz) October 1, 2026 وأضاف أن ديوان المحاسبة الحكومي بدأ عمله، وستدار كل مرحلة من مراحل العملية ضمن إطار القواعد القانونية، بما يتماشى مع الحساسيات المشروعة للمواطنين، وبمنطق سليم، وأن نهجهم الأساسي هو حماية حقوق الجمهور والمستثمرين، واتخاذ التدابير الأكثر فاعلية ضد المتلاعبين والمضاربين الذين يحققون أرباحاً غير مشروعة من خلال معاملات غير قانونية. توقيفات جديدة وعلى صعيد التحقيقات الجارية في وقائع التلاعب والاحتيال في صناديق الاستثمار، قررت النيابة العامة في إسطنبول توقيف 5 مسؤولين ومديرين تنفيذيين، بينهم المسؤولان التنفيذيان في شركة «تيرا»، أمير منير صاري بينار، وإردين أوزيل، اللذان سبق احتجازهما في إطار التحقيقات الجارية بمعرفة قسم مكافحة تمويل الإرهاب وغسل الأموال بمكتب المدعي العام لإسطنبول. وسبق توقيف 12 مسؤولاً من الشركات الـ7 التي تدير الصناديق التي تم التلاعب فيها، فيما لا تزال التحقيقات جارية مع 20 آخرين. وزير العدل التركي أكين غورليك (من حسابه في «إكس») وقال وزير العدل أكين غورليك، في تصريحات الخميس، إن جميع الأصول المصادَرة في إطار التحقيقات ستوجَّه إلى توفير الموارد اللازمة للنظام المُنشأ لصالح الضحايا وستودَع في الحسابات المخصصة لرد مستحقاتهم. وأضاف أن الأولوية ستُعطى لأصحاب الحصص والأسهم التي تقل عن مليون ليرة تركية، بهدف معالجة شكاوى صغار المستثمرين بشكل أسرع، في المرحلة الأولى. وتفجرت فضيحة التلاعب والاحتيال في صناديق الاستثمار في منتصف سبتمبر، بعدما عجزت يعض الصناديق عن تلبية طلبات المستثمرين لاسترداد أموالهم، مما أدى إلى موجة اضطراب في سوق الأسهم التركية. وأمرت هيئة أسواق المال التركية بتصفية 131 صندوقاً تديرها 7 شركات، وتبلغ قيمة أصولها نحو 18 مليار دولار، ألحقت أضراراً بـ455 ألفاً و758 مستثمراً تأثروا بالقرار. وسجل المؤشر الرئيسي لأسهم بورصة إسطنبول (بيست 100) أسوأ أداء شهري له منذ عام 2008 في سبتمبر الماضي، بسبب موجة بيع بدأت بالتزامن من أزمة الصناديق التي عجزت عن تلبية طلبات المستثمرين بسبب شح السيولة. مؤشر بورصة إسطنبول يدخل ضمن الأسواق الهابطة (موقع البورصة) وأنهى المؤشر تعاملات شهر سبتمبر منخفضاً بنسبة 16.65 في المائة، وأغلق المؤشر تعاملات اليوم الأخير من الشهر، الأربعاء، على انخفاض بنسبة 2.79 في المائة، متراجعاً بنسبة 20 في المائة دون مستوى الإغلاق القياسي المسجل في 11 مايو (أيار)، ليؤكد دخوله سوقاً هابطة. وانخفض المؤشر بنحو 35 في المائة في سبتمبر، مسجلاً أسوأ أداء شهري له بالليرة منذ إطلاقه في عام 2009.
طفرة أرباح الشركات الأميركية تواجه اختبار الاستدامة مع تباطؤ متوقع في 2027
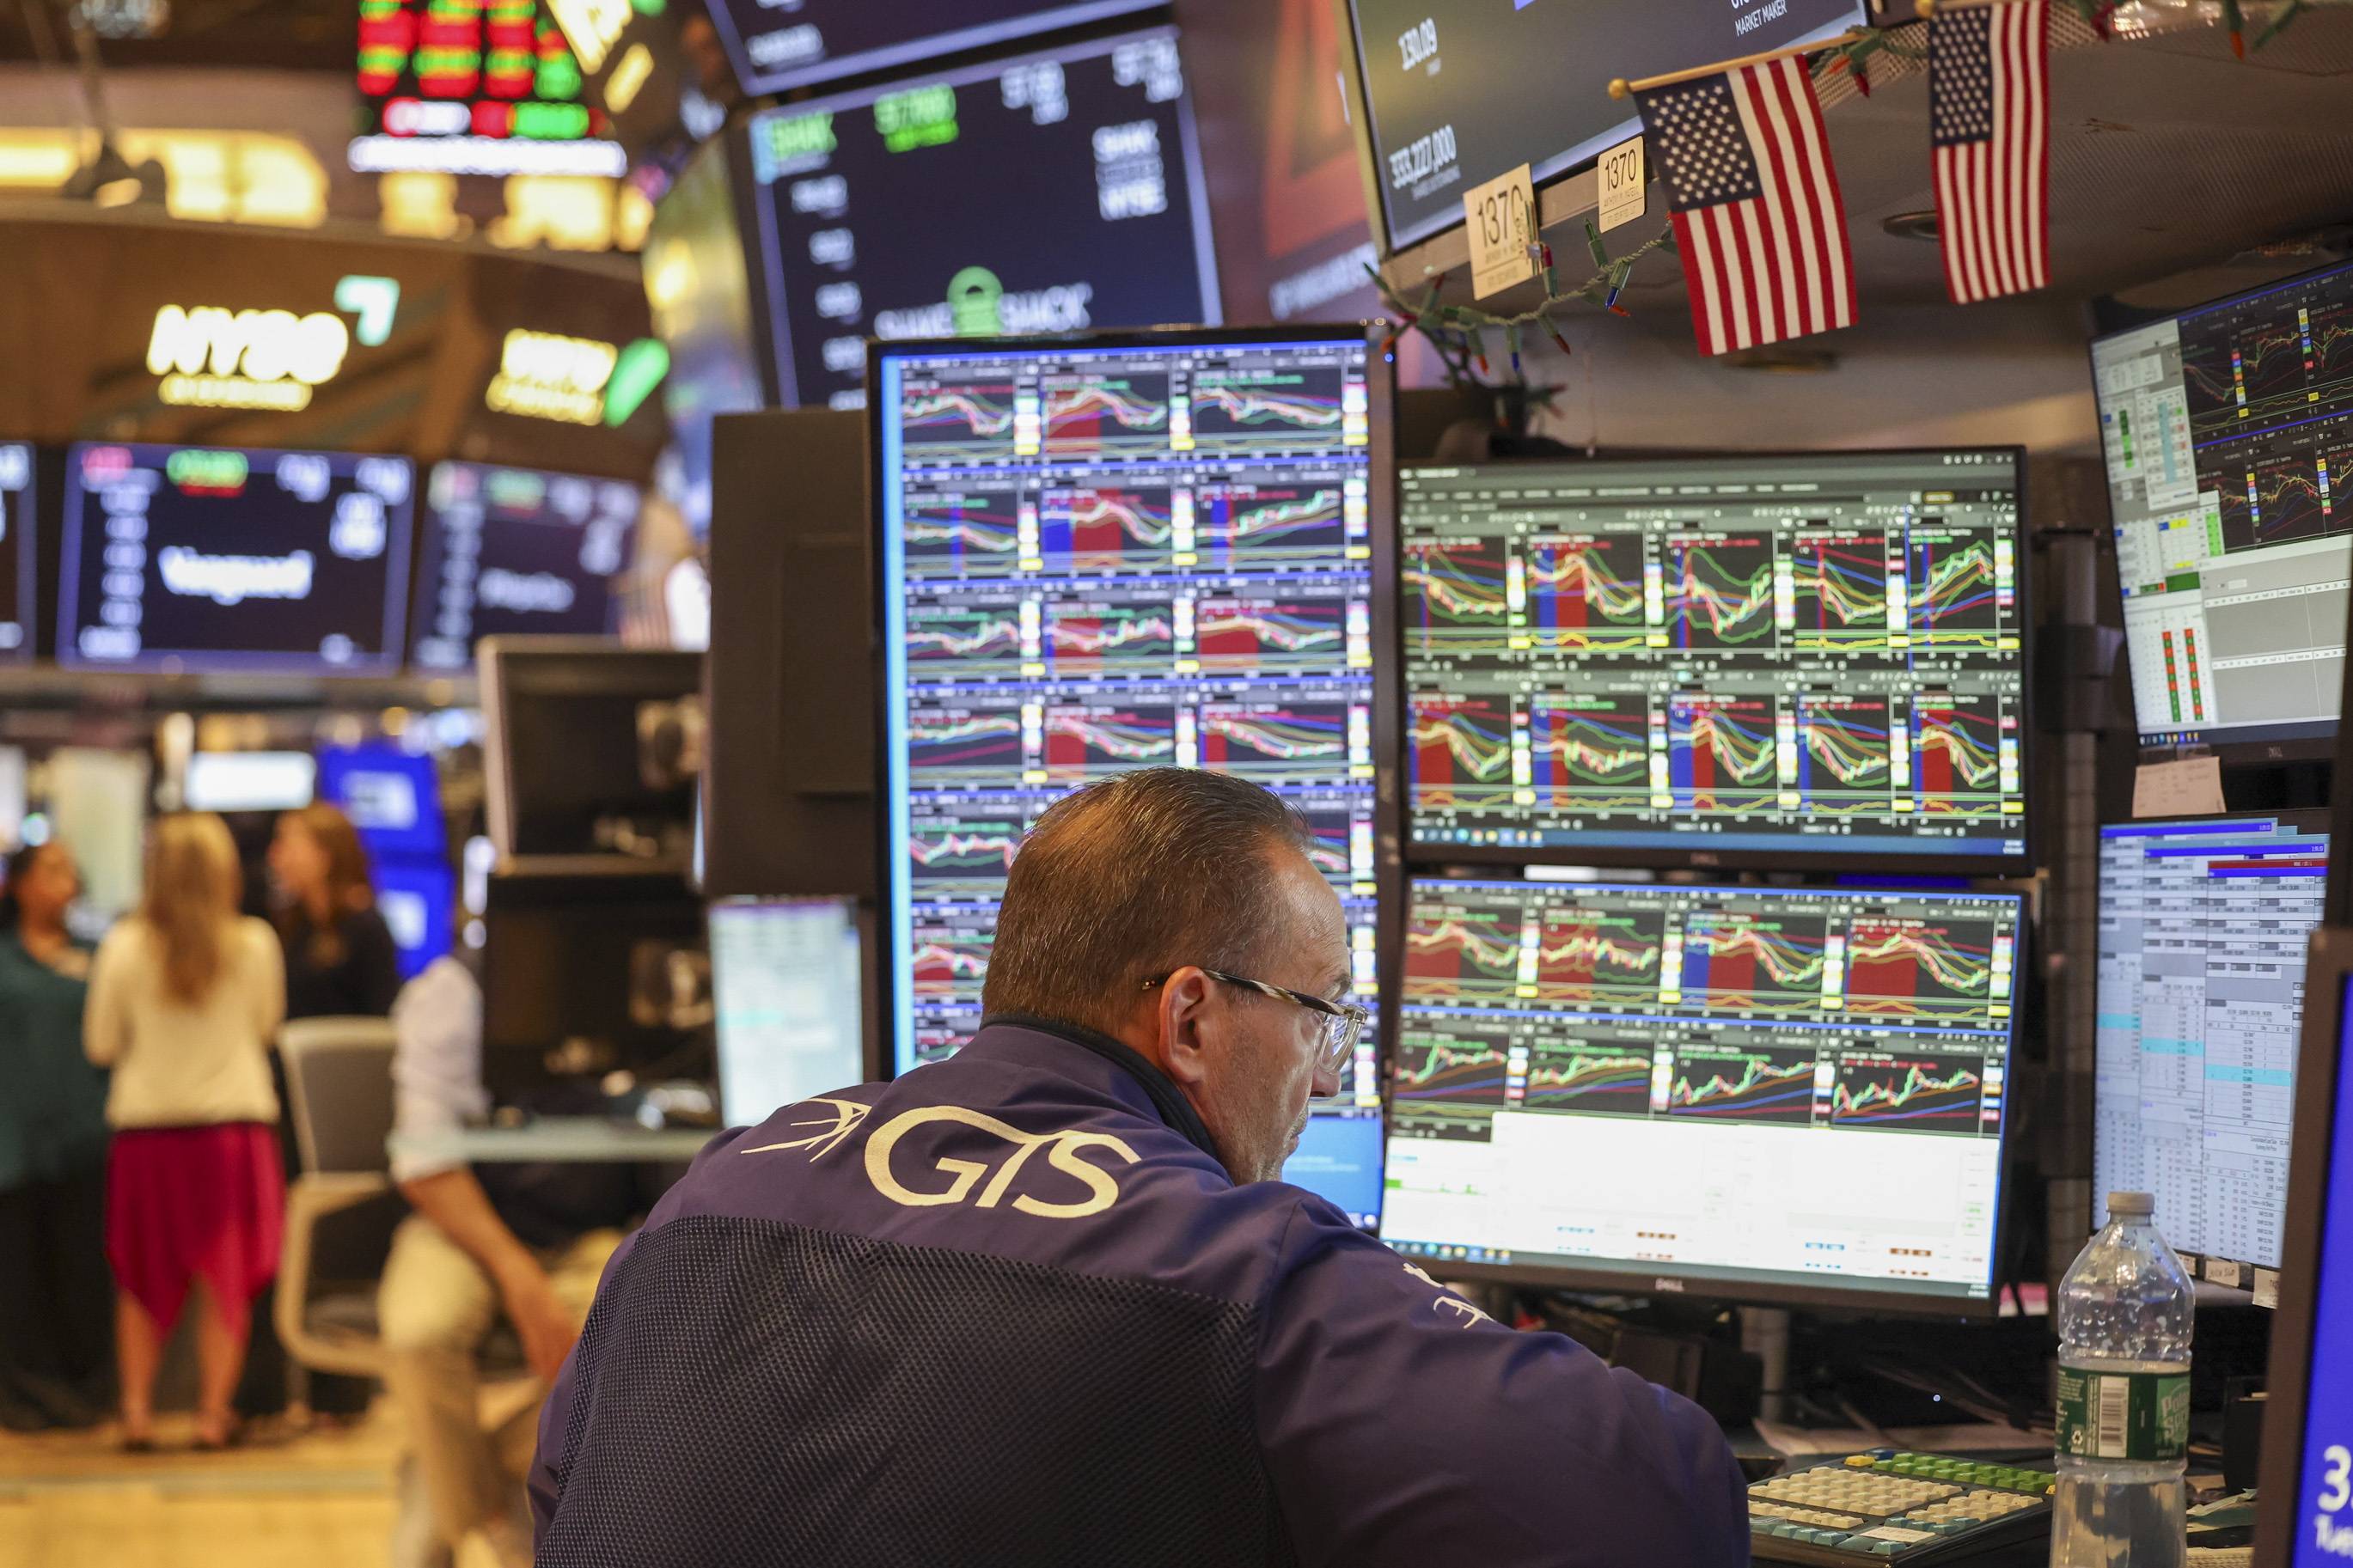
يقود عام استثنائي من نمو أرباح الشركات مكاسب سوق الأسهم الأميركية، لكن تردد المستثمرين إزاء استمرار هذه الطفرة دون عوائق بدأ يتسرب إلى تقييمات الأسهم. ويستعد المستثمرون لفترة أخرى قوية من الأرباح، مع بدء الشركات إعلان نتائج الربع الثالث خلال الأسابيع المقبلة، في وقت تشير التوقعات الآن إلى ارتفاع أرباح شركات مؤشر «ستاندرد آند بورز 500» بأكثر من 35 في المائة خلال العام بأكمله. وسيكون هذا الارتفاع الأعلى منذ عام 2021، الذي تأثر بانتعاش الاقتصاد بعد جائحة «كوفيد - 19»، وفق «رويترز». ودفع هذا النمو القوي مؤشر «ستاندرد آند بورز 500» إلى الارتفاع بنحو 12 في المائة هذا العام، متجاوزاً مخاطر من بينها ارتفاع أسعار الفائدة، وتحول مجلس الاحتياطي الفيدرالي الأميركي إلى موقف أكثر تشدداً، والصراع في الشرق الأوسط وما صاحبه من ارتفاع في أسعار النفط. لكن المستثمرين بدأوا يتطلعون إلى ما بعد عام 2026، ويبحثون في مدى قدرة الشركات على الحفاظ على نمو قوي في الأرباح. وقال والتر تود، كبير مسؤولي الاستثمار في «غرينوود كابيتال» بولاية ساوث كارولاينا: «مستثمرون مثلي يتساءلون عن مدى استدامة هذه الأرقام الضخمة. لقد حققنا أرباحاً قوية، لكن الجانب السلبي هو أن المقارنات ستكون صعبة للغاية بالنسبة إلى كثير من هذه الشركات في العام المقبل». ويأتي أي تعثر في محرك الإنفاق على الذكاء الاصطناعي في مقدمة مخاطر الأرباح، إذ أدى هذا الإنفاق إلى تعزيز أرباح الشركات التي تبني البنية التحتية اللازمة لهذه التكنولوجيا. وتشمل المخاطر الأخرى قدرة الشركات المنفقة على الذكاء الاصطناعي على تحقيق عوائد استثمارية كافية، وتداعيات ارتفاع أسعار الفائدة، مثل الحد من استعداد الشركات للاقتراض لتمويل نفقات الذكاء الاصطناعي، وتباطؤ وتيرة إنفاق المستهلكين. وقال مايكل أرون، كبير استراتيجيي الاستثمار في «ستيت ستريت إنفستمنت مانجمنت»، إن استدامة نمو الأرباح تمثل أحد التهديدات لسوق صاعدة تقترب من عامها الرابع. وأضاف: «أعتقد أن وتيرة نمو الأرباح ستتباطأ. وأعتقد أن السؤال سيكون: إلى أي مدى؟ في الوقت الراهن، لا أشعر بقلق بالغ، لكن هذا أمر سأراقبه من كثب». تقييمات السوق تتراجع في 2026 قد تمنح الشركات، في تقارير الأرباح المرتقبة، مؤشرات مبكرة على أداء العام المقبل. ومن المتوقع أن ترتفع أرباح شركات مؤشر «ستاندرد آند بورز 500» بنسبة 15 في المائة في 2027، وفقاً لبيانات «إل إس إي جي آي بي إي إس»، وهو ما يمثل تباطؤاً مقارنة بالعام الحالي مع تراجع الإنفاق الرأسمالي على الذكاء الاصطناعي ومواجهة الشركات مقارنات أكثر صعوبة. وسيتجاوز مستوى النمو «فوق الاتجاه» المتوقع في 2027 متوسط معدل النمو السنوي البالغ 10 في المائة خلال السنوات الـ35 الماضية، وفقاً لاستراتيجيي الأسهم في «باركليز». وقال استراتيجيو «باركليز» في مذكرة حديثة إن بعض «ردود الفعل السلبية من المستثمرين التي سمعناها... تتعلق بما إذا كان نمو الأرباح سيبلغ ذروته هذا العام». وقال مستثمرون إن جزءاً من هذه المخاوف ينعكس على الأرجح في انخفاض تقييمات السوق، إلى جانب مخاطر أخرى، منها ارتفاع أسعار الفائدة. وتراجعت نسبة السعر إلى الأرباح الآجلة لمؤشر «ستاندرد آند بورز 500»، التي تحدد قيمة المؤشر استناداً إلى الأرباح المتوقعة، إلى 19.2 مرة، مقارنة مع 22 مرة في بداية العام وذروة حديثة بلغت 23.5 مرة في أكتوبر (تشرين الأول) 2025، وفقاً لبيانات «إل إس إي جي داتا ستريم». وشهدت بعض الأسهم المرتبطة بالذكاء الاصطناعي انخفاضاً أكبر في التقييمات. وتراجعت نسبة السعر إلى الأرباح الآجلة لقطاع التكنولوجيا في مؤشر «ستاندرد آند بورز 500» إلى نحو 21 مرة، من 26 مرة في بداية العام. وقال استراتيجيو الأسهم في «غولدمان ساكس» في مذكرة الأسبوع الماضي إن متوسط سهم البنية التحتية للذكاء الاصطناعي تراجع تقييمه إلى 22 مرة من تقديرات الأرباح الآجلة، مقارنة مع 32 مرة في أبريل (نيسان). وقال «غولدمان ساكس»: «يشكك كثير من المشاركين في السوق في استدامة أرباح أسهم البنية التحتية للذكاء الاصطناعي، وهذا الرأي ينعكس جزئياً على الأقل في أسعار السوق». خطط الإنفاق على الذكاء الاصطناعي تحت المجهر يراقب المستثمرون الإنفاق على الذكاء الاصطناعي. ومن المتوقع أن تنفق خمس شركات كبرى في مجال الحوسبة السحابية والذكاء الاصطناعي أكثر قليلاً من 800 مليار دولار هذا العام، لترتفع إلى 1.1 تريليون دولار العام المقبل، وفقاً لـ«غولدمان ساكس». وتتباطأ وتيرة هذا الإنفاق، إذ تنخفض الزيادة من نحو 100 في المائة هذا العام إلى 37 في المائة العام المقبل، وهو أحد العوامل وراء تباطؤ وتيرة نمو الأرباح المتوقعة. وقال بيتر توز، رئيس «تشيس إنفستمنت كاونسل»: «معدل هذا التغير هو ما سيحدد إلى حد كبير أداء سوق الأسهم العام المقبل»، مضيفاً أن تراجع بناء مراكز البيانات بسبب معارضة تنظيمية أو مجتمعية يمثل عاملاً غير محسوم. وعلى الرغم من بروز الأرباح المرتبطة بالذكاء الاصطناعي، فإن نمو الأرباح كان واسع النطاق. ومن المتوقع أن تحقق القطاعات الـ11 جميعها في مؤشر «ستاندرد آند بورز 500» نمواً في الأرباح خلال 2026، وفقاً لـ«إل إس إي جي آي بي إي إس»، مدعومة باقتصاد قوي. ومع ذلك، يتحسب المستثمرون لتأثير ارتفاع أسعار النفط وأسعار الفائدة. وقال جيمس راجان، الرئيس المشارك للاستثمار ومدير أبحاث إدارة الاستثمار في «دي إيه ديفيدسون»: «كان أداء المستهلك أفضل قليلاً مما كان متوقعاً. لكن يبدو أن هناك رياحاً معاكسة في الأفق. لذلك، إذا تباطأ إنفاق المستهلكين، فسيصبح من الصعب على كثير من الشركات تجاوز توقعات الأرباح العام المقبل». وبالتأكيد، يمنح انخفاض التقييمات بعض المستثمرين الثقة بأن الأسهم ليست مرتفعة الأسعار بشكل مفرط، رغم اقتراب مؤشر «ستاندرد آند بورز 500» من مستويات قياسية. وكانت مكاسب الأرباح مفاجأة إيجابية لـ«وول ستريت»، إذ تتجه أرباح مؤشر «ستاندرد آند بورز 500» للعام بأكمله إلى النمو بأكثر من مثلي المعدل الذي كان متوقعاً في يناير (كانون الثاني). وقال أرون من «ستيت ستريت»: «في كل منعطف، قلل المستثمرون من تقدير قوة الأرباح»، مضيفاً أن وتيرة النمو الحالية غير معتادة في منتصف دورة اقتصادية. وأضاف: «أتفهم أن هذا هو ما يثير تساؤلات بشأن الاستدامة. لكنك تحتاج إلى محفز حتى ينتهي هذا الأمر».
أسعار التجزئة بإسطنبول ترتفع 2.11 % في سبتمبر
قالت غرفة تجارة إسطنبول، يوم الخميس، إن أسعار التجزئة في إسطنبول، أكبر مدن تركيا، ارتفعت بنسبة 2.11 في المائة على أساس شهري في سبتمبر (أيلول)، مسجِّلةً زيادة سنوية بلغت 33.55 في المائة. وفي سياق منفصل، أظهرت بيانات صادرة عن هيئة التنظيم والرقابة المصرفية (BDDK) أن الودائع المصرفية بالليرة التركية ارتفعت بنحو 600 مليار ليرة (12.24 مليار دولار) خلال الأسابيع الـ3 المنتهية في 25 سبتمبر، في ظلِّ سعي المستثمرين إلى التحوط والابتعاد عن أزمة صناديق الاستثمار في البلاد. وارتفع إجمالي الودائع بالليرة إلى 20.08 تريليون ليرة بحلول 25 سبتمبر، مقارنة مع 19.47 تريليون ليرة في 4 سبتمبر.
تراجع السندات يربك المحافظ الاستثمارية مع نهاية الربع
عادةً ما يتعامل المستثمرون مع إعادة توازن محافظهم الاستثمارية في نهاية الربع بوصفها إجراءً روتينياً، إلا إن الربع الذي انتهى يوم الأربعاء شهد، على الأرجح، تحركات واسعة النطاق، إذ أدى الانخفاض الحاد في أسعار السندات إلى اختلال التوازن في كثير من المحافظ، وفقاً لمحللين. ويتناقض تراجع السندات خلال الربع الماضي بشكل صارخ مع أداء الأسهم التي ظلت تحوم قرب مستويات مرتفعة قياسية. ولذلك؛ فإنه يُتوقع أن تكون المحافظ الاستثمارية التي تلتزم نسبة محددة لتوزيع الأصول بين الأسهم والسندات قد أجرت تغييرات واسعة النطاق لإعادة التوازن إلى المستويات المستهدفة، وفق «رويترز». وقال جوردان جاكسون، استراتيجي الأسواق العالمية في بنك «جي بي مورغان»: «أعتقد أن عملية إعادة التوازن في هذا الربع ستكون بالغة الأهمية، ومماثلة لأي عملية شهدناها تاريخياً؛ نظراً إلى ارتفاع مستويات التقلب وحجم الانحراف الكبير عن التوزيعات المستهدفة للأصول». ومن شأن عدد المديرين الذين سيعدلون مستويات انكشافهم على الأصول هذا الأسبوع، مقابل أولئك الذين سيجدون أسباباً للانتظار، أن يحدد مسار تداول الأسهم والسندات في فترة نهاية الربع؛ مما قد يدعم أسواق الدخل الثابت ويضغط على أسهم الشركات. ووفقاً لتقرير صادر عن بنك «غولدمان ساكس»، يوم الاثنين، فقد كان من المتوقع أن تبيع صناديق التقاعد الأميركية وحدها أسهماً بقيمة 33 مليار دولار في الأيام المحيطة بنهاية الربع، لمجرد مواءمة توزيعاتها الفعلية مع النسب المستهدفة، مع توجيه العائدات الناتجة نحو شراء السندات. وتضع هذه التقديرات الربع الثالث، الذي انتهى للتو، عند الشريحة المئوية الـ98، أي ضمن أعلى اثنين في المائة من الحالات، مقارنة بجميع التقديرات المماثلة المسجلة منذ يناير (كانون الثاني) 2000 من حيث القيمة الدولارية المطلقة. وهذا يعني أن التقديرات تجاوزت حاجز 33 مليار دولار في اثنين في المائة فقط من الأرباع السابقة. ومن المرجح أن تظهر الآثار الكاملة لعملية إعادة التوازن بشكل أوضح خلال الأيام الأولى من الربع الرابع. ورغم صعوبة تتبع هذه التدفقات المالية لحظياً، فإن جاكسون أشار إلى أنه رصد مؤشرات على إعادة التوازن في تدفقات صناديق الاستثمار المشترك و«صناديق المؤشرات المتداولة (ETFs)» خلال الأسابيع الأخيرة، حيث برز المستثمرون بوصفهم مشترين أكبر للسندات. وتُعد المراجعة الفصلية للمحافظ جزءاً من ممارسات إدارة المخاطر التي يتبعها كثير من مديري الاستثمار والمستشارين، سواء أكانوا يديرون محافظ كبيرة أم صغيرة. وعندما تشهد الأسواق تقلبات حادة، فإنه يمكن للمستثمرين تعديل مراكزهم بوتيرة أسرع، بينما قد يتجنب البعض إعادة التوازن لربع أو ربعين ما دامت المخصصات لم تتجاوز مستويات محددة. وقال مايكل أورورك، كبير استراتيجيي الأسواق في شركة «جونز تريدينغ» للوساطة والخدمات المصرفية والاستثمارية: «ينبغي على المستثمرين أن يكونوا أجرأ من المعتاد في إعادة التوازن؛ لأن عمليات البيع المكثفة في سندات الخزانة تخلق فرصة استثمارية أكبر جاذبية مما شهدناه منذ عقود، في حين تبدو أسعار الأسهم مرتفعة للغاية. لكنني أخشى أن يجد كثيرون الأمر أصعب من المعتاد». هل حان وقت شراء السندات؟ يُقر المستثمرون والمحللون بأن إعادة التوازن إلى فئة أصول خاسرة تمثل دائماً تحدياً نفسياً. وقد تدهورت سوق السندات بشكل مطرد مع تقدم الربع؛ مما أدى إلى أكبر زيادة في عائد سندات الخزانة لأجل 10 سنوات منذ الربع الثاني من عام 2009. وفي الوقت نفسه، تذبذبت الأسهم الأميركية قرب أعلى مستوياتها. وقال مايكل غيتس، مدير المحافظ الرئيسي لمجموعة محافظ «صناديق المؤشرات المتداولة ذات التخصيص المستهدف» من «بلاك روك»؛ كبرى شركات إدارة الأصول في العالم، إنه يشرف على بعض عمليات إعادة التوازن، حيث تميل نماذج المحافظ نحو فئات الأسهم والسندات التي يرى أنها توفر مخاطر أقل وفرص ربح أكبر مع اقتراب نهاية العام. وأضاف غيتس: «نحرص على إدارة المخاطر بشكل متوازن من خلال عدم السماح لنماذجنا بزيادة استثماراتها في الأسهم بشكل مفرط في هذه المرحلة». وبالنسبة إلى المستشارين الماليين الذين يعملون مع المستثمرين الأفراد، فقد يكون من الصعب أحياناً التغلب على نفورهم من استثمار مزيد من الأموال في أصول ذات أداء ضعيف. وقال مايك كيسي، من شركة «إيه إي أدفايزرز» بمدينة الإسكندرية بولاية فرجينيا: «يكمن التحدي الأكبر في السلوك. فالعملاء بطبيعتهم يرغبون في ترك الأصول الرابحة تنمو».
الصين تعلق صادرات الوقود لحماية الإمدادات المحلية
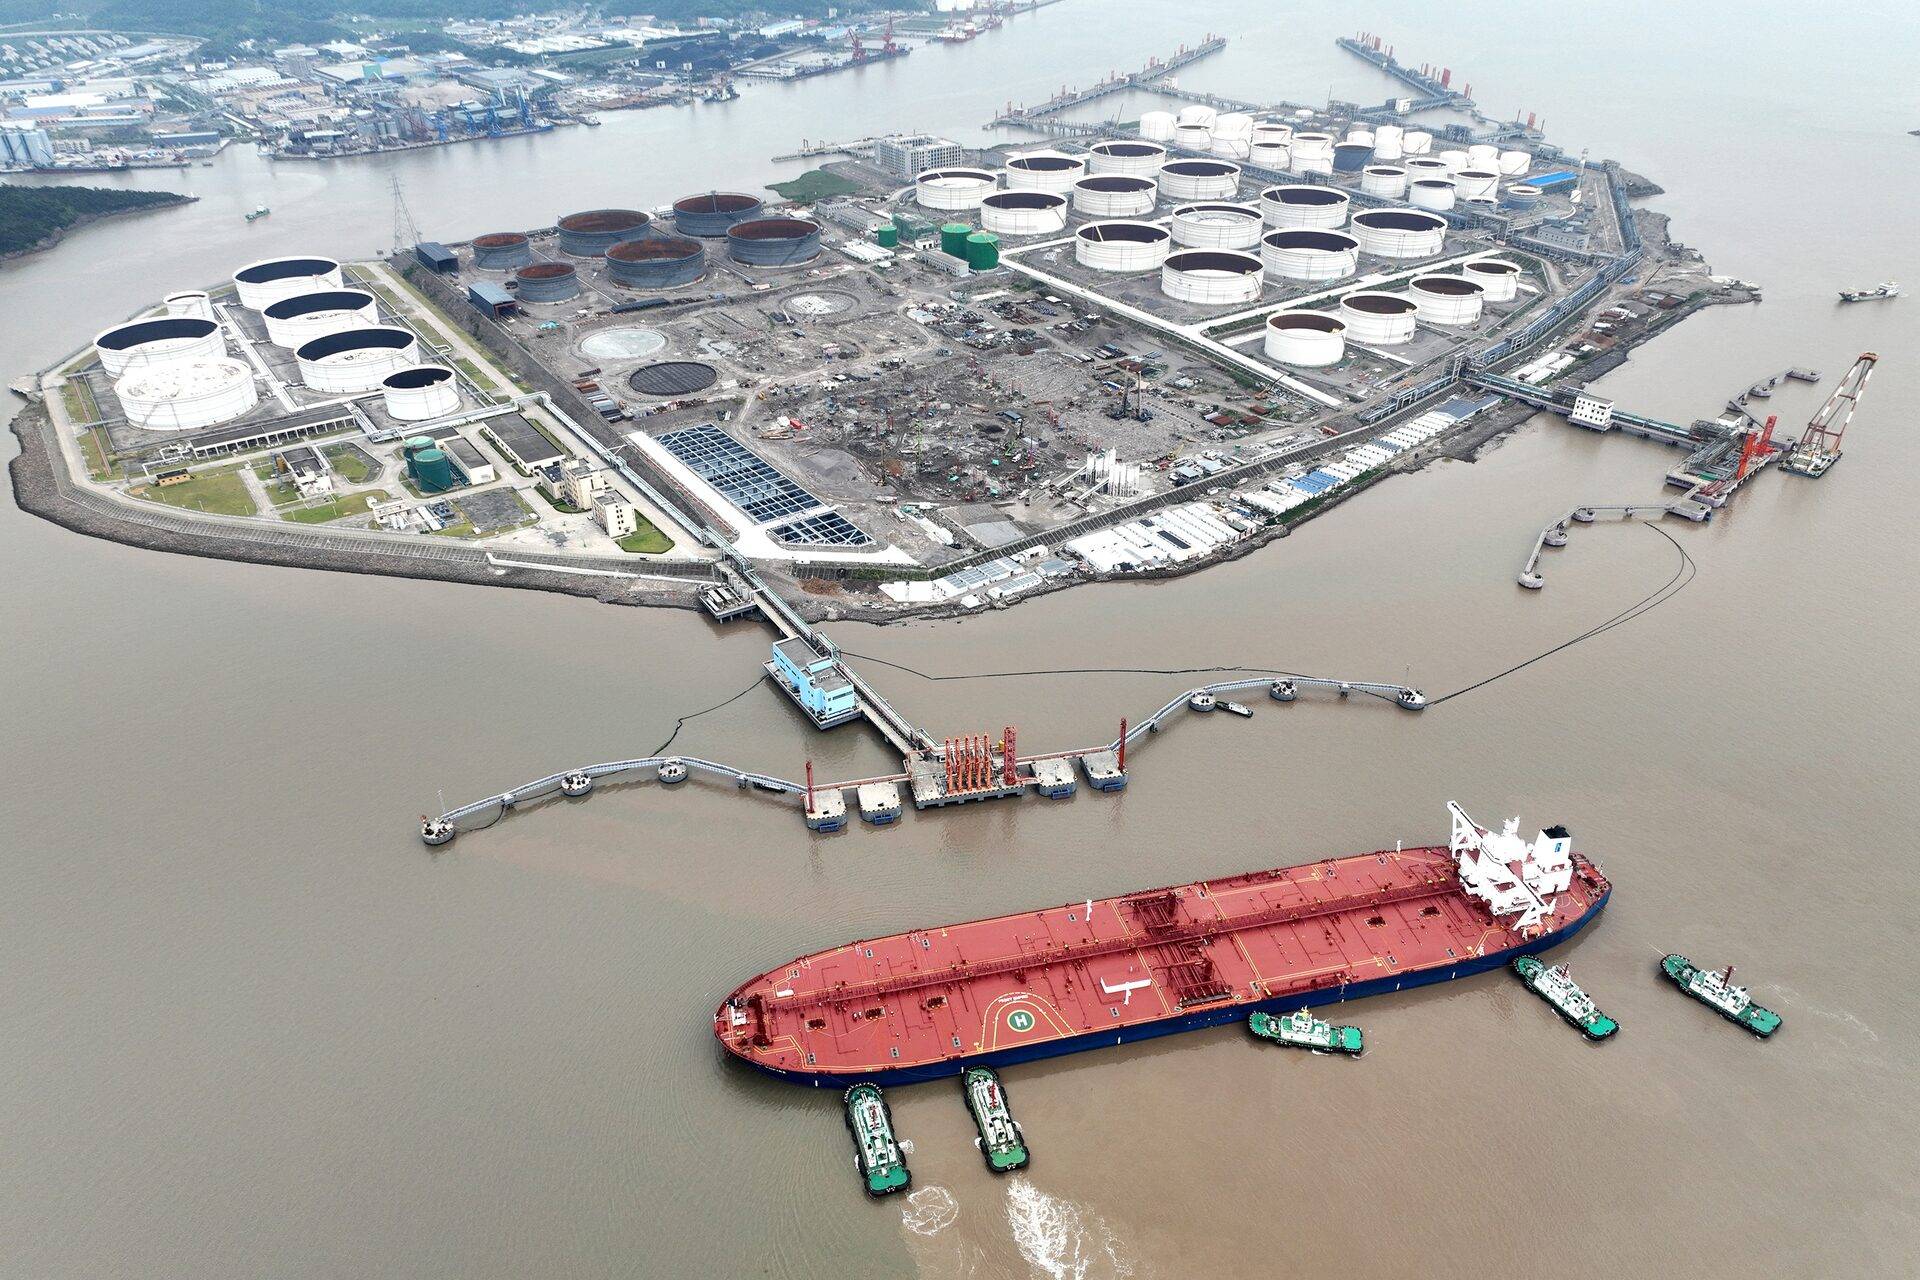
علقت مصافي النفط الصينية صادرات المنتجات النفطية إلى الأسواق خارج هونغ كونغ وماكاو حتى إشعار آخر من بكين، في خطوة تستهدف حماية الإمدادات المحلية، لكنها قد تزيد الضغوط على أسواق الوقود العالمية التي تعاني بالفعل من نقص الإمدادات القادمة من الشرق الأوسط، وروسيا. وقال أربعة أشخاص مطلعون على الأمر إن شركات التكرير الصينية لم تحصل حتى الآن على الضوء الأخضر من السلطات لمواصلة تصدير المنتجات النفطية إلى الأسواق الخارجية، بالتزامن مع بدء عطلة العيد الوطني التي تستمر أسبوعاً. وألغت شركة «بتروتشاينا»، إحدى كبرى شركات النفط الحكومية في البلاد، الأربعاء، عدداً من شحنات البنزين ووقود الطائرات التي كان مقرراً تصديرها خلال أكتوبر (تشرين الأول)، وفق ثلاثة مصادر. وكانت الشركة قد أبرمت معظم صفقات الشحن التي جرى إلغاؤها خلال الأسبوعين الماضيين. وتشير الخطوة إلى أن بكين تمنح أولوية متزايدة لتأمين احتياجات السوق المحلية في ظل حالة عدم اليقين التي تحيط بأسواق الطاقة العالمية. كما امتنعت شركة «تشجيانغ بتروكيميكال»، وهي واحدة من كبرى شركات التكرير الخاصة في الصين، عن جدولة أي شحنات من المنتجات النفطية خلال أسبوع العطلة، وفق مصدر مطلع. ولم ترد «بتروتشاينا» و«تشجيانغ بتروكيميكال» واللجنة الوطنية للتنمية والإصلاح على طلبات للتعليق، في ظل عطلة العيد الوطني. ولا يزال الغموض يحيط بما إذا كانت بكين ستسمح باستئناف الصادرات بعد انتهاء العطلة في السابع من أكتوبر. وقالت المصادر إن القرار قد يعتمد على مستويات مخزونات الوقود المحلية، وحجم إنتاج المصافي. وتعد الصين أكبر مركز لتكرير النفط في العالم، ولذلك تمثل صادراتها من الديزل والبنزين ووقود الطائرات مصدراً مهماً للإمدادات، خصوصاً في الأسواق الآسيوية. ومن شأن استمرار تعليق الشحنات أن يقلص الكميات المتاحة للتجارة في وقت تعاني فيه الأسواق بالفعل من اضطرابات في الإمدادات من مناطق إنتاج رئيسة. وظهرت آثار المخاوف سريعاً في سوق الديزل الآسيوية، إذ ارتفعت هوامش تكرير الديزل إلى أعلى مستوى في أسبوع عند نحو 75 دولاراً للبرميل. كما صعد فارق الأسعار بين عقود أكتوبر، ونوفمبر (تشرين الثاني) إلى أعلى مستوى في أسبوعين، في إشارة إلى زيادة قيمة الإمدادات الفورية مع تنامي المخاوف من نقص المعروض. وتكتسب الخطوة الصينية أهمية إضافية في ظل اضطراب تدفقات المنتجات النفطية من الشرق الأوسط، وروسيا. وقد يؤدي غياب الشحنات الصينية لفترة أطول إلى اشتداد المنافسة بين المشترين الآسيويين على الإمدادات المتاحة، وارتفاع أسعار الوقود في بعض الأسواق إلى مستويات جديدة. ولا يعني التعليق بالضرورة تحولاً دائماً في سياسة بكين تجاه صادرات المنتجات النفطية، إذ تستخدم السلطات الصينية منذ سنوات حصص التصدير كأداة لتحقيق التوازن بين احتياجات السوق المحلية وأهداف قطاع التكرير. لكن توقيت القرار يجعل مستويات المخزون والإنتاج المحليين العاملين الأكثر أهمية خلال الأيام المقبلة. فإذا رأت السلطات أن الإمدادات المحلية مريحة بعد انتهاء العطلة، فقد تسمح باستئناف الصادرات، بينما قد يؤدي استمرار القلق بشأن المخزونات إلى تمديد القيود. وبالنسبة للأسواق العالمية، سيتركز الاهتمام بعد السابع من أكتوبر على أي توجيهات جديدة من بكين للمصافي الكبرى. فاستمرار غياب المنتجات الصينية، ولو لفترة محدودة، يمكن أن يزيد ضيق سوق الوقود الآسيوية، ويرفع هوامش التكرير، والأسعار، في وقت أصبحت فيه مرونة الإمدادات العالمية أكثر محدودية.