
الأرشيف
تصفح جميع الأخبار والتقارير
أسعار الغذاء العالمية تقترب من ذروة 4 سنوات
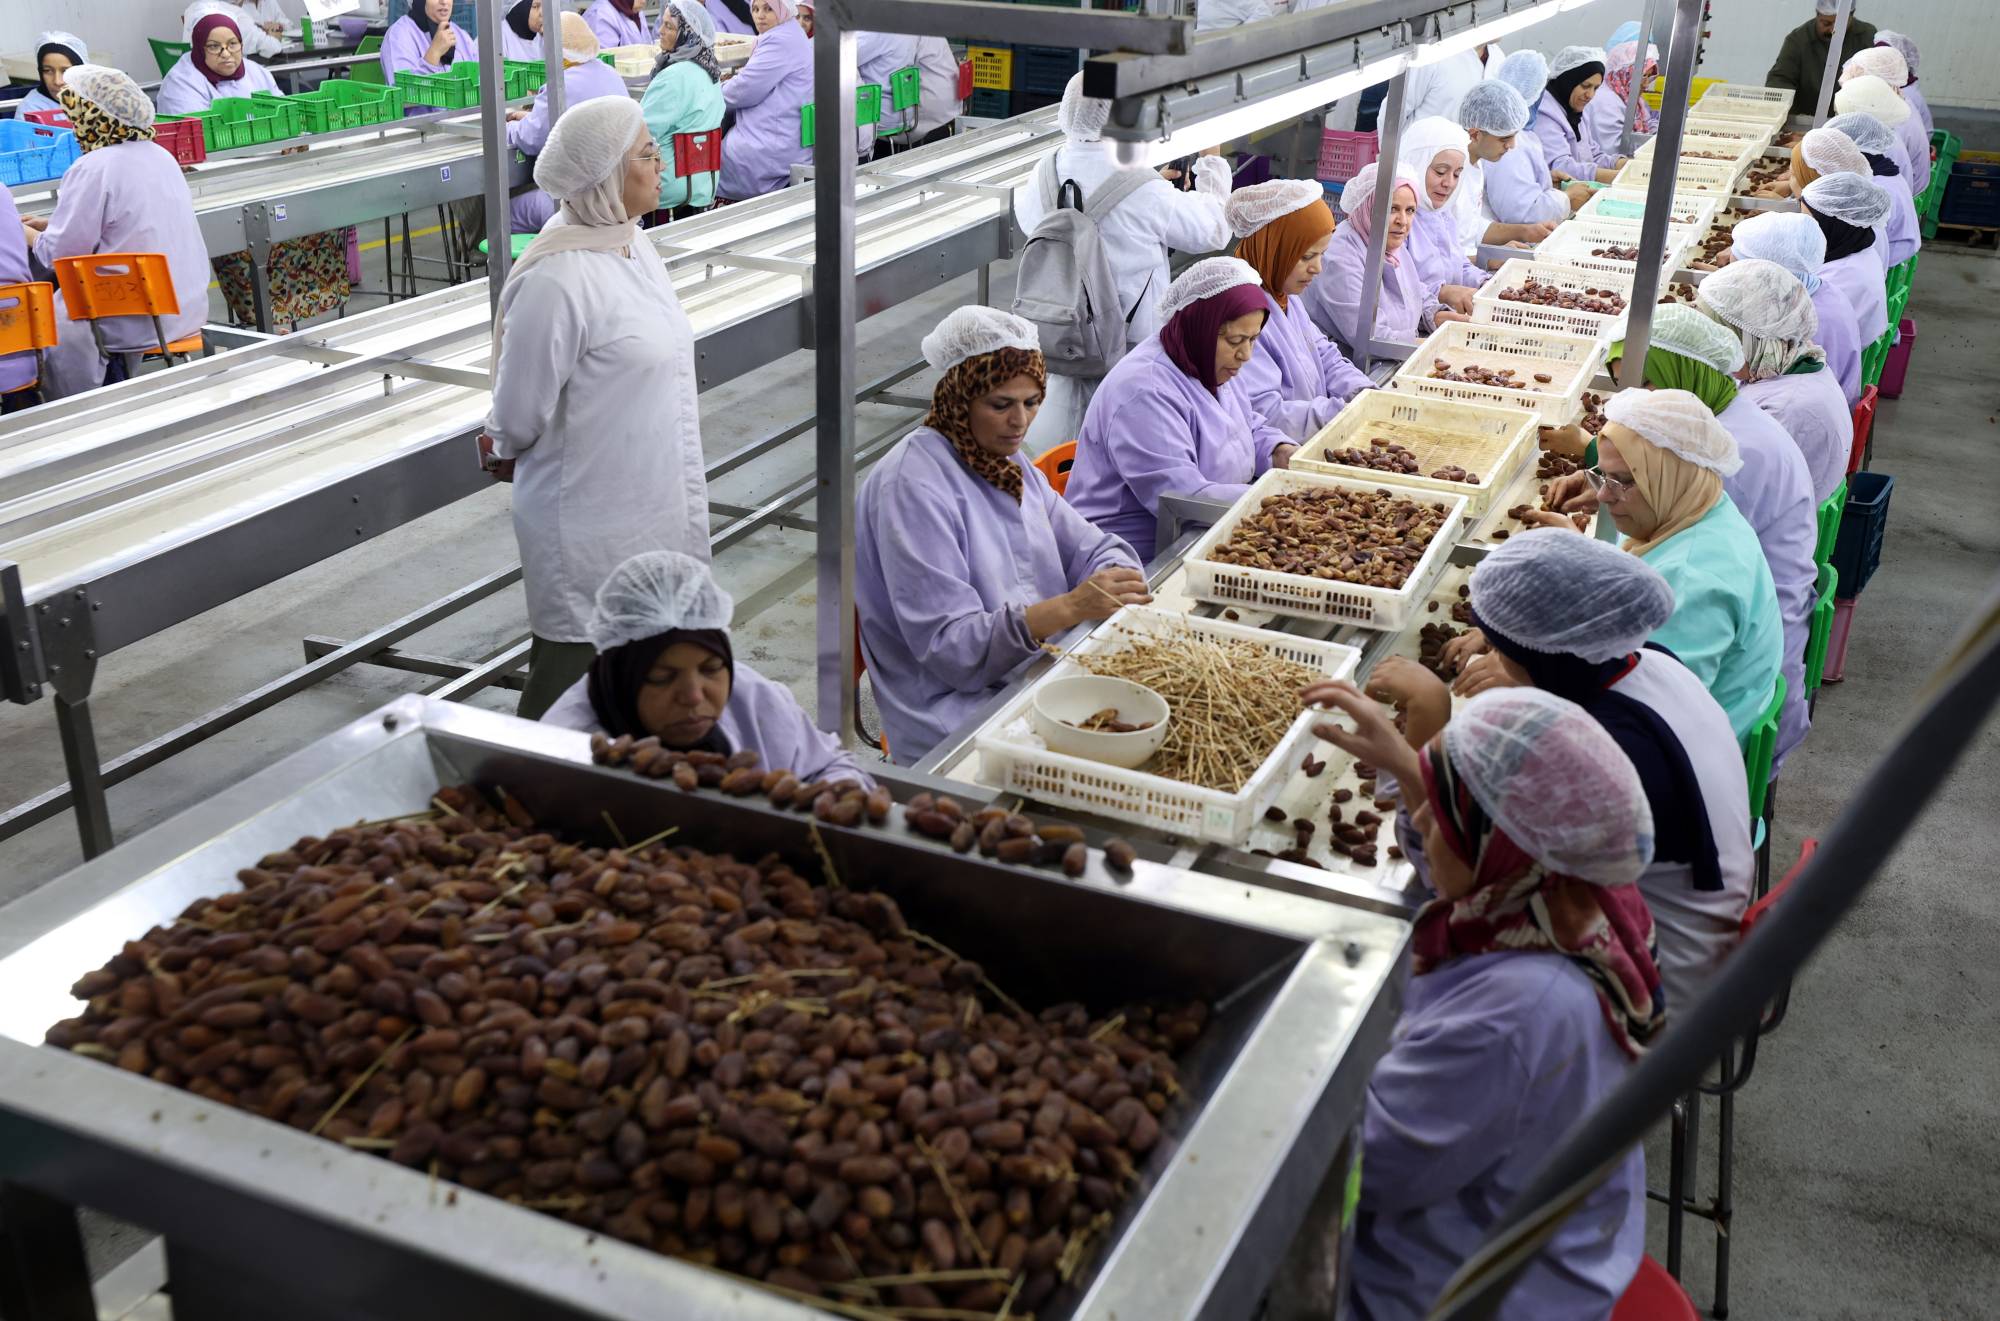
ارتفعت أسعار الغذاء العالمية خلال سبتمبر (أيلول)، إلى أعلى مستوياتها في نحو 4 سنوات، مع تزايد تأثير اضطرابات الشحن والمخاوف المناخية على أسواق المحاصيل، في وقت حذرت فيه منظمة الأغذية والزراعة التابعة للأمم المتحدة (الفاو) من انتقال هذه الضغوط إلى أسعار المستهلكين، خصوصاً في الدول التي تعتمد بدرجة كبيرة على استيراد الغذاء والطاقة. وقالت «الفاو»، الجمعة، إن مؤشرها لأسعار الغذاء، الذي يتتبع التغيرات الشهرية في الأسعار الدولية لسلة من السلع الغذائية الأساسية، بلغ في المتوسط 136 نقطة خلال سبتمبر، ارتفاعاً من قراءة معدلة عند 134 نقطة في أغسطس (آب)، ليسجل أعلى مستوى منذ نوفمبر (تشرين الثاني) 2022. وجاء الارتفاع مدفوعاً بصعود أسعار عدد من المكونات الرئيسية للسلة الغذائية العالمية؛ إذ سجلت مؤشرات الحبوب والسكر والزيوت النباتية زيادات خلال الشهر، في حين انخفضت أسعار اللحوم ومنتجات الألبان. وتواجه أسواق الغذاء العالمية مجموعة متزامنة من الضغوط المناخية والجيوسياسية واللوجستية؛ فقد دفعت المخاوف من حدوث ظاهرة قوية من «إل نينيو» أسعار السكر الدولية إلى أعلى مستوى في 18 شهراً، وسط قلق بشأن تأثير الأحوال الجوية في إنتاج المحاصيل. وفي سوق الحبوب، أدت الاضطرابات المرتبطة بالحرب والانخفاض الحاد في حركة التجارة عبر البحر الأسود، إلى دفع العقود الآجلة للقمح نحو أعلى مستوى في 3 سنوات خلال أوائل سبتمبر. وتزداد أهمية البحر الأسود بالنسبة إلى أسواق الغذاء العالمية، نظراً لدوره في حركة صادرات الحبوب، وهو ما يعني أن القيود على الشحن لا تؤثر فقط في الكميات المتاحة للتجارة، وإنما تزيد أيضاً المخاوف بشأن تكاليف النقل وقدرة الأسواق المستوردة على الحصول على الإمدادات في الوقت المناسب. وفي الوقت نفسه، أضافت الاضطرابات في مضيق هرمز عاملاً جديداً إلى الضغوط التي تواجه أسواق السلع، نظراً إلى تأثيرها المحتمل في أسعار الطاقة والنقل. وقال كبير الاقتصاديين في «الفاو»، ماكسيمو توريرو، إن الأسواق تشهد «تراكماً مستمراً ومتزايداً على نطاق واسع في أسعار السلع العالمية»، مع اجتماع الاضطرابات في مضيق هرمز والبحر الأسود والصدمات المناخية، ما يفرض ضغوطاً على الطاقة والنقل والسلع الغذائية الرئيسية. وحذر توريرو من أن استمرار هذه التطورات سيؤدي قريباً إلى انتقال الضغوط إلى أسعار الغذاء التي يدفعها المستهلكون، مشيراً إلى أن التأثير سيكون أكبر في البلدان التي تعتمد على واردات الغذاء والطاقة. ويشكل هذا الاحتمال تحدياً جديداً للاقتصاد العالمي، لأن ارتفاع أسعار الطاقة والشحن يمكن أن يمتد عبر سلسلة الإنتاج الغذائي بأكملها، بدءاً من تكاليف تشغيل المعدات الزراعية والأسمدة والنقل، وصولاً إلى التخزين والتوزيع. كما أن تزامن ارتفاع أسعار الحبوب والسكر والزيوت النباتية يزيد من اتساع نطاق الضغوط، مقارنة بحالات ارتفاع الأسعار التي تقتصر على سلعة واحدة أو مجموعة محدودة من المنتجات. ورغم تلك المخاطر، لا تزال توقعات الإنتاج العالمي من الحبوب تشير إلى وفرة نسبية في المعروض. وفي تقرير منفصل، أبقت «الفاو» تقديراتها لإنتاج الحبوب العالمي خلال 2026، دون تغيير يذكر عند 2.979 مليار طن. ويمثل هذا المستوى انخفاضاً بنسبة 2.1 في المائة عن الذروة المسجلة في العام السابق، لكنه سيظل ثاني أكبر محصول للحبوب على الإطلاق، ما يوفر قدراً من الحماية للأسواق في مواجهة اضطرابات الإمدادات. لكن الصورة تبدو أقل إيجابية عند النظر إلى التجارة الدولية؛ فقد خفضت «الفاو» توقعاتها لحجم تجارة الحبوب العالمية خلال موسم 2026 - 2027 بنسبة 0.7 في المائة، مقارنة بتقديراتها في سبتمبر. وأرجعت المنظمة التخفيض بصورة أساسية إلى تراجع توقعات صادرات القمح والذرة، نتيجة القيود المفروضة على طرق الشحن عبر البحر الأسود. ويبرز التباين بين وفرة الإنتاج واضطراب التجارة مشكلة رئيسية تواجه أسواق الغذاء حالياً؛ إذ إن وجود كميات كبيرة من الحبوب عالمياً لا يضمن بالضرورة استقرار الأسعار إذا تعذر نقلها بكفاءة من مناطق الإنتاج إلى الأسواق المستهلكة. وبذلك تدخل أسواق الغذاء العالمية الربع الأخير من العام تحت ضغط 3 عوامل مترابطة؛ وهي اضطرابات طرق التجارة، وارتفاع تكاليف الطاقة والنقل، والمخاطر المناخية التي تهدد المحاصيل. وإذا استمرت هذه العوامل، فقد يمتد أثر صعود أسعار السلع الدولية تدريجياً إلى فواتير الغذاء المحلية، لتصبح الاقتصادات الأكثر اعتماداً على الواردات في مقدمة الدول المعرضة لتداعيات موجة الأسعار الجديدة.
مسؤول بالمركزي الأوروبي: ارتفاع العوائد يحد من انتقال صدمة الطاقة إلى التضخم
قال أولي رين، محافظ البنك المركزي الفنلندي، يوم الجمعة، إن أسعار الطاقة تقترب من السيناريو «السلبي» الذي وضعه البنك المركزي الأوروبي، إلا أن الارتفاع الحاد في تكاليف الاقتراض طويلة الأجل يحد من مدى انتقال أثر هذا التضخم إلى الاقتصاد الأوسع. وقد تجاوز معدل التضخم حاجز 3 في المائة بوضوح في الأشهر الأخيرة، وقد يقترب من 4 في المائة بحلول نهاية العام، أي ضعف المستهدف الذي حدده البنك المركزي الأوروبي، مما يزيد الضغوط على البنك لرفع أسعار الفائدة مجدداً بعد زيادتين أُقرتا هذا الصيف، وفق «رويترز». وفي حين صرح البنك المركزي الأوروبي بأن المخاطر تميل نحو تسجيل معدلات تضخم أعلى من التوقعات، أشار رين إلى وجود مخاطر في كلا الاتجاهين. وقال في مؤتمر للمجلس الأوروبي للمخاطر النظامية: «إن ارتفاع أسعار الطاقة يقربنا من السيناريو السلبي للبنك المركزي الأوروبي فيما يتعلق بالتضخم». وأضاف رين: «من ناحية أخرى، سيؤدي ارتفاع أسعار الفائدة طويلة الأجل إلى تباطؤ النمو وتقليل انتقال أثر صدمة الطاقة إلى الأسعار والأجور الأخرى. وهذا يؤكد أن توقعات النمو والتضخم لا تزال خاضعة لدرجة عالية جداً وشاملة من عدم اليقين». وارتفعت تكاليف الاقتراض الحكومي بشكل حاد في الأسابيع الأخيرة، وهو ما يعكس إلى حد كبير ارتفاع العوائد في الولايات المتحدة، وسط مخاوف من أن السياسة المالية لواشنطن تسير في مسار غير مستدام. كما ارتفعت العوائد مع قيام كبرى شركات التكنولوجيا في العالم بإصدار مستويات قياسية من الديون لتمويل استثماراتها في الذكاء الاصطناعي، مما أدى إلى مزاحمة مقترضين آخرين، بما في ذلك الحكومات، وإخراجهم من السوق. وعند مستوى 3.57 في المائة، بلغت تكلفة الاقتراض لأجل 10 سنوات في ألمانيا، التي تُعد واحدة من أكثر المقترضين أماناً، أعلى مستوياتها منذ 17 عاماً، في حين يبلغ عائد السندات الأميركية المماثلة 5.32 في المائة. وحذر رين أيضاً من أن اقتراض شركات التكنولوجيا يشكل خطراً على الاستقرار المالي، نظراً إلى الارتفاع الكبير في التقييمات، مما يجعل حدوث تصحيح سعري أمراً ممكناً. وقال رين: «إن حدوث تصحيح حاد في التقييمات المرتبطة بالذكاء الاصطناعي قد يمتد تأثيره ليشمل أسواق الأسهم والائتمان. ويعلمنا التاريخ أن الثورات التكنولوجية قادرة على إحداث تحولات في الاقتصادات، لكنه يظهر أيضاً أن الأسواق المالية قد تبالغ في تقدير عوائدها الفورية». ومع ذلك، قال رين إن اقتصاد منطقة اليورو يُظهر مرونة مفاجئة، وإن معدلات النمو تصمد أمام ارتفاع تكاليف الطاقة بشكل أفضل مما كان يُخشى.
عوائد السندات البريطانية تهبط بعد بلوغها مستويات قياسية في عقود
انخفضت عوائد السندات الحكومية البريطانية يوم الجمعة، بعد أن قفزت إلى أعلى مستوياتها منذ عقود في اليوم السابق، مدفوعة بمؤشرات على تعافي إمدادات الطاقة من الشرق الأوسط، مما ساعد على تهدئة أسعار النفط. وهبط العائد على السندات لأجل عامين بمقدار 12 نقطة أساس إلى 4.6882 في المائة، وهو أدنى مستوى له منذ 10 سبتمبر (أيلول)، متجهاً بذلك إلى تسجيل أكبر انخفاض يومي منذ 16 سبتمبر، وفق «رويترز». كما تراجعت عوائد السندات لأجل 10 سنوات، التي كانت قد بلغت أعلى مستوياتها منذ عام 2007 يوم الخميس، إلى 5.323 في المائة، بانخفاض قدره 6 نقاط أساس، فيما شهدت عوائد السندات لأجل خمس سنوات تحركات مماثلة. وانخفض العائد على السندات لأجل 30 عاماً بمقدار 6 نقاط أساس، وذلك بعد يوم واحد من تجاوزه حاجز 6 في المائة للمرة الأولى منذ عام 1998.
تباين عوائد السندات الأوروبية مع ترقب بيانات التضخم في منطقة اليورو
دفعت موجة بيع حادة في أسواق السندات الحكومية الأوروبية يوم الجمعة المتداولين إلى تفضيل الديون الألمانية، التي تُعد ملاذاً آمناً، على ديون دول أكثر تعرضاً للمخاطر مثل فرنسا، وذلك قبيل صدور بيانات التضخم في منطقة اليورو، وإن كان مستوى التقلبات أقل بكثير مما شهدته الأسواق في اليوم السابق. وكانت العوائد قد تباينت بشكل حاد يوم الخميس، لا سيما على السندات قصيرة الأجل؛ إذ انخفضت عوائد السندات الألمانية لأجل عامين بنحو 14 نقطة أساس، وهو أكبر انخفاض يومي لها منذ أبريل (نيسان)، فيما تراجعت عوائد السندات الهولندية لأجل عامين بنحو 13 نقطة أساس، في حين ارتفعت عوائد السندات الفرنسية والإيطالية لأجل عامين، وفق «رويترز». وعادةً ما تُعتبر السندات الحكومية الألمانية والهولندية ملاذات آمنة، بينما يُنظر إلى سندات دول أخرى، مثل فرنسا وإيطاليا، على أنها أكثر خطورة، نظراً إلى حجم أعباء الديون فيها مقارنة بحجم اقتصاداتها. وتتعرض السندات الحكومية حول العالم لضغوط في الآونة الأخيرة وسط مخاوف بشأن مستويات الدين والأوضاع المالية، وارتفاع أسعار الطاقة، والمخاوف المرتبطة بالتضخم. واستمر هذا التباين يوم الجمعة، ولكن بوتيرة أقل حدة؛ إذ انخفضت عوائد السندات الألمانية لأجل عامين بمقدار 5.4 نقطة أساس إلى 3.0005 في المائة، بينما تراجعت عوائد السندات الفرنسية لأجل عامين بأقل من نقطة أساس واحدة إلى 3.6848 في المائة، في حين استقرت عوائد السندات الإيطالية لأجل عامين عند 3.6178 في المائة. وبوجه عام، تتسم عوائد السندات الحكومية قصيرة الأجل بحساسية أكبر تجاه توقعات أسعار الفائدة. وقلصت أسواق المال يومي الخميس والجمعة تسعيرها لاحتمالات رفع إضافي لأسعار الفائدة من جانب البنك المركزي الأوروبي، ولم تعد تتوقع بشكل كامل، وفقاً لأحدث البيانات، إقدام البنك على زيادة أخرى في أسعار الفائدة. ومن المقرر صدور بيانات التضخم في منطقة اليورو في وقت لاحق من اليوم، حيث سيراقبها المستثمرون عن كثب بحثاً عن مؤشرات بشأن المسار المستقبلي لأسعار الفائدة لدى البنك المركزي الأوروبي. ومن المتوقع أن يكون التضخم قد عاود الارتفاع في أنحاء المنطقة خلال سبتمبر (أيلول)، مدفوعاً بارتفاع أسعار الطاقة، غير أن المتداولين سيقيّمون أيضاً ما إذا كانت البيانات ستكشف عن أي بوادر على ظهور تأثيرات تضخمية من «الجولة الثانية»، أي انتقال أثر ارتفاع الأسعار إلى الأجور والأسعار الأخرى. وشهدت عوائد السندات الحكومية لأجل 10 سنوات تبايناً مجدداً يوم الجمعة؛ إذ انخفضت عوائد السندات الألمانية لأجل 10 سنوات بمقدار 5.4 نقطة أساس إلى 3.4651 في المائة، في حين استقرت عوائد السندات الفرنسية المماثلة عند 4.9299 في المائة. وبلغ الفارق بين العائدين نحو 146 نقطة أساس، وهو أوسع هامش منذ عام 2012. وتواجه السندات الفرنسية ضغوطاً شديدة بشكل خاص، إذ أسهمت مستويات الدين المرتفعة والمخاطر السياسية الناشئة، قبيل الانتخابات الرئاسية المقررة عام 2027، في تفاقم العوامل الضاغطة على السندات الحكومية بشكل عام، ومنها توقعات رفع أسعار الفائدة الرئيسية. وكانت فرنسا قد عرضت يوم الخميس مشروع موازنتها لعام 2027، سعياً إلى تطبيق تدابير تقشفية لا تحظى بشعبية بهدف خفض العجز المالي. وفي الوقت نفسه، انخفض عائد السندات الحكومية الإيطالية لأجل 10 سنوات بمقدار 1.5 نقطة أساس إلى 4.6989 في المائة، ليبلغ الفارق بين عوائد السندات الألمانية والإيطالية لأجل 10 سنوات نحو 120 نقطة أساس.
اليابان تعلن انتهاء عصر التيسير المفرط
أعلنت الحكومة اليابانية انتهاء المرحلة التي كان فيها الاقتصاد بحاجة إلى سياسة نقدية مفرطة في التيسير لدفع التضخم إلى الارتفاع، في تحول لافت عن الإرث الاقتصادي المعروف باسم «أبينوميكس»، بالتزامن مع تسارع التضخم الأساسي في طوكيو خلال سبتمبر (أيلول) بأسرع وتيرة في عشرة أشهر، ما يعزز المبررات أمام بنك اليابان لمواصلة رفع أسعار الفائدة. وقال وزير الاقتصاد مينورو كيوتشي، الجمعة، إن اليابان «خرجت من الحقبة التي كانت تحتاج فيها إلى نوع سياسات إنعاش التضخم التي اتُبعت في إطار (أبينوميكس)»، في إشارة إلى برنامج التحفيز المالي والنقدي واسع النطاق الذي أطلقه رئيس الوزراء الراحل شينزو آبي عام 2013. وأوضح كيوتشي أن اليابان لم تعد في مرحلة انكماش، وبالتالي «لا تحتاج إلى سياسة مفرطة في التيسير تسعى إلى تحقيق التضخم»، مؤكداً في الوقت نفسه أن القرارات المتعلقة بالسياسة النقدية تقع ضمن اختصاص بنك اليابان. وامتنع عن القول ما إذا كانت الحكومة تعارض تنفيذ البنك زيادات إضافية للفائدة. وتضيف تصريحاته إلى سلسلة من الرسائل الحكومية الهادفة إلى نفي أن إدارة رئيسة الوزراء ساناي تاكايتشي تتبنى سياسات «إنعاشية» تعتمد على التوسع المالي والنقدي لتحفيز الطلب. وكانت وزيرة المالية ساتسوكي كاتاياما قد قالت، هذا الأسبوع، إنها أوضحت لوزير الخزانة الأميركي سكوت بيسنت أن تاكايتشي ليست من أنصار هذا النهج، في وقت تحاول فيه الحكومة تهدئة مخاوف الأسواق من أن تؤدي خطط الإنفاق إلى إضعاف الين وزيادة عوائد السندات. وتكتسب تصريحات كيوتشي أهمية إضافية لأنه كان يُنظر إليه سابقاً باعتباره من مؤيدي السياسات الإنعاشية، بسبب تحفظه على رفع أسعار الفائدة وارتباطه بمجموعة من المشرّعين الداعين إلى زيادة الإنفاق. التضخم يتجاوز التوقعات جاء الإعلان عن انتهاء الحاجة إلى التيسير المفرط بالتزامن مع بيانات أظهرت عودة التضخم في طوكيو بقوة فوق هدف بنك اليابان. وارتفع مؤشر أسعار المستهلكين الأساسي في العاصمة، الذي يستبعد الأغذية الطازجة لكنه يشمل الطاقة، 2.7 في المائة، في سبتمبر، مقارنةً بالعام السابق، مقابل 1.8 في المائة في أغسطس (آب)، متجاوزاً توقعات السوق البالغة 2.4 في المائة. وكانت هذه أسرع وتيرة منذ ارتفاع المؤشر 2.8 في المائة في نوفمبر (تشرين الثاني) الماضي، كما تجاوز التضخم الأساسي مستهدف بنك اليابان البالغ 2 في المائة للمرة الأولى منذ يناير (كانون الثاني). وتحظى بيانات طوكيو باهتمام خاص لأنها تعد مؤشراً مبكراً لاتجاه التضخم على المستوى الوطني، وستكون ضمن البيانات التي يدرسها بنك اليابان قبل إصدار توقعاته الفصلية الجديدة للاقتصاد والأسعار في اجتماعه يومي 29 و30 أكتوبر (تشرين الأول). وكانت الإشارة الأقوى في البيانات آتية من مؤشر يستبعد الأغذية الطازجة والطاقة معاً، وهو مقياس يراقبه بنك اليابان لتحديد اتجاه التضخم بعيداً عن التقلبات المؤقتة. وقفز هذا المؤشر 3 في المائة على أساس سنوي في سبتمبر، من 2 في المائة في أغسطس، مسجلاً أسرع ارتفاع منذ أغسطس 2025. ورغم أن جزءاً من القفزة جاء نتيجة انتهاء تدريجي لدعم فواتير المياه، فإن ارتفاع الأسعار شمل نطاقاً واسعاً من السلع والخدمات، من الغذاء والنقل إلى تكاليف الفنادق. ضغوط الأسعار تمتد إلى الخدمات ومن أبرز التطورات، تسارع تضخم قطاع الخدمات إلى 2.3 في المائة من 1.4 في المائة خلال أغسطس، ما يشير إلى أن الشركات أصبحت أكثر قدرة على تمرير ارتفاع تكاليف الأجور الناتج عن ضيق سوق العمل إلى المستهلكين. ويكتسب هذا النوع من التضخم أهمية أكبر لبنك اليابان من الارتفاعات الناتجة فقط عن الطاقة أو الواردات، لأنه قد يشير إلى ترسخ دورة مستدامة بين الأجور والأسعار داخل الاقتصاد. وقال ماساتو كويكي، كبير الاقتصاديين لدى «سومبو إنستيتيوت بلس»، إن الاتجاه العام للتضخم الأساسي سيواصل التسارع نتيجة ارتفاع تكاليف الطاقة المرتبط بالصراع في الشرق الأوسط وما يترتب عليه من آثار لاحقة على الأسعار، متوقعاً أن يرفع بنك اليابان الفائدة مجدداً في ديسمبر (كانون الأول). وكان البنك قد رفع سعر الفائدة الشهر الماضي إلى 1.25 في المائة، وهو أعلى مستوى في 31 عاماً، بينما أشار المحافظ كازو أويدا إلى دخول السياسة النقدية مرحلة جديدة تركز بصورة أكبر على منع التضخم من تجاوز المستهدف. وأظهر ملخص اجتماع سبتمبر أن عدداً من صانعي السياسة يرى ضرورة مواصلة التشديد، بل إن بعضهم دعا إلى تسريع رفع الفائدة إذا ظهرت علامات على انحراف التضخم صعوداً. تحول عن إرث «أبينوميكس» وتمثل تصريحات كيوتشي تحولاً مهماً في الخطاب الاقتصادي الياباني. فطوال سنوات، كان التحدي الرئيسي أمام السلطات هو التخلص من الانكماش وإقناع الشركات والأسر بأن الأسعار والأجور يمكن أن ترتفع مجدداً. أما الآن، فأصبح النقاش يدور حول مدى سرعة سحب التحفيز لمنع التضخم من تجاوز المستويات المرغوبة. ولا يعني ذلك أن رفع الفائدة في أكتوبر أصبح محسوماً. فقد أظهر مسح «تانكان» الأخير ارتفاع ثقة كبار المصنّعين إلى أعلى مستوى في ثمانية أعوام، مقابل تراجع ثقة الشركات غير الصناعية، فيما لا يزال الاستهلاك يمثل نقطة ضعف في الاقتصاد. كما دعت الحكومة بنك اليابان إلى دراسة الآثار التراكمية لزيادات الفائدة السابقة، وهو ما يعكس استمرار القلق من أن يؤدي التشديد السريع إلى الضغط على الأسر والشركات. لكن الصورة العامة أصبحت مختلفة بوضوح عن السنوات الماضية: التضخم تجاوز مستهدف البنك مجدداً، وضغوط الأسعار امتدت إلى قطاع الخدمات، وصانعو السياسة النقدية يناقشون زيادات إضافية، فيما تعلن الحكومة نفسها أن الاقتصاد لم يعد بحاجة إلى التيسير المفرط. وبذلك تدخل اليابان مرحلة جديدة في إدارة اقتصادها، ينتقل فيها التركيز من كيفية خلق التضخم إلى كيفية احتوائه من دون إضعاف النمو. وسيكون توقيت الزيادة المقبلة للفائدة الاختبار الأبرز لقدرة بنك اليابان على إدارة هذا التحول التاريخي.
الأسهم اليابانية تتراجع والعوائد تقترب من قمم تاريخية
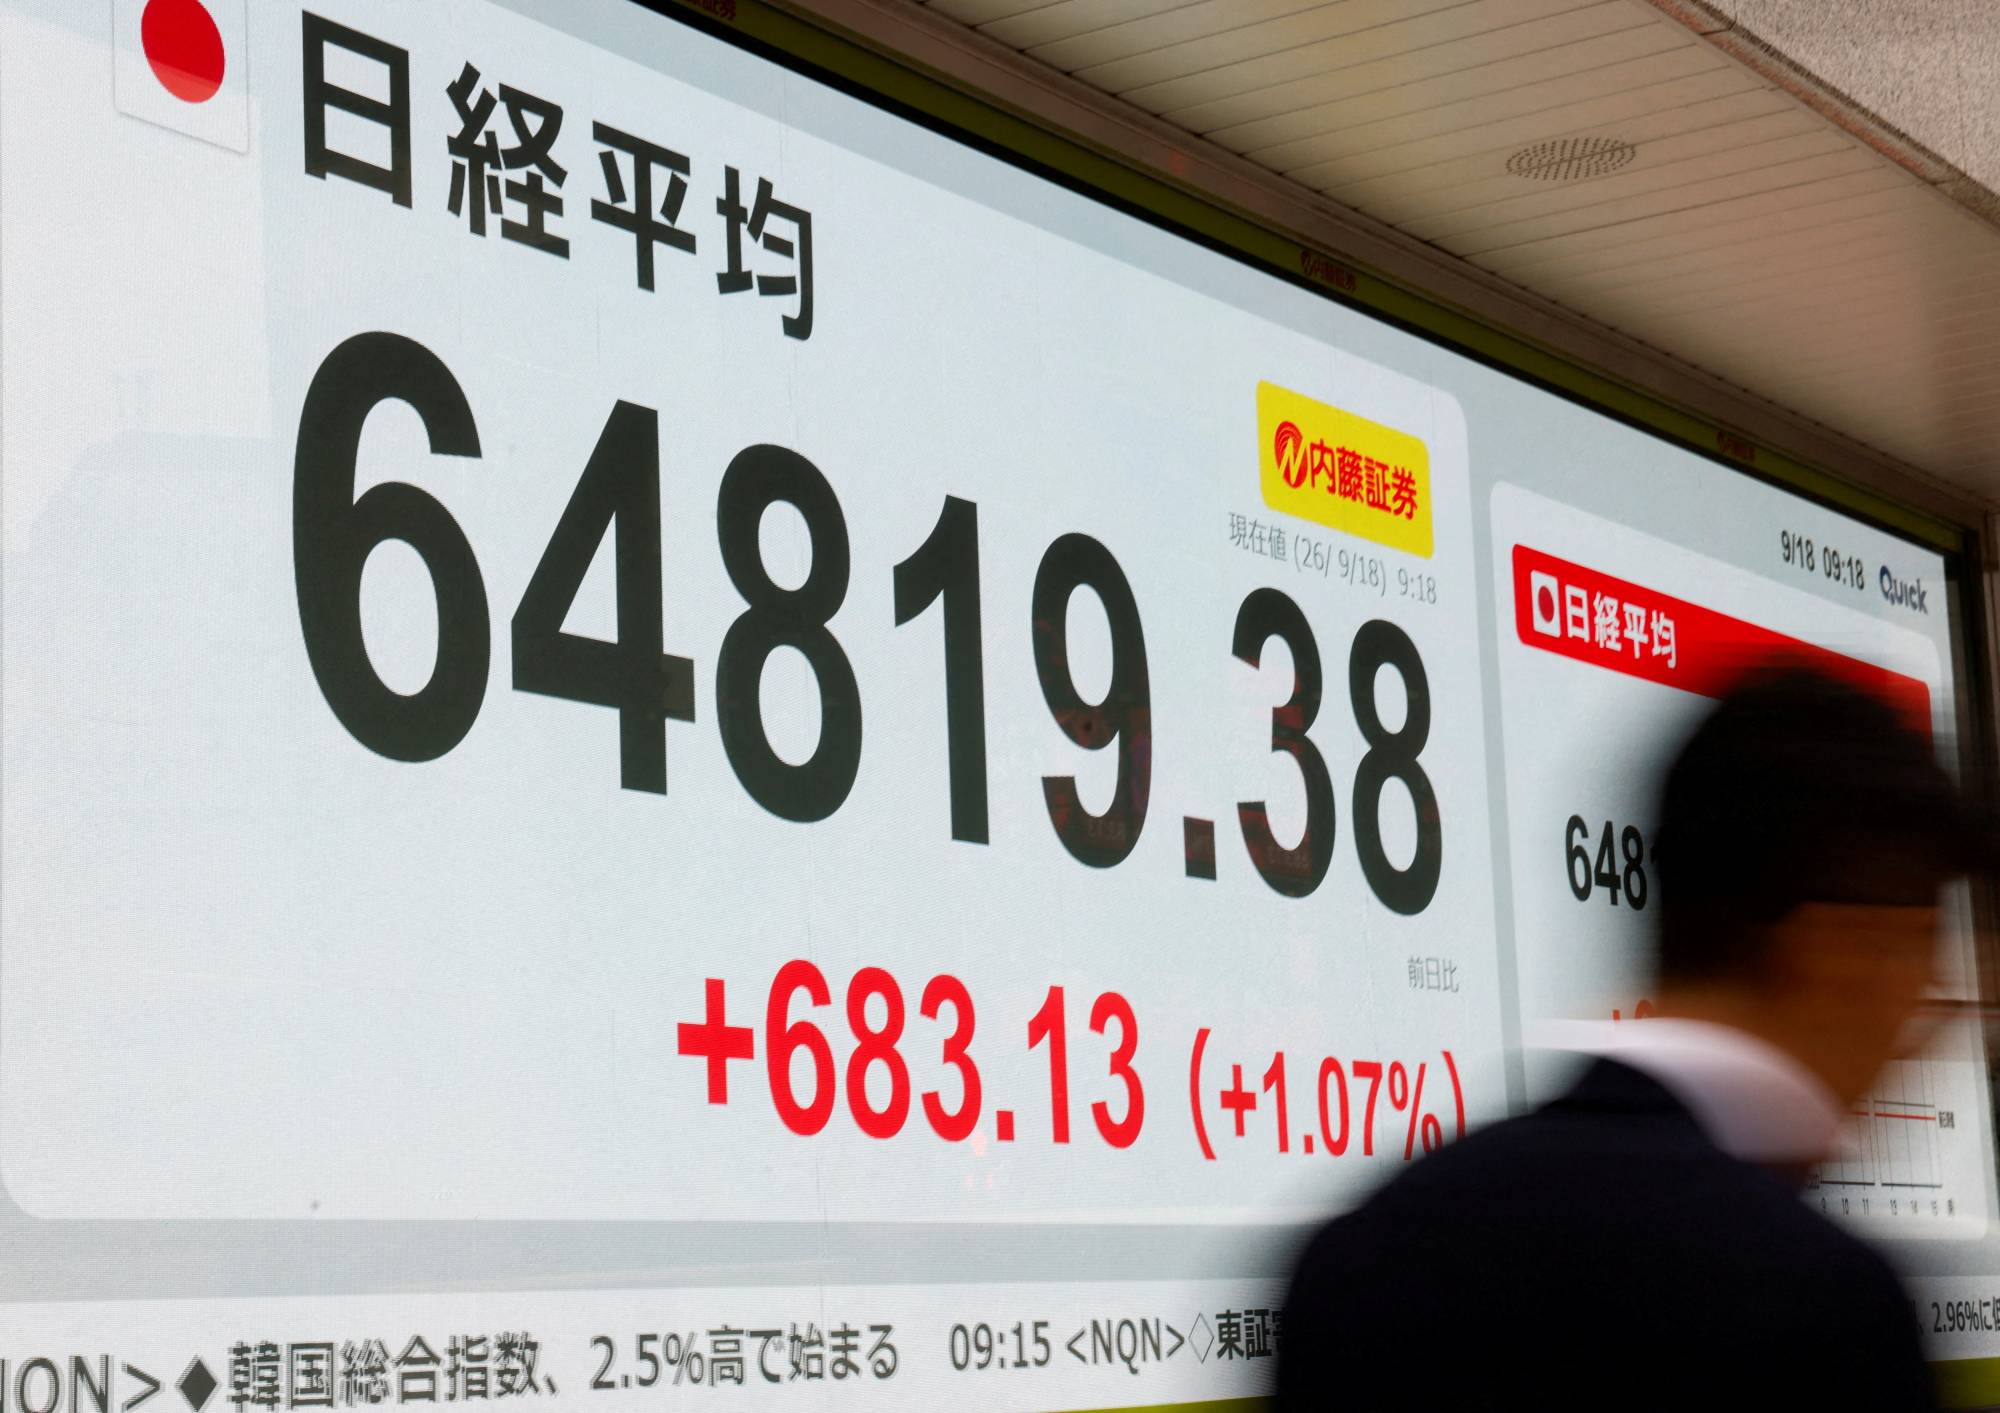
تراجعت الأسهم اليابانية، الجمعة، عن أعلى مستوياتها في أكثر من ستة أسابيع، مع اتجاه المستثمرين إلى جني الأرباح بعد القفزة القوية في الجلسة السابقة، بينما صعدت عوائد السندات الحكومية طويلة الأجل مقتربة من مستويات تاريخية، بعدما عزز تسارع التضخم في طوكيو التوقعات باستمرار بنك اليابان في تشديد سياسته النقدية. وانخفض مؤشر «نيكي 225» بنسبة 0.94 في المائة ليغلق عند 68.309.46 نقطة، بعدما كان قد قفز 3.3 في المائة الخميس إلى أعلى إغلاق منذ منتصف أغسطس (آب). وقلص التراجع مكاسب المؤشر الأسبوعية إلى 2.9 في المائة، بينما هبط مؤشر «توبكس» الأوسع نطاقاً بنحو 1 في المائة إلى 4.091 نقطة. وجاءت عمليات البيع رغم ارتفاع الأسهم الأميركية خلال الجلسة السابقة وتراجع عوائد سندات الخزانة عن مستويات مرتفعة لم تشهدها منذ عقود. وظلت معنويات المستثمرين حذرة مع التركيز على مسار أسعار الفائدة الأميركية والتضخم، إلى جانب المخاطر الجيوسياسية واضطرابات أسواق الطاقة. وفي اليابان، أظهرت بيانات الجمعة تسارع التضخم الأساسي في طوكيو خلال سبتمبر (أيلول) بأسرع وتيرة في عشرة أشهر، ما عزز المبررات لمزيد من زيادات أسعار الفائدة من بنك اليابان. كما أثرت التوترات في الشرق الأوسط واضطرابات أسواق الطاقة العالمية على شهية المخاطرة، خصوصاً بعد تعليق الصين صادرات المنتجات النفطية إلى الأسواق خارج هونغ كونغ وماكاو، وسط مخاوف من تقلص الإمدادات العالمية. وقال يوتا أوكاموتو، المحلل لدى «توكاي طوكيو إنتليجنس لابوراتوري»، إن المخاوف من ارتفاع السوق بصورة مفرطة على المدى القصير بعد مكاسب الخميس القوية يرجح أن تدفع المستثمرين إلى جني الأرباح. ومع ذلك، رأى أوكاموتو أن التوقعات للأسهم اليابانية لا تزال إيجابية، مدعومة بنتائج مسح «تانكان» الفصلي لبنك اليابان، الذي أظهر ارتفاع ثقة كبار المصنعين للربع السادس على التوالي. وأضاف أن توقعات صعود الأسهم اليابانية استناداً إلى آفاق أرباح الشركات لا تزال مرتفعة. وكان التراجع واسع النطاق، إذ انخفض 173 سهماً من مكونات «نيكي»، مقابل ارتفاع 51 سهماً فقط. وتصدر «سوفت بنك غروب» الخسائر بهبوط 5.83 في المائة، بعد أن كان من أبرز الرابحين في الجلسة السابقة بفضل طفرة أسهم الذكاء الاصطناعي. وهبط سهم «نيسان موتور» 4.97 في المائة مسجلاً أدنى إغلاق منذ فبراير (شباط) 2009، فيما تراجع «تيرومو» 4.59 في المائة. وفي المقابل، قفز سهم «ريسوناك هولدنغز» 8.71 في المائة، وارتفع «فوروكاوا إلكتريك» 7.68 في المائة، بينما صعد «بايكارنت» 6.15 في المائة. وفي سوق الدين، عاد عائد السندات الحكومية اليابانية لأجل 10 سنوات إلى الارتفاع بعد انخفاضه في بداية الجلسة، ليصعد 0.5 نقطة أساس إلى 3.10 في المائة، مقترباً من ذروة الثلاثين عاماً البالغة 3.115 في المائة التي سجلها الأسبوع الماضي. وتواصل أسواق السندات العالمية تحركاتها المتقلبة، بعدما قفزت عوائد سندات الخزانة الأميركية هذا الأسبوع إلى أعلى مستوياتها منذ عقود، وسط مخاوف من التضخم المرتبط بالصراع في الشرق الأوسط وتوقعات استمرار تشديد السياسات النقدية. وزادت بيانات التضخم اليابانية من الضغوط على السندات، مع استمرار المستثمرين في تقييم التحول الذي يتبناه بنك اليابان نحو التعامل بصورة استباقية أكبر مع مخاطر الأسعار، بعدما رفع سعر الفائدة الشهر الماضي إلى 1.25 في المائة، وهو أعلى مستوى في 31 عاماً. ورغم ذلك، تشير تسعيرات السوق حالياً إلى أن الزيادة المقبلة للفائدة أصبحت مرجحة في ديسمبر (كانون الأول) بدلاً من أكتوبر (تشرين الأول)، بعد بيانات «تانكان» المتباينة والإشارات الحكومية الداعية إلى الحذر بشأن تأثير تكاليف الاقتراض المرتفعة. وقال تاكايوكي مياجيما، كبير الاقتصاديين لدى «سوني فايننشال غروب»، إن استمرار المخاطر الصعودية للتضخم نتيجة ارتفاع أسعار النفط والمواد الغذائية يعني أن توقعات تسريع بنك اليابان وتيرة رفع الفائدة «لم تختف تماماً». وكانت الضغوط أكثر وضوحاً عند الآجال الطويلة، إذ ارتفع عائد السندات لأجل 20 عاماً 1.5 نقطة أساس إلى 3.955 في المائة، قريباً من أعلى مستوى خلال التعاملات في ثلاثة عقود الذي سجله الخميس. وصعد عائد الثلاثين عاماً 4 نقاط أساس إلى 4.21 في المائة، متجهاً نحو أعلى إغلاق على الإطلاق، بينما قفز عائد السندات لأجل 40 عاماً 5.5 نقطة أساس إلى 4.275 في المائة، في طريقه لأعلى إغلاق منذ مايو (أيار). وعلى النقيض، انخفضت عوائد الآجال القصيرة، ما أدى إلى زيادة انحدار منحنى العائد. وتراجع عائد العامين، الأكثر حساسية لتحركات بنك اليابان، 1.5 نقطة أساس إلى 1.92 في المائة، وانخفض عائد الخمس سنوات بالمقدار نفسه إلى 2.365 في المائة. وتعكس تحركات الجمعة حالة من التباين في الأسواق اليابانية، فالأسهم لا تزال تستفيد من توقعات قوية لأرباح الشركات وطفرة الاستثمار في الذكاء الاصطناعي، لكن التضخم المرتفع وارتفاع عوائد السندات والمخاطر الجيوسياسية تزيد الحذر. وفي سوق الدين، يبدو أن السؤال لم يعد يتعلق بإمكانية رفع بنك اليابان الفائدة مجدداً بقدر ما يتعلق بتوقيت الخطوة التالية وسرعة التشديد خلال الأشهر المقبلة.
معنويات قطاع الكيماويات الألماني تتحسن للشهر الثاني خلال سبتمبر
تحسَّنت معنويات قطاع الصناعات الكيماوية في ألمانيا، للشهر الثاني على التوالي، خلال سبتمبر (أيلول)، بدعم من زيادة الطلب المرتبطة باضطرابات الإمدادات في الشرق الأوسط؛ ما قدم دعماً مؤقتاً لقطاع يعاني من ضعف الأداء، وفقاً لمعهد «إيفو»، اليوم (الجمعة). ودخل مؤشر مناخ الأعمال للقطاع المنطقة الإيجابية للمرة الأولى هذا العام، مرتفعاً إلى 5.5 نقطة في سبتمبر من ناقص 2.6 نقطة في أغسطس (آب)، بعد التعديل وفق العوامل الموسمية، وفق «رويترز». كما تحسَّنت توقعات الشركات بصورة ملحوظة، لتسجل 2.3 نقطة مقارنة مع ناقص 15 نقطة في أغسطس، بحسب معهد البحوث الاقتصادية، ومقره ميونيخ. وقالت آنا وولف، خبيرة القطاع لدى «إيفو»: «يواصل العملاء في ألمانيا والخارج بناء مخزوناتهم، وهم مستعدون لدفع أسعار أعلى لتحقيق ذلك». واستفاد بعض المنتجين الأوروبيين من اضطرابات الإمدادات، التي رفعت تكاليف المنافسين الآسيويين ودَفعت العملاء إلى إعطاء الأولوية لموثوقية الإمدادات بدلاً من السعر. وقالت وولف لـ«رويترز» إن هذا الدعم «استمر لفترة أطول مما كان متوقعاً في البداية»، لكنه يظل مؤقتاً؛ إذ يستند إلى اضطرابات الإمدادات، مضيفة أن التعافي لا يزال هشاً في ظل استمرار أوجه الضعف الهيكلية في مواقع الإنتاج الألمانية، وتواصل خفض الوظائف. وتفوقت أسهم شركات الكيماويات الألمانية في أدائها على مؤشر قطاع الكيماويات الأوروبي الأوسع، الذي ارتفع نحو 13 في المائة منذ بداية العام، مدعوماً بسلسلة من التوقعات الإيجابية بشأن الأرباح عززت معنويات المستثمرين. وعلى مستوى الشركات، تصدرت «إيفونيك» المكاسب وسط تكهنات بشأن احتمال استحواذ «باسف» عليها، بينما تخلفت «لانكسيس» عن القطاع بعدما حذرت من عدم وجود تعافٍ واسع النطاق في أسواقها الرئيسية. القطاعات الفرعية الأكثر استفادة قالت وولف إن الكيماويات الأساسية، ولا سيما البتروكيماويات، استفادت بصورة مباشرة من اضطرابات الإمدادات، التي دفعت الأسعار إلى الارتفاع، وشجعت العملاء على إعادة بناء مخزوناتهم. وأضافت أن الشركات المرتبطة بقطاعي الدفاع والبنية التحتية بدأت تستفيد أيضاً من زيادة الإنفاق العام، متوقعة أن يصبح تأثير ذلك على حجم الطلب أكثر وضوحاً خلال الأشهر المقبلة. وأشارت وولف إلى أن الدعم الأكثر استدامة يأتي من قطاع الكيماويات المتخصصة، حيث يسهم ازدهار الذكاء الاصطناعي عالمياً، والتوسع في إنتاج أشباه الموصلات في زيادة الطلب على المواد الكيميائية عالية النقاء المستخدمة في عمليات التصنيع.
عوائد السندات والنفط يضغطان على أسهم هونغ كونغ
تراجعت أسهم هونغ كونغ بقوة، الجمعة، في أول جلسة تداول خلال أكتوبر (تشرين الأول)، تحت ضغط القفزة في عوائد السندات العالمية وارتفاع أسعار النفط، ما دفع المستثمرين إلى تقليص انكشافهم على الأصول عالية المخاطر وسط مخاوف من استمرار التقلبات في الأسواق. وهبط مؤشر «هانغ سنغ» القياسي 2.6 في المائة بحلول منتصف الجلسة، فيما خسر كل من مؤشر «هانغ سنغ للشركات الصينية» ومؤشر «هانغ سنغ للتكنولوجيا» أكثر من 2 في المائة. فيما كانت أسواق البر الرئيسي في الصين مغلقة في إجازة تمتد أسبوعاً بمناسبة العيد الوطني. وجاءت الخسائر بعدما ارتفع عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى أعلى مستوى في أكثر من عقدين، في وقت تعرضت فيه أسواق الدين العالمية لموجة بيع جديدة دفعت تكاليف الاقتراض في الولايات المتحدة وفرنسا واليابان إلى مستويات لم تشهدها منذ عقود. وتشكل الزيادة الحادة في العوائد تحدياً بصورة خاصة لسوق هونغ كونغ، التي تتسم بحساسيتها لتحركات أسعار الفائدة العالمية. فارتفاع تكلفة الاقتراض يؤدي إلى تشديد السيولة المالية ويقلص جاذبية الأسهم مقارنة بالسندات، كما يزيد الضغوط على تقييمات شركات التكنولوجيا وغيرها من قطاعات النمو. وزادت أسعار النفط المرتفعة من حالة الحذر، مع متابعة المستثمرين تداعيات التوترات الجيوسياسية على أسواق الطاقة والتضخم العالمي، وما قد تعنيه بالنسبة إلى مسار أسعار الفائدة خلال الفترة المقبلة. وعلى مستوى القطاعات، تصدرت أسهم التكنولوجيا الحيوية والمؤسسات المالية موجة التراجع، في ظل عمليات بيع واسعة شملت معظم قطاعات السوق. كما تعرضت أسهم شركات تشغيل الكازينوهات في ماكاو المدرجة في هونغ كونغ لضغوط قوية، بعدما أظهرت البيانات استمرار تراجع إيرادات قطاع الألعاب في المدينة خلال سبتمبر (أيلول). وهبط سهم «غالاكسي إنترتينمنت» 6 في المائة، بينما سجلت أسهم أخرى في القطاع خسائر واسعة. ويأتي تراجع هونغ كونغ في ظل غياب التداولات في البر الرئيسي للصين، حيث أغلقت الأسواق المالية منذ الأول من أكتوبر بمناسبة عطلة اليوم الوطني. وتستمر عطلة الأسواق الصينية حتى 7 أكتوبر، على أن تستأنف بورصات البر الرئيسي التداول يوم الخميس 8 أكتوبر، ما يحرم سوق هونغ كونغ مؤقتاً من أحد مصادر السيولة والتوجيه الرئيسية للمستثمرين الإقليميين. وتظل تحركات عوائد السندات وأسعار النفط العاملين الأكثر تأثيراً في شهية المستثمرين خلال المدى القريب، خصوصاً مع ازدياد القلق من أن تؤدي الضغوط التضخمية العالمية إلى إبقاء أسعار الفائدة مرتفعة لفترة أطول، وهو ما قد يواصل الضغط على أسواق الأسهم الآسيوية الحساسة لتكلفة التمويل.
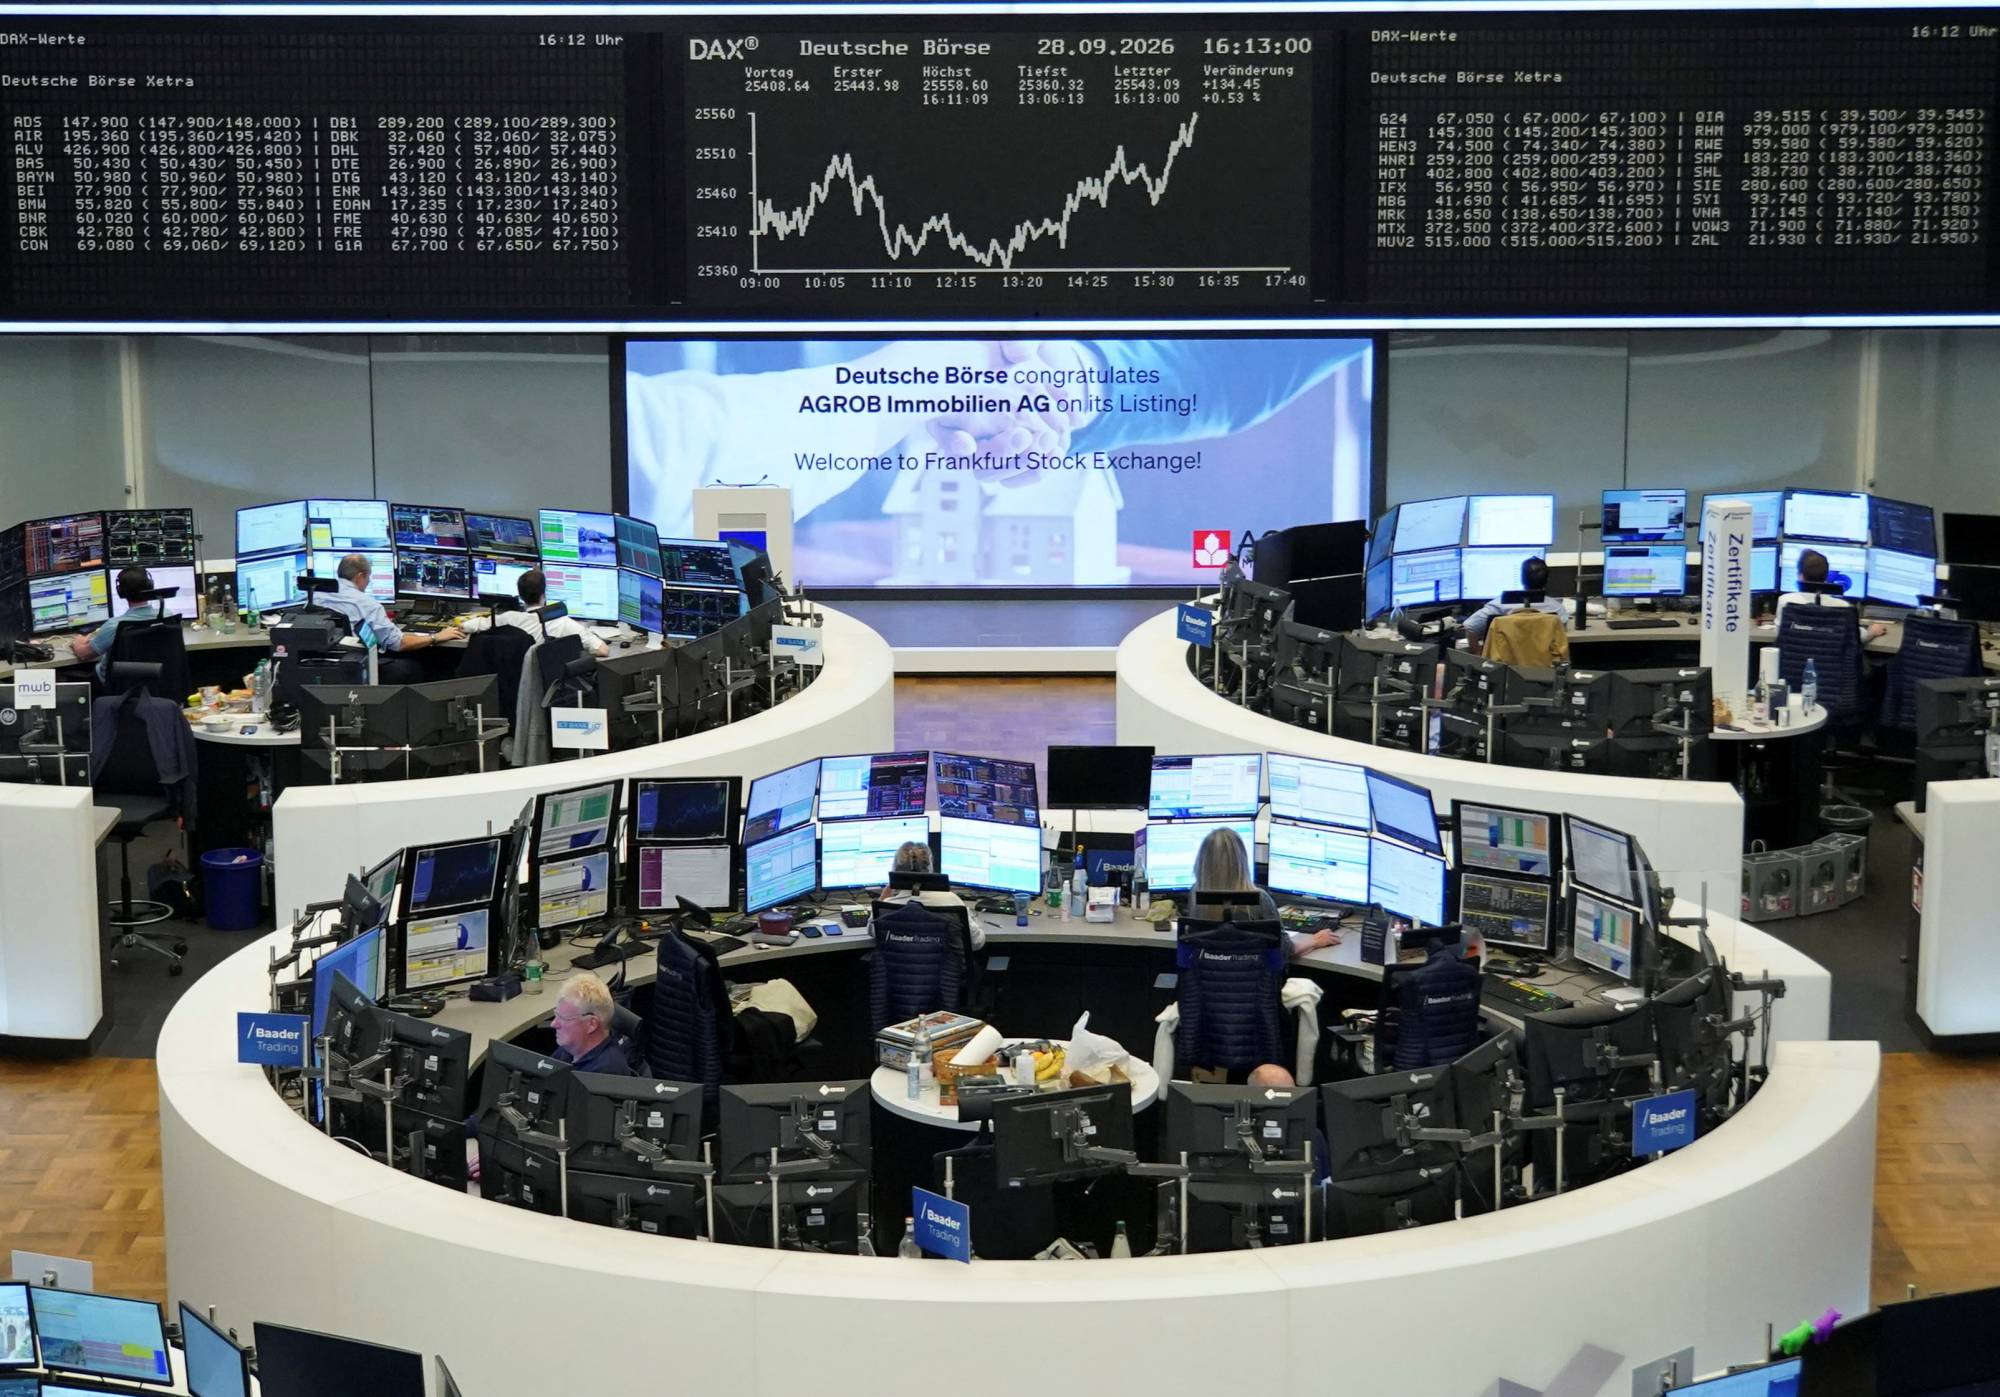
الأسهم الأوروبية ترتفع قليلاً بعد موجة بيع حادة وسط ترقب بيانات التضخم
ارتفعت الأسهم الأوروبية قليلاً يوم الجمعة بعد موجة بيع حادة ناجمة عن اضطرابات في سوق السندات، في وقت يترقب فيه المستثمرون بيانات التضخم في منطقة اليورو وتقرير الوظائف الأميركي بحثاً عن مؤشرات جديدة بشأن آفاق السياسة النقدية. وصعد المؤشر «ستوكس 600» الأوروبي 0.4 في المائة إلى 629.18 نقطة بحلول الساعة 07:20 بتوقيت غرينتش، وفق «رويترز». وكان المؤشر قد أغلق منخفضاً 1.3 في المائة يوم الخميس، مسجلاً أدنى مستوى له في أكثر من ثلاثة أشهر، بالتزامن مع ارتفاع عوائد السندات الحكومية العالمية إلى أعلى مستوياتها في عدة سنوات. وتتجه الأنظار الآن إلى القراءة الأولية للتضخم في منطقة اليورو، المقرر صدورها في وقت لاحق اليوم، التي قد تقدم مؤشرات بشأن مسار السياسة النقدية للبنك المركزي الأوروبي. كما يترقب المستثمرون تقرير الوظائف الأميركي خارج القطاع الزراعي، المقرر صدوره الساعة 12:30 بتوقيت غرينتش، وسط توقعات بإضافة 90 ألف وظيفة في سبتمبر. وتتجه أسهم البنوك الأوروبية إلى تسجيل أسوأ أداء أسبوعي لها منذ أبريل (نيسان)، متأثرة بمخاوف من أن تؤدي أسعار الفائدة المرتفعة إلى الإضرار بالنشاط الاقتصادي. وهبط سهم «كوميرتس بنك» الألماني 2 في المائة، بعدما خفض بنك «آر بي سي» تصنيف السهم من «أداء يفوق أداء القطاع» إلى «أداء يتماشى مع أداء القطاع». كما تراجع سهم «بوما» 1.2 في المائة، بعدما توقعت منافستها الأميركية «نايكي» انخفاضاً حاداً وغير متوقع في إيراداتها للعام بأكمله، في ظل استمرار ضعف الطلب في الصين واشتداد المنافسة.
أسعار النحاس ترتفع بدعم مخاوف الإمدادات العالمية
ارتفعت أسعار النحاس خلال تعاملات الجمعة مستفيدة من تنامي المخاوف بشأن الإمدادات العالمية، إلا أن المكاسب لم تكن كافية لتعويض خسائر الأيام السابقة، ليبقى المعدن الأحمر على مسار تسجيل أسوأ تراجع أسبوعي له منذ أبريل (نيسان) الماضي. وصعد سعر النحاس القياسي لأجل ثلاثة أشهر في بورصة لندن للمعادن بنسبة 0.32 في المائة إلى 14289 دولاراً للطن المتري بحلول الساعة 03:00 بتوقيت غرينتش، لكنه ظل منخفضاً بنحو 2.28 في المائة مقارنة بمستواه في نهاية الأسبوع الماضي، وفق «رويترز». جاء الدعم من جانب الإمدادات بعد أن أظهرت بيانات رسمية صدرت الأربعاء تراجع إنتاج النحاس في تشيلي، أكبر منتج للمعدن في العالم، بنسبة 12.8 في المائة على أساس سنوي خلال أغسطس (آب). كما رفض المشرفون في منجم «إسكونديدا» التشيلي، أكبر منجم للنحاس في العالم، عرضاً لاتفاق جماعي جديد؛ ما يفتح الباب أمام احتمال تنفيذ إضراب، ويزيد المخاوف بشأن الإمدادات العالمية. وقال دانيال هاينز، كبير استراتيجيي السلع الأولية في بنك «إي إن زد»، إن هذه التطورات تأتي في وقت يعاني فيه القطاع من تراجع عام في الإنتاج، مع صعوبة الحفاظ على البنية التحتية المتقادمة وسط ظروف تشغيلية معقدة. وفي الصين، أظهرت بيانات أسبوعية صدرت الأربعاء انخفاض مخزونات النحاس في المستودعات الخاضعة لمراقبة بورصة شنغهاي للعقود الآجلة إلى 38744 طناً، وهو أدنى مستوى منذ يناير (كانون الثاني) 2024؛ ما يعكس استمرار شح المعروض. وتبقى بورصة شنغهاي مغلقة حالياً بمناسبة العيد الوطني الصيني، على أن تستأنف التداولات في الثامن من أكتوبر (تشرين الأول). ورغم هذه العوامل الداعمة، لم تتمكن مخاوف الإمدادات من الحد من الضغوط التي تعرض لها النحاس هذا الأسبوع، في ظل صعود الدولار الأميركي إلى أعلى مستوياته في 17 شهراً، مدفوعاً بموجة بيع واسعة في أسواق السندات العالمية نتيجة المخاوف المستمرة من التضخم المرتفع وتزايد أعباء الديون الحكومية. ويؤدي ارتفاع الدولار عادة إلى زيادة تكلفة السلع المقوَّمة بالعملة الأميركية، ومنها النحاس، بالنسبة للمشترين من حائزي العملات الأخرى، ما يضغط على الطلب. كما دفعت اضطرابات أسواق السندات تكاليف الاقتراض العالمية إلى أعلى مستوياتها منذ عقود، وهو ما يهدد بإضعاف النشاط الاقتصادي العالمي ويؤثر سلباً على النحاس، الذي يُعرف في الأسواق بلقب «الدكتور نحاس» نظراً لاستخدامه كمؤشر على صحة الاقتصاد العالمي. وبالنسبة لبقية المعادن الأساسية في بورصة لندن، تراجع الألمنيوم بنسبة 0.18 في المائة، فيما ارتفع الزنك بنسبة 0.15 في المائة، وزاد الرصاص بشكل طفيف بنسبة 0.03 في المائة. في المقابل، انخفض النيكل بنسبة 0.19 في المائة، وتراجع القصدير بنسبة 0.72 في المائة.
الدولار يتجه لتسجيل ثالث مكسب أسبوعي وسط موجة بيع عالمية للسندات
يتجه الدولار الأميركي خلال تعاملات الجمعة إلى تسجيل ثالث مكسب أسبوعي على التوالي، في ظل موجة بيع حادة في أسواق السندات. يتجه الدولار الأميركي خلال تعاملات الجمعة إلى تسجيل ثالث مكسب أسبوعي على التوالي، في ظل موجة بيع حادة في أسواق السندات، مدفوعة بمخاوف التضخم الناجمة عن ارتفاع أسعار النفط، إلى جانب القلق بشأن أوضاع المالية العامة في فرنسا، ما أبقى اليورو قرب أدنى مستوياته في 17 شهراً. وتعرض المستثمرون الخميس لموجة بيع قوية في أسواق السندات العالمية، دفعت عائد سندات الخزانة الأميركية لأجل 10 سنوات إلى 5.344 في المائة، وهو أعلى مستوى له منذ عام 2002، قبل أن يسهم إقبال المستثمرين على اقتناص السندات عند مستويات الأسعار المنخفضة في استقرار السوق، وفق «رويترز». وسجَّل عائد السندات لأجل 10 سنوات 5.247 في المائة في أحدث تعاملات الجمعة، فيما استقرت بقية أسواق السندات أيضاً، مع ترقب المستثمرين بيانات الوظائف الأميركية التي قد تؤثر في آفاق السياسة النقدية على المدى القريب، بعدما أضعفت بيانات التضخم الضعيفة رهانات رفع الفائدة في أكتوبر (تشرين الأول). وبلغ اليورو 1.1237 دولار، ليستقر قرب أدنى مستوى له منذ مايو (أيار) 2025. وفي المقابل، ارتفع الين قليلاً إلى 157.84 ين للدولار، بعدما أظهرت بيانات تسارع التضخم الأساسي السنوي في طوكيو، خلال سبتمبر (أيلول)، إلى أسرع وتيرة له في 10 أشهر. وصعد مؤشر الدولار، الذي يقيس أداء العملة الأميركية أمام سلة من ست عملات رئيسية، إلى 101.93 نقطة، متجهاً لتحقيق مكاسب أسبوعية بنحو 1 في المائة، في ثالث ارتفاع أسبوعي متتالٍ، وهي سلسلة لم يسجلها منذ مايو (أيار) 2025. وقال موه سيونغ سيم، استراتيجي العملات لدى بنك «أو سي بي سي» في سنغافورة، إن الارتفاع الأولي في عوائد السندات جاء نتيجة صعود أسعار الطاقة، قبل أن تطغى عليه مخاوف المخاطر المالية في أوروبا. وأضاف أن ضعف أداء السندات الحكومية الفرنسية والإيطالية مقارنة بسندات الخزانة الأميركية والسندات الألمانية يشير إلى توجه المستثمرين نحو أسواق الدين السيادية الأكثر سيولة وأماناً. وأوضح أن قوة الدولار تتركز بصورة أكبر أمام العملات الأوروبية، باستثناء الفرنك السويسري الذي شهد تحسناً في مكانته ملاذاً آمناً. وارتفع الفرنك السويسري 0.17 في المائة إلى 0.8293 فرنك للدولار، كما بلغ 0.9333 فرنك لليورو بعدما صعد بأكثر من 1 في المائة خلال الجلسة السابقة. ودفعت قوة الدولار الجنيه الاسترليني والدولار الأسترالي إلى أدنى مستوياتهما في ثلاثة أشهر قبل أن يستقرا جزئياً، فيما ارتفع الدولار النيوزيلندي 0.14 في المائة إلى 0.5614 دولار، بعدما سجل أدنى مستوى له منذ نوفمبر (تشرين الثاني) 2025. وقال براشانت نيوها، كبير استراتيجيي أسعار الفائدة لدى «تي دي سيكيوريتيز»، إن قوة الدولار تعكس تحركاً نحو الأصول الآمنة بفعل التطورات في أوروبا، مضيفاً أنه في مثل هذه الظروف يمكن أن يرتفع كل من مؤشر الدولار والين في الوقت نفسه. الأنظار تتجه إلى بيانات الوظائف الأميركية تتجه أنظار المستثمرين إلى تقرير الوظائف الأميركية المقرر صدوره في وقت لاحق، الجمعة، وسط توقعات بأن تظهر البيانات تباطؤ نمو الوظائف خلال سبتمبر، مع ترجيح استقرار معدل البطالة عند 4.1 في المائة للشهر الثالث على التوالي. يأتي التقرير بعد بيانات أظهرت الأربعاء ارتفاع أسعار المستهلكين في الولايات المتحدة خلال أغسطس (آب) بوتيرة أقل من المتوقَّع، إلى جانب مراجعة أرقام يوليو (تموز) بالخفض؛ ما دفع المتعاملين إلى تقليص رهاناتهم على رفع مجلس الاحتياطي الفيدرالي أسعار الفائدة في وقت لاحق من الشهر. كما أكد اثنان من كبار مسؤولي الاحتياطي الفيدرالي، هذا الأسبوع، ضرورة الحصول على مزيد من البيانات قبل اتخاذ قرار بشأن أي رفع جديد للفائدة. وتُظهر أداة «فيد ووتش» التابعة لـ«سي إم إي» أن المتعاملين يسعّرون حالياً احتمالاً يبلغ 72 في المائة لإبقاء الاحتياطي الفيدرالي أسعار الفائدة دون تغيير في أكتوبر، مقابل 36 في المائة قبل أسبوع، مع استمرار توقعاتهم برفع الفائدة قبل نهاية العام. وقالت تشارو تشانانا، كبيرة استراتيجيي الاستثمار لدى «ساكسو»، إن المستثمرين يواجهون مزيجاً معقداً من التضخم المستمر، وارتفاع الاقتراض الحكومي، وزيادة المعروض من السندات. وأضافت أن ارتفاع عوائد السندات طويلة الأجل رغم تراجع توقعات رفع الفائدة الفوري من جانب الاحتياطي الفيدرالي يشير إلى أن تحركات السوق أصبحت مرتبطة بصورة أكبر بعلاوة الأجل والمخاطر المالية، وليس فقط بقرار الفيدرالي المقبل. وفي أسواق الطاقة، عادت العقود الآجلة لخام برنت إلى تجاوز 100 دولار للبرميل، فيما يراقب المتعاملون تعثر المحادثات بين الولايات المتحدة وإيران الرامية إلى إنهاء الحرب المستمرة منذ سبعة أشهر في الشرق الأوسط.
الذهب يستقر ويتجه لثاني خسارة أسبوعية قبيل بيانات الوظائف الأميركية
استقرت أسعار الذهب خلال تعاملات الجمعة، لكنها بقيت على مسار تسجيل ثاني تراجع أسبوعي متتالٍ، تحت ضغط قوة الدولار الأميركي وارتفاع عوائد سندات الخزانة، في وقت يترقب فيه المستثمرون صدور بيانات الوظائف الأميركية غير الزراعية التي قد تقدِّم مؤشرات مهمة بشأن توجهات السياسة النقدية لمجلس الاحتياطي الفيدرالي. وسجل الذهب في المعاملات الفورية 4184.45 دولار للأوقية بحلول الساعة 04:19 بتوقيت غرينتش، ليستقر تقريباً دون تغير يُذكر، فيما بلغت خسائره الأسبوعية حتى الآن أكثر من 2 في المائة. في المقابل، ارتفعت العقود الأميركية الآجلة للذهب بنسبة 0.3 في المائة إلى 4214.70 دولار للأوقية، وفق «رويترز». ويستعد الدولار الأميركي لتحقيق مكاسب أسبوعية؛ ما يزيد تكلفة المعادن المقومة بالعملة الأميركية على حائزي العملات الأخرى. كما بلغت عوائد سندات الخزانة الأميركية لأجل 10 و30 عاماً أعلى مستوياتها منذ عام 2002 خلال جلسة الخميس. وقال كايل رودا، كبير محللي الأسواق المالية لدى «كابيتال دوت كوم»، إن الأسواق تراقب من كثب توقعات أسعار الفائدة الأميركية والتطورات الجيوسياسية في الشرق الأوسط. وأضاف أن بيانات الوظائف غير الزراعية الأميركية ستكون عاملاً حاسماً في تشكيل توقعات الفائدة، موضحاً أنه إذا جاءت الأرقام أقوى من المتوقع، فقد تعزز احتمالات رفع الفائدة من قبل الاحتياطي الفيدرالي، وهو ما قد يفرض مزيداً من الضغوط على أسعار الذهب. وخلال هذا الأسبوع، شدد مسؤولان في الاحتياطي الفيدرالي على ضرورة التريث وجمع المزيد من البيانات الاقتصادية قبل اتخاذ قرار بشأن أي رفع إضافي لأسعار الفائدة. ومن المقرَّر صدور تقرير الوظائف الأميركية، لشهر سبتمبر (أيلول)، عند الساعة 12:30 بتوقيت غرينتش. وكانت بيانات صدرت الأربعاء قد أظهرت أن التضخُّم الأميركي ارتفع بوتيرة أقل من المتوقَّع خلال أغسطس (آب)، كما تبيَّن أن ضغوط الأسعار في الشهر السابق كانت أكثر اعتدالاً مما أشارت إليه التقديرات الأولية. وتشير تسعيرات الأسواق حالياً إلى احتمال يبلغ نحو 28 في المائة فقط لرفع الفائدة خلال الشهر الحالي، مقارنةً بنحو 70 في المائة في بداية الأسبوع، بينما لا تزال التوقعات ترجح بنسبة 82 في المائة إقرار زيادة جديدة، في ديسمبر (كانون الأول). وعادةً ما تؤثّر أسعار الفائدة المرتفعة سلباً في جاذبية الذهب، نظراً إلى أنه أصل لا يدر عائداً أو فائدة لحائزيه. وعلى صعيد التطورات الجيوسياسية، أفادت مصادر بأن إيران تستعد لرد أوسع وأكثر قوة في حال استأنفت الولايات المتحدة هجمات عسكرية واسعة النطاق، بالتزامن مع استمرار الجهود الدبلوماسية التي يرى مسؤولون إيرانيون، في أحاديث خاصة، أن فرص نجاحها محدودة. أما المعادن النفيسة الأخرى، فارتفعت الفضة الفورية بنسبة 0.5 في المائة إلى 61.18 دولار للأوقية، وصعد البلاتين بنسبة 0.6 في المائة إلى 1734.44 دولار، بينما زاد البلاديوم بنسبة 0.9 في المائة إلى 1181.93 دولار. ورغم هذه المكاسب اليومية، تتجه المعادن الثلاثة إلى تسجيل خسائر أسبوعية.