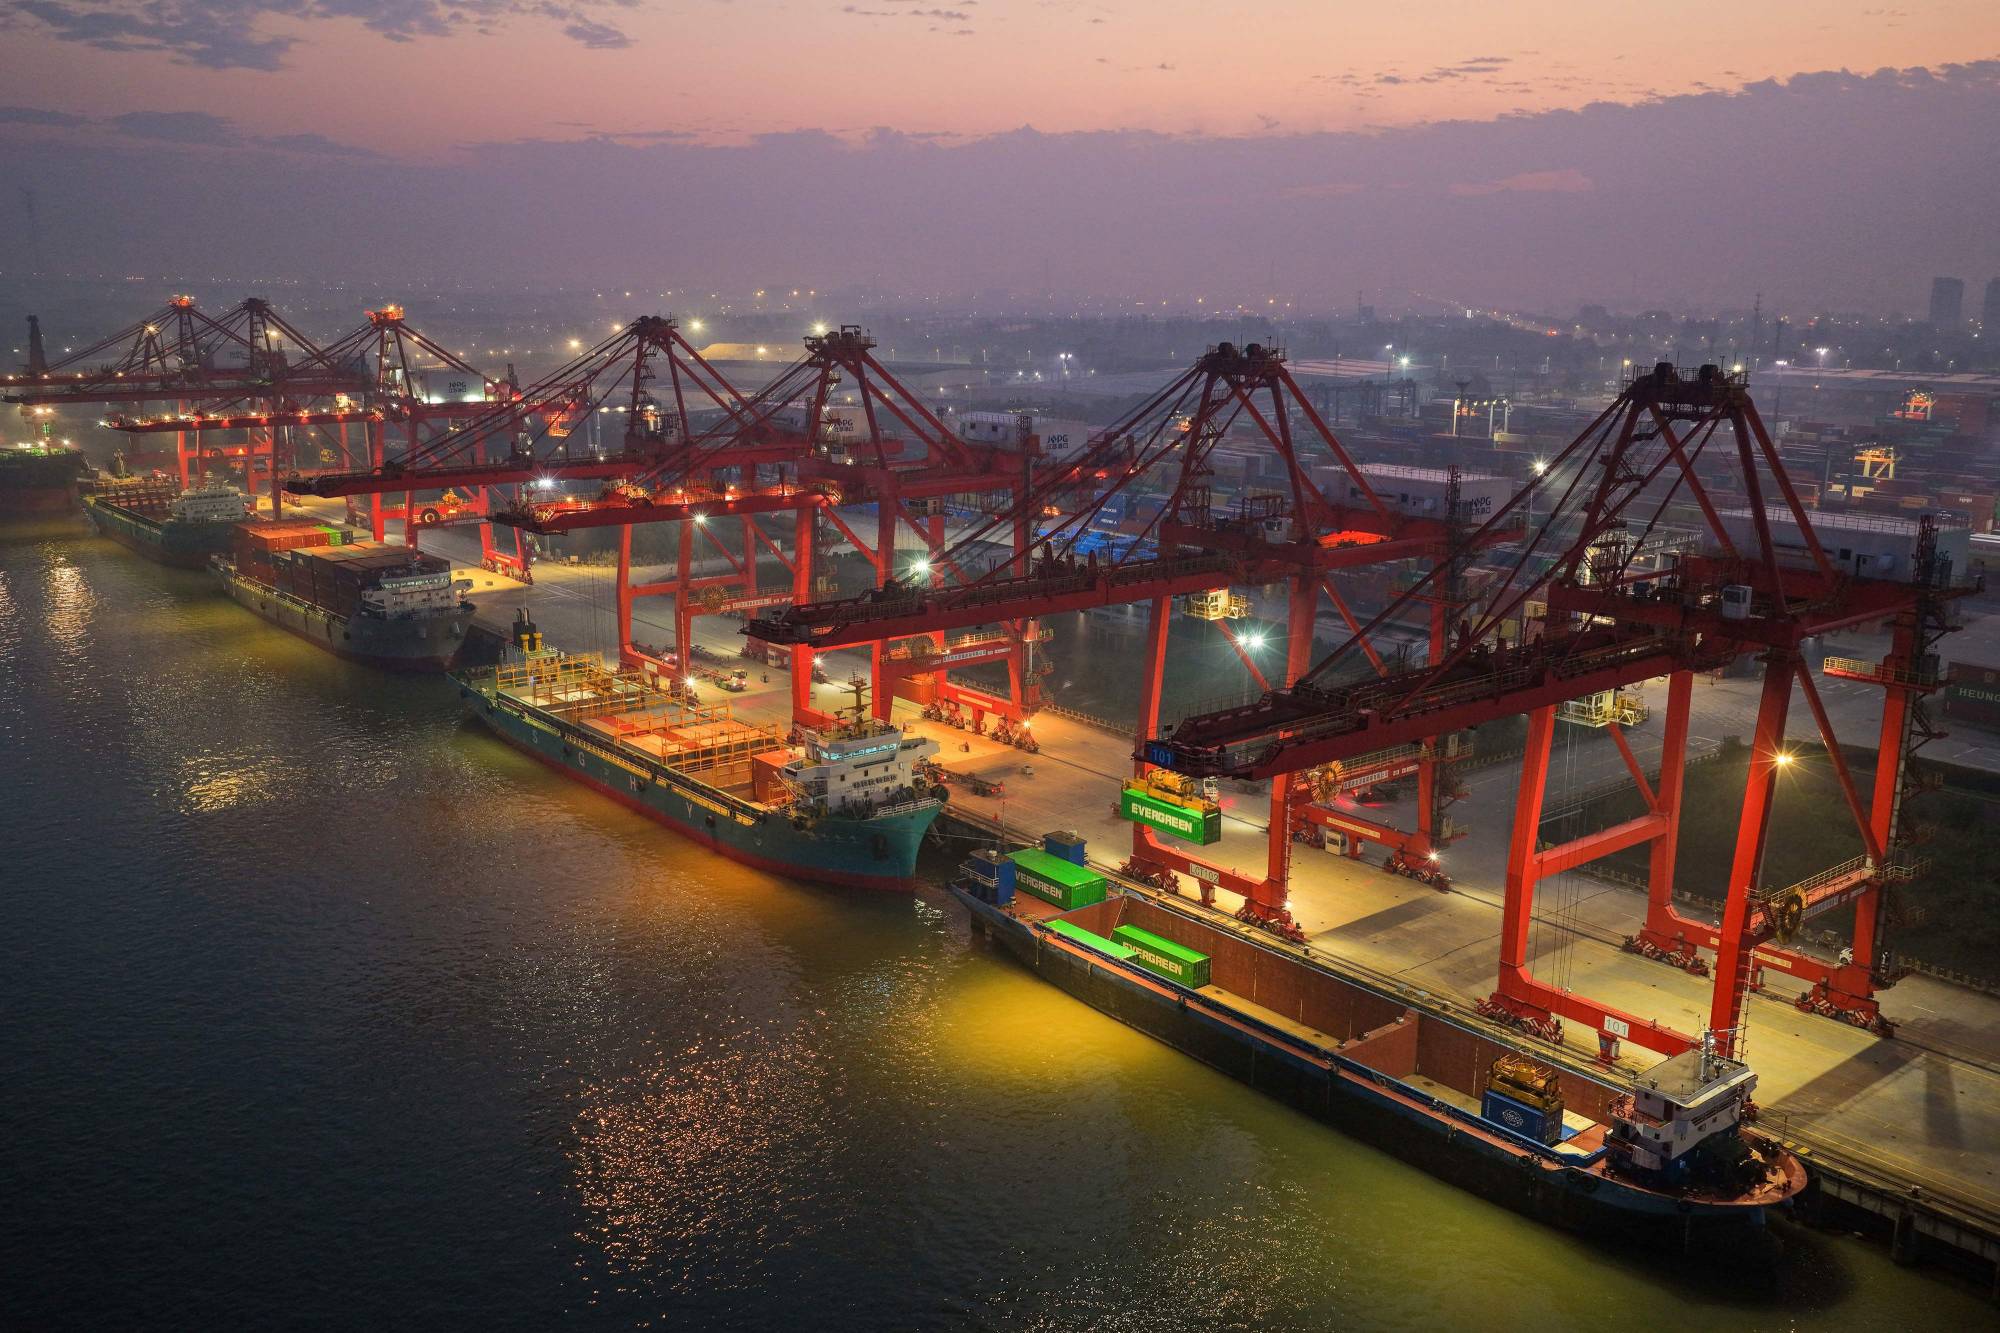
كثفت الصين إجراءات دعم اقتصادها، الجمعة، عبر تخصيص 550 مليار يوان (82 مليار دولار) من حصص إصدار الدين الحكومي غير المستخدمة، بهدف تخفيف الضغوط المالية على الحكومات المحلية وتسريع الاستثمار في البنية التحتية،
في أحدث محاولة لتعزيز النشاط الاقتصادي، وضمان تحقيق مستهدف النمو السنوي الذي يتراوح بين 4.5 و5 في المائة. وتزامنت الخطوة مع إعلان بنك الشعب الصيني زيادة صافي مشترياته من السندات الحكومية خلال سبتمبر (أيلول)، وتعهد وزارة المالية بتوسيع الطلب المحلي وتحسين كفاءة الإنفاق على الابتكار التكنولوجي.
كما تستعد بكين لاستئناف صادرات الوقود المكرر بعد توقف مؤقت خلال عطلة العيد الوطني، في خطوة قد توفر بعض الإمدادات للأسواق الآسيوية التي تواجه نقصاً في المشتقات النفطية. وتعكس هذه القرارات تحركاً منسقاً على مستوى السياسة المالية والسيولة النقدية وإدارة الإمدادات، في وقت يواجه فيه ثاني أكبر اقتصاد في العالم ضعفاً مستمراً في الاستهلاك والاستثمار،
وأزمة عقارية طويلة الأمد، رغم قوة الصادرات والقطاعات المرتبطة بالتكنولوجيا المتقدمة. 82 مليار دولار لدعم الاقتصاد المحلي أعلنت وزارة المالية الصينية توزيع 550 مليار يوان من حصص الدين الحكومي غير المستغلة، على أن يخصص منها 300 مليار يوان لدعم العمليات اليومية للحكومات على مستوى المقاطعات الفرعية والمناطق الإدارية.
وستوجه القيمة المتبقية، البالغة 250 مليار يوان، إلى مشروعات البنية التحتية، خصوصاً المشروعات الجاري تنفيذها،
مع إعطاء اهتمام للمناطق الأقوى اقتصادياً والقادرة على تحويل التمويل إلى نشاط استثماري ملموس. ويستهدف هذا التوزيع معالجة مشكلتين متزامنتين؛ الأولى الضغوط على الموارد المالية للحكومات المحلية، والثانية تباطؤ الاستثمار الذي يشكل أحد المحركات التقليدية للنمو الصيني. وتواجه السلطات المحلية صعوبات في تمويل التزاماتها نتيجة استمرار أزمة القطاع العقاري،
التي أضعفت الإيرادات المرتبطة بالأراضي، إلى جانب الأعباء المتراكمة على الديون والإنفاق على الخدمات العامة. ومن شأن توجيه جزء من التمويل إلى العمليات الحكومية الأساسية أن يخفف ضغوط السيولة، بينما قد يساعد تمويل مشروعات البنية التحتية القائمة على تسريع التنفيذ وتجنب تعثر استثمارات بدأت بالفعل.
وتأتي الخطوة بعد تعهد مجلس الدولة الصيني، الشهر الماضي، بتكثيف الدعم الاقتصادي المضاد للدورات الاقتصادية، في مواجهة الضغوط المتزايدة على النشاط المحلي.
وكانت بكين قد استخدمت حصص الدين غير المستغلة لتعزيز الإنفاق قرب نهاية العامين الماضيين، إلا أن المبلغ المعلن هذا العام يتجاوز المخصصات المماثلة في عامي 2024 و2025، ما يشير إلى اتساع نطاق التدخل المالي. تباطؤ الطلب يهدد مستهدف النمو تزايدت الحاجة إلى إجراءات التحفيز بعدما فقد الاقتصاد الصيني جزءاً من زخمه عقب الربع الأول من العام،
مع استمرار ضعف الطلب المحلي وتراجع الاستثمار العقاري. ورغم استفادة قطاعات التكنولوجيا المتقدمة والصادرات الصناعية من الطلب العالمي، لم تكن هذه المحركات كافية لتعويض التباطؤ في قطاعات الاقتصاد التقليدية. ويعكس هذا التباين تحدياً هيكلياً أمام صناع القرار؛ إذ يمكن للصادرات والتكنولوجيا دعم الإنتاج الصناعي،
لكن استدامة النمو تتطلب تحسناً أوسع في إنفاق الأسر واستثمارات الشركات. وفي تقرير تناول أداء السياسة المالية خلال النصف الأول من عام 2026، تعهدت وزارة المالية باتباع سياسة مالية أكثر نشاطاً، والعمل على توسيع الطلب المحلي وتعميق الإصلاحات المالية.
كما أكدت ضرورة رفع كفاءة الاستثمارات الموجهة إلى الابتكار العلمي والتكنولوجي، في إشارة إلى استمرار أولوية القطاعات المتقدمة ضمن استراتيجية النمو الصينية. ويبرز هنا التحدي الذي تواجهه بكين في توزيع الموارد بين دعم الاستهلاك على المدى القصير، وتمويل الاستثمارات التي ترفع الإنتاجية والقدرة التنافسية على المدى الطويل؛ فزيادة الإنفاق على البنية التحتية قد توفر دعماً سريعاً للنشاط الاقتصادي،
لكن أثرها المستدام يعتمد على الجدوى الاقتصادية للمشروعات وقدرتها على تحقيق عوائد تتجاوز تكلفة تمويلها. البنك المركزي يعزز السيولة بالتوازي مع التحرك المالي، أعلن بنك الشعب الصيني أنه نفذ مشتريات صافية من السندات الحكومية بقيمة 100 مليار يوان (14.94 مليار دولار) خلال سبتمبر، عبر عمليات السوق المفتوحة.
ويمثل المبلغ ضعف صافي المشتريات المسجل في أغسطس (آب)، والبالغ 50 مليار يوان، ما يعكس زيادة دعم السيولة في النظام المالي. ويمكن لمشتريات السندات الحكومية أن تساعد في تحسين أوضاع السيولة وتخفيف بعض الضغوط على سوق الدين،
في وقت تستعد فيه السلطات لزيادة استخدام حصص الاقتراض المتاحة. لكن أثر هذه الإجراءات في الاقتصاد الحقيقي سيعتمد على مدى انتقال السيولة إلى الاستثمار والإنفاق، وليس فقط على توافر الأموال داخل النظام المصرفي. وتواجه الصين تحدياً يتمثل في أن انخفاض تكلفة التمويل أو وفرة السيولة لا يضمنان بالضرورة انتعاش الطلب على الائتمان،
ما دامت الأسر والشركات حذرة بشأن آفاق الدخل والعائد على الاستثمار. ومن ثم، فإن الجمع بين الإنفاق المالي المباشر وتوفير السيولة قد يكون أكثر تأثيراً من الاعتماد على السياسة النقدية وحدها. اختبار فاعلية التحفيز تكشف الإجراءات المعلنة الجمعة،
عن اتساع نطاق استجابة السلطات الصينية للتباطؤ الاقتصادي، من خلال دعم موازنات الحكومات المحلية، وتسريع الاستثمار، وتوفير السيولة،
وإدارة صادرات المنتجات النفطية. لكن نجاح الحزمة سيعتمد على قدرتها على معالجة ضعف الطلب المحلي، وليس فقط تحسين أوضاع التمويل أو استكمال المشروعات القائمة. وتبقى أزمة العقارات عاملاً ضاغطاً على ثقة الأسر وموارد الحكومات المحلية،
فيما يثير الاعتماد المستمر على الاستثمار الحكومي تساؤلات بشأن كفاءة تخصيص رأس المال واستدامة الدين. ومن جهة أخرى، يوفر نمو الصادرات والتكنولوجيا المتقدمة قاعدة دعم للاقتصاد، لكنه لا يلغي الحاجة إلى انتعاش الاستهلاك الخاص والاستثمارات المحلية.
ومع اقتراب نهاية العام، ستتركز أنظار المستثمرين على سرعة استخدام حصص الدين الجديدة، ومدى تحسن الإنفاق المحلي، وتأثير مشتريات البنك المركزي للسندات في أوضاع الائتمان.
وتراهن بكين على أن الجمع بين السياسة المالية الأكثر نشاطاً والسيولة النقدية والدعم الموجه للقطاعات الإنتاجية، سيساعدها في تحقيق مستهدف النمو السنوي. غير أن الاختبار الحقيقي سيبقى في قدرة هذه الإجراءات على تحويل الدعم الحكومي إلى تعافٍ اقتصادي أوسع وأكثر استدامة.